


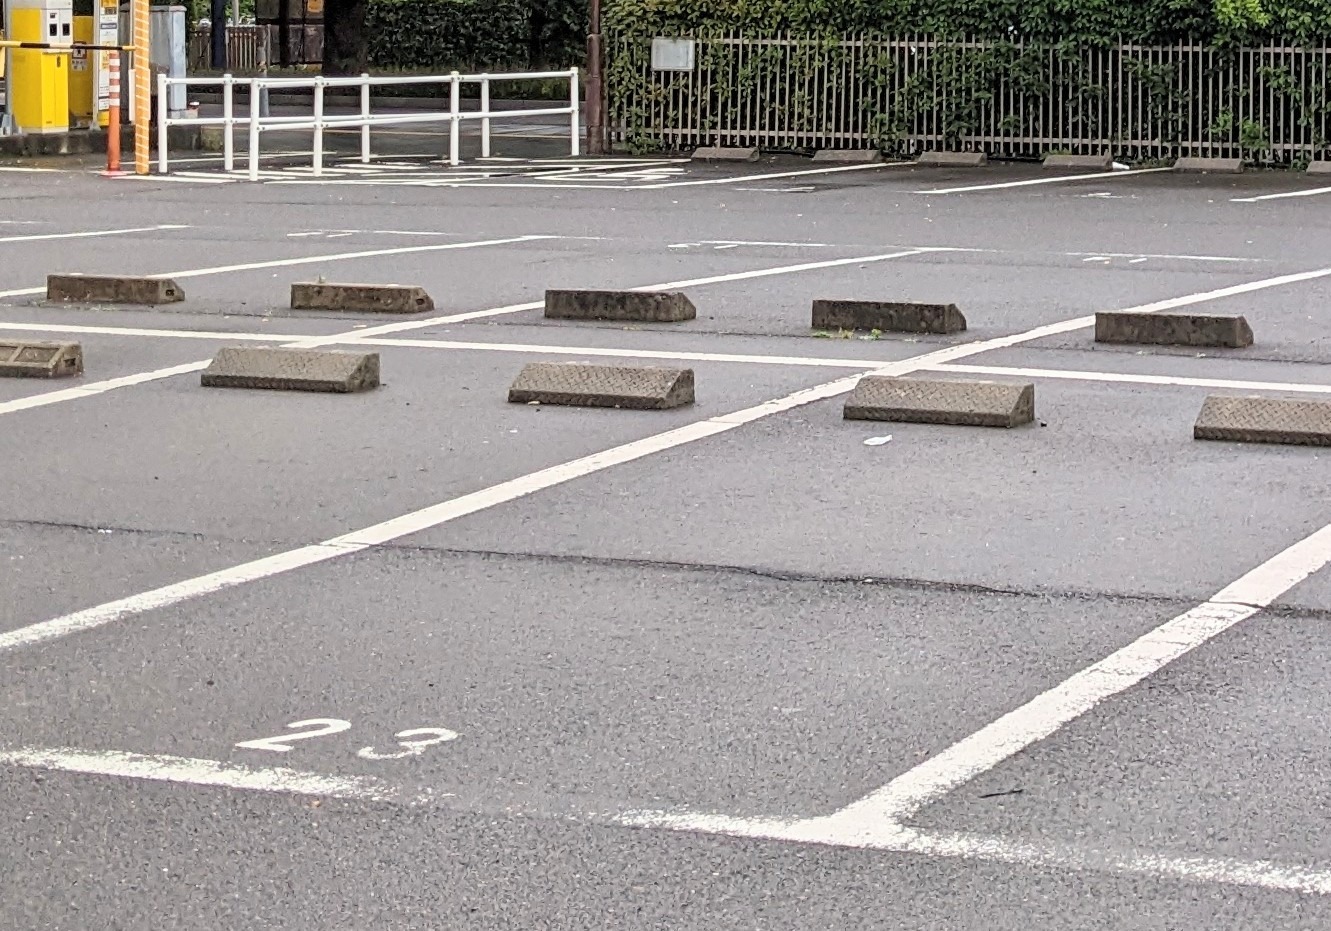
他人に土地を貸し出して駐車場経営を行っていれば、当然に相続税の評価額が下がり「自用地評価」を回避できると思い込んでいないでしょうか。しかし実務における国税庁のジャッジは冷酷です。ご自身で月極管理している場合や、単に砂利を敷いてロープを張っただけの青空駐車場は、他人が占有しているとはみなされず、更地と同様の自用地として100%満額で課税されてしまいます。
土地の評価額を下げる境界線は、土地の上にアスファルト舗装等の強固な構築物を設置すること、そして運営会社への一括借上げ等により土地の自由な処分権が法的に制限されている状態を作ることです。この条件をクリアしてはじめて、賃借権の評価減や小規模宅地等の特例による50%評価減という劇的な減額ルートが開かれます。さらに、税務調査で否認されないためには、契約書における解約猶予条項の文言や、誰の名義で構築物の償却資産申告がなされているかといった実務書類の辻褄合わせが必須となります。
この記事では、自用地評価を確実に回避するための具体的な舗装要件から、税理士のチェックをクリアする契約書の防衛設計までを徹底解説します。大切な資産を税務署の否認リスクから守り抜き、相続税を半減させるための現実的な実践ロードマップをここに提示します。
駐車場経営で自用地評価に怯えるオーナーが知るべき冷酷な現実と更地と同等に扱われる月極の罠
相続に向けた準備を進める中で、所有する駐車場が「自用地」として満額課税されてしまうリスクに直面し、焦りを感じている地主様は少なくありません。
他人に貸し出しているのだから評価額が下がるはずという思い込みは、税務調査の現場では一切通用しないのが実態です。
まずは、なぜ駐車場経営が厳しい目で見られ、更地と同等の扱いを受けてしまうのかという冷酷な現実を解き明かします。
なぜ他人に車を停めさせているのに更地と同じ満額評価を受けてしまうのか
他人に土地を貸して賃料を得ているにもかかわらず、相続税の計算において土地全体の価値を100%として評価されてしまう理由は、契約の法的性質にあります。
税法上、個人が利用者と交わす月極駐車場の契約は、土地そのものを貸し出す賃貸借契約ではなく、単に自動車を保管する場所を提供するスペース利用契約と判定されます。
つまり、土地の所有者はいつでもその気になれば利用者を立ち退かせ、土地を売却したり建物を建てたりできる自由な権利(完全な所有権)を手放していないとみなされます。
このように、土地の自由な処分権が手元に残っていると判断されるため、他人に使わせていても自用地として満額評価を受けてしまうのです。
青空駐車場や砂利敷きにロープを張っただけの月極運用が受ける厳しい税務ジャッジ
土地の上に頑丈なアスファルトや構築物がなく、砂利を敷いてロープで区画を割っただけの青空駐車場は、税務署にとって格好の指摘対象となります。
税務署が評価減を認めるかどうかの判断基準は、その土地に簡単には撤去できない構築物が存在し、土地の処分が実際に制限されているかという点にあります。
砂利を敷いただけの土地は、いつでもロープを外して更地に戻せる簡易な状態と評価されるため、自用地評価を回避することは極めて困難です。
以下の表は、駐車場の整備状況と税務上の取り扱いの違いをまとめたものです。
| 駐車場の整備状況 | 税務上の評価区分 | 特例適用の可否 | 評価額の圧縮効果 |
|---|---|---|---|
| 砂利敷き・ロープ区画(月極) | 自用地(100%評価) | 適用不可(原則) | なし |
| アスファルト舗装(自営月極) | 自用地(100%評価) | 条件付きで適用可 | 小規模宅地の特例による50%減額のみ |
| 一括借上げ(アスファルト・設備あり) | 賃借権設定(約5%〜10%減) | 適用可 | 賃借権控除に加えて50%減額のダブル適用 |
このように、簡易的な設備だけで運用している場合は、税制上の優遇措置を受けるスタートラインにすら立てないという厳しいルールが存在します。
路線価地域と倍率地で異なる雑種地評価の基本となる「宅地比準方式」の構造
駐車場が位置する場所によって、相続税の基本となる評価額の計算方法は変わりますが、原則として地目は雑種地として扱われます。
雑種地の評価には、近隣にある宅地の価値をベースにして算出する宅地比準方式が採用されます。
路線価地域にある駐車場の場合は、接している道路の路線価をもとに、奥行きや形状による補正を加えた上で、宅地へ転用する際にかかる仮想の造成費を差し引いて1平方メートルあたりの単価を決定します。
一方、倍率地域にある駐車場の場合は、固定資産税評価額に特定の倍率を掛け合わせて算出します。
いずれの計算方法であっても、ベースとなる宅地の評価額が高ければ高いほど、自用地評価のままでは相続税の額が跳ね上がり、残された家族の手残りを圧迫する結果となります。
駐車場経営で自用地評価を回避して土地評価を下げるための2つの法的減額ルート
駐車場経営において土地にかかる相続税を劇的に下げるためには、単に車を停めさせているという事実だけでは不十分です。税務署から更地と同じ扱いを受ける最悪のシナリオを回避するためには、法律に則った2つの具体的な減額ルートを正しく踏む必要があります。
それが「賃借権の確立による評価減」と「小規模宅地等の特例の適用」です。これらを組み合わせることで、ただの雑種地として100%の満額課税を課される状態から抜け出し、合法的に土地評価を大きく圧縮することが可能になります。
まずは、どのような契約形態や設備投資を行えば、税務署が認めざるを得ない減額ルートに乗せることができるのか、その具体的な実務スキームを見ていきましょう。
コインパーキング運営会社への一括借上げで得られる「賃借権割合」の差し引き
自分で月極駐車場を運営している場合、利用者との契約は単なる「スペースの保管契約」とみなされ、土地の自由な処分権が手元に残っていると判断されます。これを防ぐ最も確実な方法が、信頼できるコインパーキング運営会社に土地を丸ごと貸し出す「一括借上げ(マスターリース)」契約です。
運営会社に土地を貸し付けると、土地の登記や実態において「賃借権」が設定されたものとみなされます。この場合、自分で自由に使うことができない制約付きの土地となるため、自用地としての評価額から一定の割合を差し引くことができます。
一括借上げを導入した際に適用される、主な契約形態ごとの評価引き下げ構造は以下の通りです。
| 契約形態 | 地主様の設備負担 | 適用される評価減の仕組み |
|---|---|---|
| 個人による月極経営 | 基本的にすべて自己負担 | 減額なし(自用地として100%評価) |
| 一括借上げ(地上権等) | なし(すべて運営会社負担) | 自用地評価から賃借権割合を控除 |
| 一括借上げ(特例適用) | なし(舗装等は運営会社施工) | 賃借権控除に加え、小規模宅地等の特例で50%減 |
ここで地主様が絶対に注意しなければならない現場の実態があります。それは、大手パーキング会社が提示する契約書の中に「貸主からの申し出によりいつでも1ヶ月前に通知すれば無条件で解約できる」という条項が入っているケースです。
このような解約猶予があまりにも短い一時使用目的の契約は、税務調査の段階で「いつでも更地に戻せるため、実質的に土地の処分権が制限されていない」とみなされ、賃借権の控除を否認される致命的な罠になり得ます。契約を結ぶ際は、法的に強い排他性を持った契約期間が定められているかをプロの目で見極めることが極めて重要です。
アスファルト舗装が命綱となる「小規模宅地等の特例」による50%評価減の要件
相続税をさらに引き下げるための最大の武器が、小規模宅地等の特例における「貸付事業用宅地等」の適用です。この特例が認められれば、200平方メートルまでの駐車場用地について、評価額を50%一気にカットすることができます。
しかし、この特例を適用するためには、国税庁が定める厳しいハードルを越えなければなりません。その最大の命綱となるのが、土地の上にアスファルト舗装やコンクリート舗装、あるいは精算機などの「構築物」が設置されていることです。
税務署がこの特例の可否を判断する際、舗装の有無は以下のように生殺与奪の権を握っています。
- アスファルト舗装やコンクリート舗装が敷き詰められている場合
土地の上に強固な構築物があるとみなされ、貸付事業用宅地としての要件をクリアして50%減額が適用されます。
- 砂利敷きやロープを張っただけの青空駐車場の場合
いつでも簡単に原状回復ができる簡易な整備とみなされ、特例の適用は原則として認められず、自用地評価となります。
つまり、砂利敷きのままで個人向けの月極経営を続けている土地は、小規模宅地等の特例の対象から外され、高額な課税を免れることができません。初期投資を抑えるために舗装を渋った結果、相続発生後に数千万円単位の税金が上乗せされるという悲劇が全国の地主様の間で頻発しています。
【実務シミュレーション】更地のままの自用地と一括借上げの駐車場における納税額の差
では、対策を怠った自用地評価の駐車場と、一括借上げを導入してアスファルト舗装を施した駐車場とで、実際の相続税評価額にどれほどの開きが出るのか、具体的な数字で比較してみましょう。
前提条件として、路線価地域にある面積200平方メートル、自用地としての評価額が1億円の土地を想定します。
- 自営で砂利敷きの月極駐車場として放置していた場合
自用地評価が100%適用されるため、評価額はそのまま1億円となります。小規模宅地等の特例も使えないため、この金額に対して満額の相続税が算出されます。
- コインパーキング会社へ一括借上げし、舗装を施した場合
土地に賃借権が設定されることで評価額が下がり、さらに構築物があるため小規模宅地等の特例(50%減額)が重複して適用されます。その結果、最終的な相続税評価額は約4,500万円から5,000万円程度まで圧縮されます。
このように、同じ200平方メートルの土地であっても、運営体制と設備の有無だけで、評価額に約5,000万円もの差が生まれるのです。
手残りの資金を少しでも多く遺族に残し、納税のための土地切り売りを防ぐためには、元気なうちから契約形態を整え、税務署に対抗できる書面と物理的な実態を作り上げておくことが賢明な防衛策となります。
税務調査の現場で指摘されるアスファルト舗装と「砂利・未舗装」の生死を分ける境界線
相続対策として所有する土地を活かす際、税務署の調査官が現地で何を真っ先に見るかをご存じでしょうか。彼らがチェックするのは、帳簿上の数字ではなく、土地の表面とその上に乗っている設備の物理的な実態です。特に駐車場経営における自用地評価を回避できるかどうかの境界線は、地面がアスファルトで覆われているか、それとも砂利や未舗装のまま放置されているかという点に集約されます。
実務の現場において、この物理的な違いがどのような税務ジャッジを下される原因になるのか、そのシビアな裏側を紐解いていきましょう。
国税庁が定義する「構築物」の要件と砂利を敷いただけの土地が否認される背景
多くの地主様が、砂利を敷いてロープを張っただけの月極駐車場でも、人に貸しているのだから自用地評価から外れて評価が下がる、あるいは小規模宅地等の特例が適用できると思い込んでいます。しかし、国税庁の通達や実際の税務判定において、その認識は通用しません。
特例の適用要件には「構築物の存在」が明記されています。税務上、砂利敷きは「いつでも簡単に撤去して更地に戻せる一時的な状態」と判断されるため、土地の利用が制限されている構築物とはみなされません。一方で、地中にしっかりと基礎を打ち込んで固定された精算機やゲート、地面に施工されたコンクリートやアスファルトの舗装は、撤去に相応の費用と手間がかかるため「容易に更地化できない法的・物理的な制限」が生じていると認められます。
以下に、税務調査で構築物として認められるかどうかの判定基準をまとめました。
| 整備の状況 | 構築物としての判定 | 税務署の見解と判断理由 |
|---|---|---|
| アスファルト舗装・コンクリート舗装 | 認められる | 地面が強固に覆われており、容易に更地へ戻せないため、土地の処分権が制限されていると判断されます。 |
| 砂利敷き・防草シートのみ | 原則否認 | 砂利やシートの撤去は極めて容易であり、単なる更地(自用地)の延長線上として扱われます。 |
| 精算機・ロック板・フェンス等の設置 | 認められる | 地中に基礎工事を伴う機器が設置されている場合、賃借人の権利や事業の実体性が強く認められます。 |
平成30年度税制改正「3年縛り」の罠!相続直前の駆け込み対策を無効化する新ルール
親の体調に不安を感じてから「急いでアスファルト舗装をして、コインパーキング会社と契約を結べば相続税は安くなる」という安易な駆け込み対策は、現在の税制では完全に封じ込められています。平成30年度の税制改正によって導入された、いわゆる「3年縛り」という極めて厳しいルールが立ちはだかるためです。
この改正により、相続が開始される前3年以内に新しく貸し付けを始めた駐車場については、いくら立派なアスファルト舗装を施してコインパーキングとして運営していても、貸付事業用宅地等としての50%減額特例の対象から完全に除外されることになりました。ただし、相続開始前3年を超えて事業規模で継続している場合や、一定の事業性要件をクリアしている場合は例外として認められますが、その立証ハードルは非常に高いのが現実です。
つまり、対策は健康なうちから長期的な計画に基づいて実行しなければ、いざという時に「1円も手残りを増やせない」という最悪の結果を招いてしまいます。
大手サブリース契約書の死角!「いつでも1ヶ月前に通知すれば解約できる」条項の落とし穴
コインパーキング運営会社と一括借上げ契約を結んでいるから100%安心、と考えるのも時期尚早です。私たちが実務で多くの地主様から契約書を見せていただく中で、極めて危険な「死角」が潜んでいるケースを何度も目にしてきました。
それは、大手駐車場会社が用意する標準的な契約書に記載されている「オーナー側からの解約予告期間」に関する条項です。契約書の中に「貸主は、いつでも1ヶ月前の書面通知をもって、無条件で契約を解除し更地としての返還を求めることができる」といった内容が含まれている場合、税務署はこれを見逃しません。
- 税務署が契約書の解約条項から判定するロジック
- 1ヶ月の猶予でいつでも更地に戻せるということは、土地の所有者に実質的な処分権が留保されている
- 第三者によって土地の利用が「強力に制限されている(賃借権が設定されている)」とは評価できない
- したがって、賃借権割合による控除は認めず、満額課税の自用地として取り扱う
このように、契約書のたった1行の文言によって、相続税の額が数千万円単位で跳ね上がってしまうのが税務の世界です。形だけのコインパーキング化に満足せず、税務調査の鋭い目線に耐えうる「強い排他的な賃借権」が法的に証明できる契約設計になっているかを細部まで検証することが、本当の意味での資産防衛に繋がります。
固定資産税と連動する実務書類の辻褄ズレを防ぐための税務対策
相続税の申告において、土地の評価額を抑えるために様々な特例や権利の差し引きを主張しても、市区町村が管理する固定資産税のデータと食い違いがあれば、税務署の調査官から厳しい追及を受けることになります。申告書類に記載した内容が、地方自治体に提出されている実務書類と完全に一致しているかどうかが、税務調査を無傷で乗り切るための隠れた生命線です。
固定資産税の名寄帳や償却資産申告書に誰の所有として舗装・設備が登録されているか
土地の評価を自用地評価から引き下げる、あるいは小規模宅地等の特例を適用するためには、その土地の上にアスファルト舗装や精算機などの構築物が存在し、それが「事業用」として稼働している客観的な証拠が必要です。税務署がその実態を確認する際、最も信頼する証拠が「償却資産申告書」や固定資産税の「名寄帳」です。
月極やコインパーキングの運営にあたり、誰の財布から工事費用が出て、誰の資産として償却資産税を納税しているのかが明確でなければなりません。
一括借上げ(サブリース)で土地を貸し出している場合、運営会社が自社の費用でアスファルト舗装を施し、その設備を運営会社の資産として市区町村に償却資産申告している事実が必要です。これが、地主様が勝手に処分できない「他人の権利が設定された土地」であることの動かぬ証拠となります。
逆に、砂利敷きのままであったり、地主様が個人で構築物を所有しているにもかかわらず償却資産としての申告を怠っていたりすると、税務署から「実態のないペーパー契約」とみなされ、自用地評価として課税されるリスクが跳ね上がります。
実務における所有区分と税務上の取扱いは、以下の表の通りに整理されます。
| 運営形態 | 舗装・設備の所有者 | 償却資産の申告者 | 税務署による土地評価の判定 |
|---|---|---|---|
| 自営の砂利敷き月極 | なし(または地主) | 未申告 | 構築物なしとみなされ自用地評価(満額課税) |
| 自営のアスファルト | 地主(個人) | 地主(個人) | 構築物ありとして特例適用の余地あり |
| 一括借上げ(コインパーキング) | 運営会社 | 運営会社 | 賃借権による評価減および特例適用の可能性極めて高 |
マンションや自宅アパートの敷地と駐車場が隣接している場合の一体評価の判定基準
実務で非常によくあるトラブルが、親が所有する自宅や賃貸アパートのすぐ隣に月極駐車場が配置されているケースです。この場合、税務署は「一体の土地」として評価するのか、それとも「別々の利用単位」として個別に評価するのかを極めて厳しくチェックします。
原則として、アパートの居住者専用の駐車場である場合は、アパートの敷地(貸家建付地)の一部として一体評価されます。しかし、アパート居住者以外の人にも広く貸し出している月極駐車場や、コインパーキングとして独立して運営されている場合は、別々の利用単位として区分して評価しなければなりません。
境界線が曖昧な砂利敷きで、アパートの住人と部外者が混在して利用しているような状態では、税務上の判定が非常に不安定になります。確実に別評価として小規模宅地等の特例などの恩恵を受けるためには、物理的なフェンスによる仕切りや、アスファルト舗装による視覚的な区別を行い、契約書上でも利用区分を完全に独立させておくことが必須の実務防衛策となります。
実際に税務署から届いた「相続税についてのお尋ね」への正しい対処法と手続き書類一覧
相続が発生してしばらくすると、税務署から「相続税についてのお尋ね」という緑色の封筒が届くことがあります。これは事実上の事前調査であり、特に雑種地や駐車場を所有している地主様に対しては、自用地評価を回避するための減額申告が適正であるかを確認するための鋭い質問が並んでいます。
この段階で、慌てて口頭で言い訳をしたり、不十分な書類を返送したりすると、即座に本格的な実地税務調査へと発展します。税務署からの疑いの目をクリアにし、こちらの主張を完全に認めさせるためには、申告時に以下の実務書類を完璧に揃えて提出する必要があります。
- 運営会社と締結した「土地一時使用賃貸借契約書」または「一括借上げ契約書」の写し
- 運営会社から地主様の口座へ毎月振り込まれている「賃料の入金履歴(通帳のコピー)」
- アスファルト舗装や機器設置が行われていることがひと目でわかる「現地のカラー写真」
- 工事当時の「見積書」および「領収書」(地主様側で舗装を行った場合)
- 運営会社が提出している「償却資産申告書」の控え、または固定資産税の「名寄帳」
私たち業界人の目から見ても、税務署は「書類の整合性」を何よりも重んじます。契約書の日付、毎月の入金実績、そして固定資産税の申告状況がすべて一つの線で繋がって初めて、税務署は減額を認めざるを得なくなります。事前の契約設計と実務書類の管理こそが、最大の節税対策なのです。
数億円のローンを負うアパート建設を回避してコインパーキング経営で守り抜く資産
相続税の支払いに頭を悩ませる多くの地主様のもとへ、ハウスメーカーの営業担当者は決まって「アパートを建てて数億円の借金をすれば、貸家建付地として評価が下がり、相続税を劇的に減らせます」と魅力的な提案を持ってきます。しかし、相続対策の現場を長年見つめてきたプロの目から言わせていただくと、この提案には地主様の老後の財布を脅かす大きな罠が潜んでいます。
「相続税を下げるためだけに多額の借金をする」という古典的土地活用の破綻リスク
相続税の課税額を抑える目的だけで、数億円もの新築アパートローンを組む手法は、今の時代において極めてリスクの高いギャンブルと言わざるを得ません。確かに建物があることで自用地評価から貸家建付地へと評価は下がり、借入金というマイナスの財産を作ることで目先の相続税は大きく圧縮されます。
しかし、本当の悲劇は相続が発生した後に始まります。人口減少や近隣の競合アパートとの乱立競争により、新築から10年も経過すれば空室が目立ち始め、家賃の引き下げを余儀なくされるケースが後を絶ちません。アパートの経営が苦しくなっても、毎月の銀行へのローン返済は容赦なく続きます。税金は下がったものの、手元の資金が毎月キャッシュアウトしていく生活はまさに地獄です。最終的には修繕費も払えず、大切な土地の一部を切り売りして返済に充てるという、本末転倒な結末を迎える地主様を私は何度も見てきました。
景気に左右されず初期投資も不要なコインパーキング一括借上げがもたらす心の平穏
一方で、土地を運営会社に貸し出し、相手側の資金でアスファルト舗装や機器の設置を行ってもらうコインパーキングの一括借上げであれば、借金を背負う恐怖から完全に解放されます。最大のメリットは、初期投資や運営コスト、毎月の稼働状況に左右されることなく、毎月一定の賃料が確実に振り込まれる点にあります。
アパート経営とコインパーキング一括借上げの現実的なリスクとリターンを比較してみましょう。
| 比較項目 | アパート・マンション経営 | コインパーキング一括借上げ |
|---|---|---|
| 初期投資(借入金) | 数千万円から数億円(全額自己責任) | 0円(運営会社が全額負担) |
| 空室・稼働リスク | 空室が増えると手取りが激減し返済困難に | 周辺の稼働状況に関わらず毎月定額支給 |
| 将来の転用・解約 | 借地借家法が強く働き、立ち退きに数年・数千万円 | 契約満了後にスムーズに更地返還が可能 |
| 相続時の評価減 | 貸家建付地として約3割から4割の評価圧縮 | 賃借権の控除や小規模宅地等の特例が適用可能 |
このように、重いリスクを抱えてまでアパートを建築しなくても、契約内容やアスファルト舗装などの実態をクリアしていれば、駐車場運営をベースにしながらもしっかりと評価減の恩恵を受け、家族に無借金でクリーンな資産を引き継ぐことができるのです。
親族間のトラブルを防止し、将来の売却や建物建築へ柔軟にシフトできる暫定活用の強み
相続を円滑に進める上で、アパートのような巨大な構築物を建ててしまうと、後から遺産分割を行う際に大きな火種となります。一つのアパートを兄弟で共有名義にすると、将来の売却や大規模修繕の意思決定の場面で必ず揉めることになります。また、建物の入居者を立ち退かせるためには膨大な時間と立退料が必要になるため、実質的に「売るに売れない死んだ土地」になりかねません。
その点、一時使用目的としてコインパーキング一括借上げにしておけば、契約期間が満了したタイミングで、いつでも更地に戻すことができます。
- 兄弟で綺麗に土地を等分して分筆し、それぞれ相続する
- 相続税の納税資金を確保するために、更地として最高値で売却する
- 将来的に本当に有利な事業計画が見つかった段階でアパートや商業ビルを建てる
このような「将来の選択肢を狭めない柔軟性」こそが、駐車場を賢く活用する地主様が手にできる最大の防衛策なのです。資産を守りながら次の世代へバトンを繋ぐためにも、無理な借金に頼らない堅実な方法を今から選択しておくことが極めて重要になります。
初期費用0円で駐車場経営の自用地評価を完全クリア!プリーズパークが提案するオーナー様第一主義の土地活用
大切な土地が更地と同じ自用地とみなされてしまい、予想もしない高額な相続税がのしかかるという恐怖を解決するには、税務署が認めざるを得ない客観的な事実と完璧な証拠をあらかじめ揃えておく必要があります。私たちプリーズパーク(株式会社フィード)は、地主様が身銭を切ることなく、かつ法的な要件を完全に満たした状態で節税ルートを確立できる賢い土地活用をご提案しています。
駐車場運営における節税対策は、アスファルト舗装の有無や契約内容によって大きく結果が分かれます。まずは自営の場合と弊社のプランを導入した場合の決定的な違いを下表でご確認ください。
| 評価のポイント | 個人での青空・砂利敷き月極運営 | プリーズパークによる一括借上げプラン |
|---|---|---|
| 相続税の評価区分 | 自用地として100%課税(減額なし) | 貸付事業用宅地等として50%減額適用 |
| 地上の構築物要件 | なし(砂利敷きは更地と同等判定) | あり(自社負担でアスファルト舗装敷設) |
| 初期費用・工事費 | オーナー様が数十万〜数百万円を負担 | 0円(すべて弊社が全額負担) |
| 管理・クレーム対応 | オーナー様自身での対応が必要 | 24時間365日すべて弊社にお任せ |
| 毎月の手残り収益 | 空室リスクにより毎月変動する不安 | 稼働状況に関わらず毎月固定の賃料収入 |
アスファルト舗装の工事費用から最新の精算機設置まで、すべてを弊社負担で行う一括借上げプラン
小規模宅地等の特例を適用して土地評価額を50%減額(上限200平米まで)させるためには、土地の上にアスファルト舗装やコンクリート舗装、あるいは精算機やゲートといった構築物が存在していることが国税庁の定める絶対条件です。しかし、個人でこれらの舗装工事を行う場合、数十万から数百万円もの手出し資金が必要となり、これが原因で対策を断念してしまう地主様も少なくありません。
プリーズパークの一括借上げプランであれば、オーナー様の初期費用負担は一切不要です。
- 特例適用の命綱となる全面アスファルト舗装工事
- 最新の料金精算機や防犯カメラ、看板の設置
- 周辺を囲うフェンスや照明などの付帯設備工事
これらの初期投資や工事費用は、すべて弊社が自社資産として全額負担して設置いたします。これにより、オーナー様はご自身の財布を痛めることなく、税法上で最も有利に働く構築物付きの貸付事業用土地という実態を合法的に作り出すことができます。
税理士の厳しいチェックにも耐えうる、実務上の「強い排他的賃借権」を証明する万全の契約設計
コインパーキング会社に土地を貸し出しているからといって、どんな契約内容でも税務署に通るわけではありません。業界大手の契約書にさえ潜む致命的な罠として、貸主の都合で1ヶ月前などの短期間に無償解約できる一時使用の特約が盛り込まれているケースがあります。これでは税務調査の際、土地の自由な処分権が制限されていないため実質的な自用地であると判定され、賃借権の評価減を否認されてしまいます。
こうした落とし穴を未然に防ぐため、弊社では提携税理士の厳格な監修のもとで契約書を設計しています。一時しのぎの空き地利用ではなく、オーナー様の土地に正当な利用制限がかかっていることを客観的に証明できる「強い排他的賃借権」を法的に盛り込んだ書面を締結します。
さらに、設置した舗装や設備は弊社の償却資産として市区町村へ適正に申告するため、固定資産税の名寄帳や償却資産申告書の記録とも完全に整合性が取れます。税務調査官がどれだけ書類の辻褄を追ってきても、動かぬ証拠をもって適正な評価減を主張できる体制が整います。
船橋から全国へ!収益が見込めない立地には「無理な開設を提案しない」現場第一の信頼
株式会社フィード(千葉県船橋市東船橋4-30-8 サンビレッジ206、TEL:047-455-3105)が運営するプリーズパークは、強引な営業や実現不可能なシミュレーションの提示は一切行わないことを固く約束しています。私たちは、地主様の資産防衛を最優先に考える現場主義のパートナーです。
事前の徹底した市場調査により、どうしてもコインパーキングとしての収益化や長期継続が難しいと判断した土地については、安易な開設を促さず、別の適切な手段を検討すべきだと正直にお伝えしています。これこそが、多くの地主様から厚い信頼を寄せられている理由です。
親御様から大切な土地を引き継ぐ際、焦ってハウスメーカーの言葉に乗せられ、数億円のローンを組んでアパートを建ててしまう地主様を何人も見てきました。しかし、これからの時代、借金という重荷を背負わずに土地の価値を守り、将来の売却や用途変更に柔軟に対応できる暫定の活用方法として、コインパーキング一括借上げは最も安全な盾となります。
ご自身の土地が自用地とみなされて満額の課税を課されてしまうのか、それとも賢く半額に抑えられるのか、まずは弊社の無料診断にて専門の目からお答えいたします。いつでもお気軽にお問い合わせください。
著者紹介
著者 - プリーズパーク
これまで私たちは、相続した遊休地や狭小地の活用をお手伝いする中で、「月極駐車場にしているから相続税が下がると思っていたのに、更地扱い(自用地評価)になると税理士に指摘された」というオーナー様の悲痛な声を数多く聞いてきました。単にロープを張っただけの砂利敷き駐車場や、解約条項が緩すぎる契約書では、国税庁の厳しい税務調査をクリアできず、せっかくの土地活用の努力が無駄になってしまうのが厳しい現実です。
だからこそ、開設時の工事費用から精算機などの設備導入までを弊社が負担する「初期費用0円」の一括借上プランを通じて、確実なアスファルト舗装(構築物)を施し、税理士のチェックにも耐えうる「強い排他的賃借権」を証明できる契約設計を整えることが、資産を守る極めて有効な防衛策になると確信しています。現場調査と運営設計を徹底してきた立場から、大切な資産を守り抜き、オーナー様の資産価値を最大化するための正しい税務境界線を知っていただくために、この記事を執筆しました。