


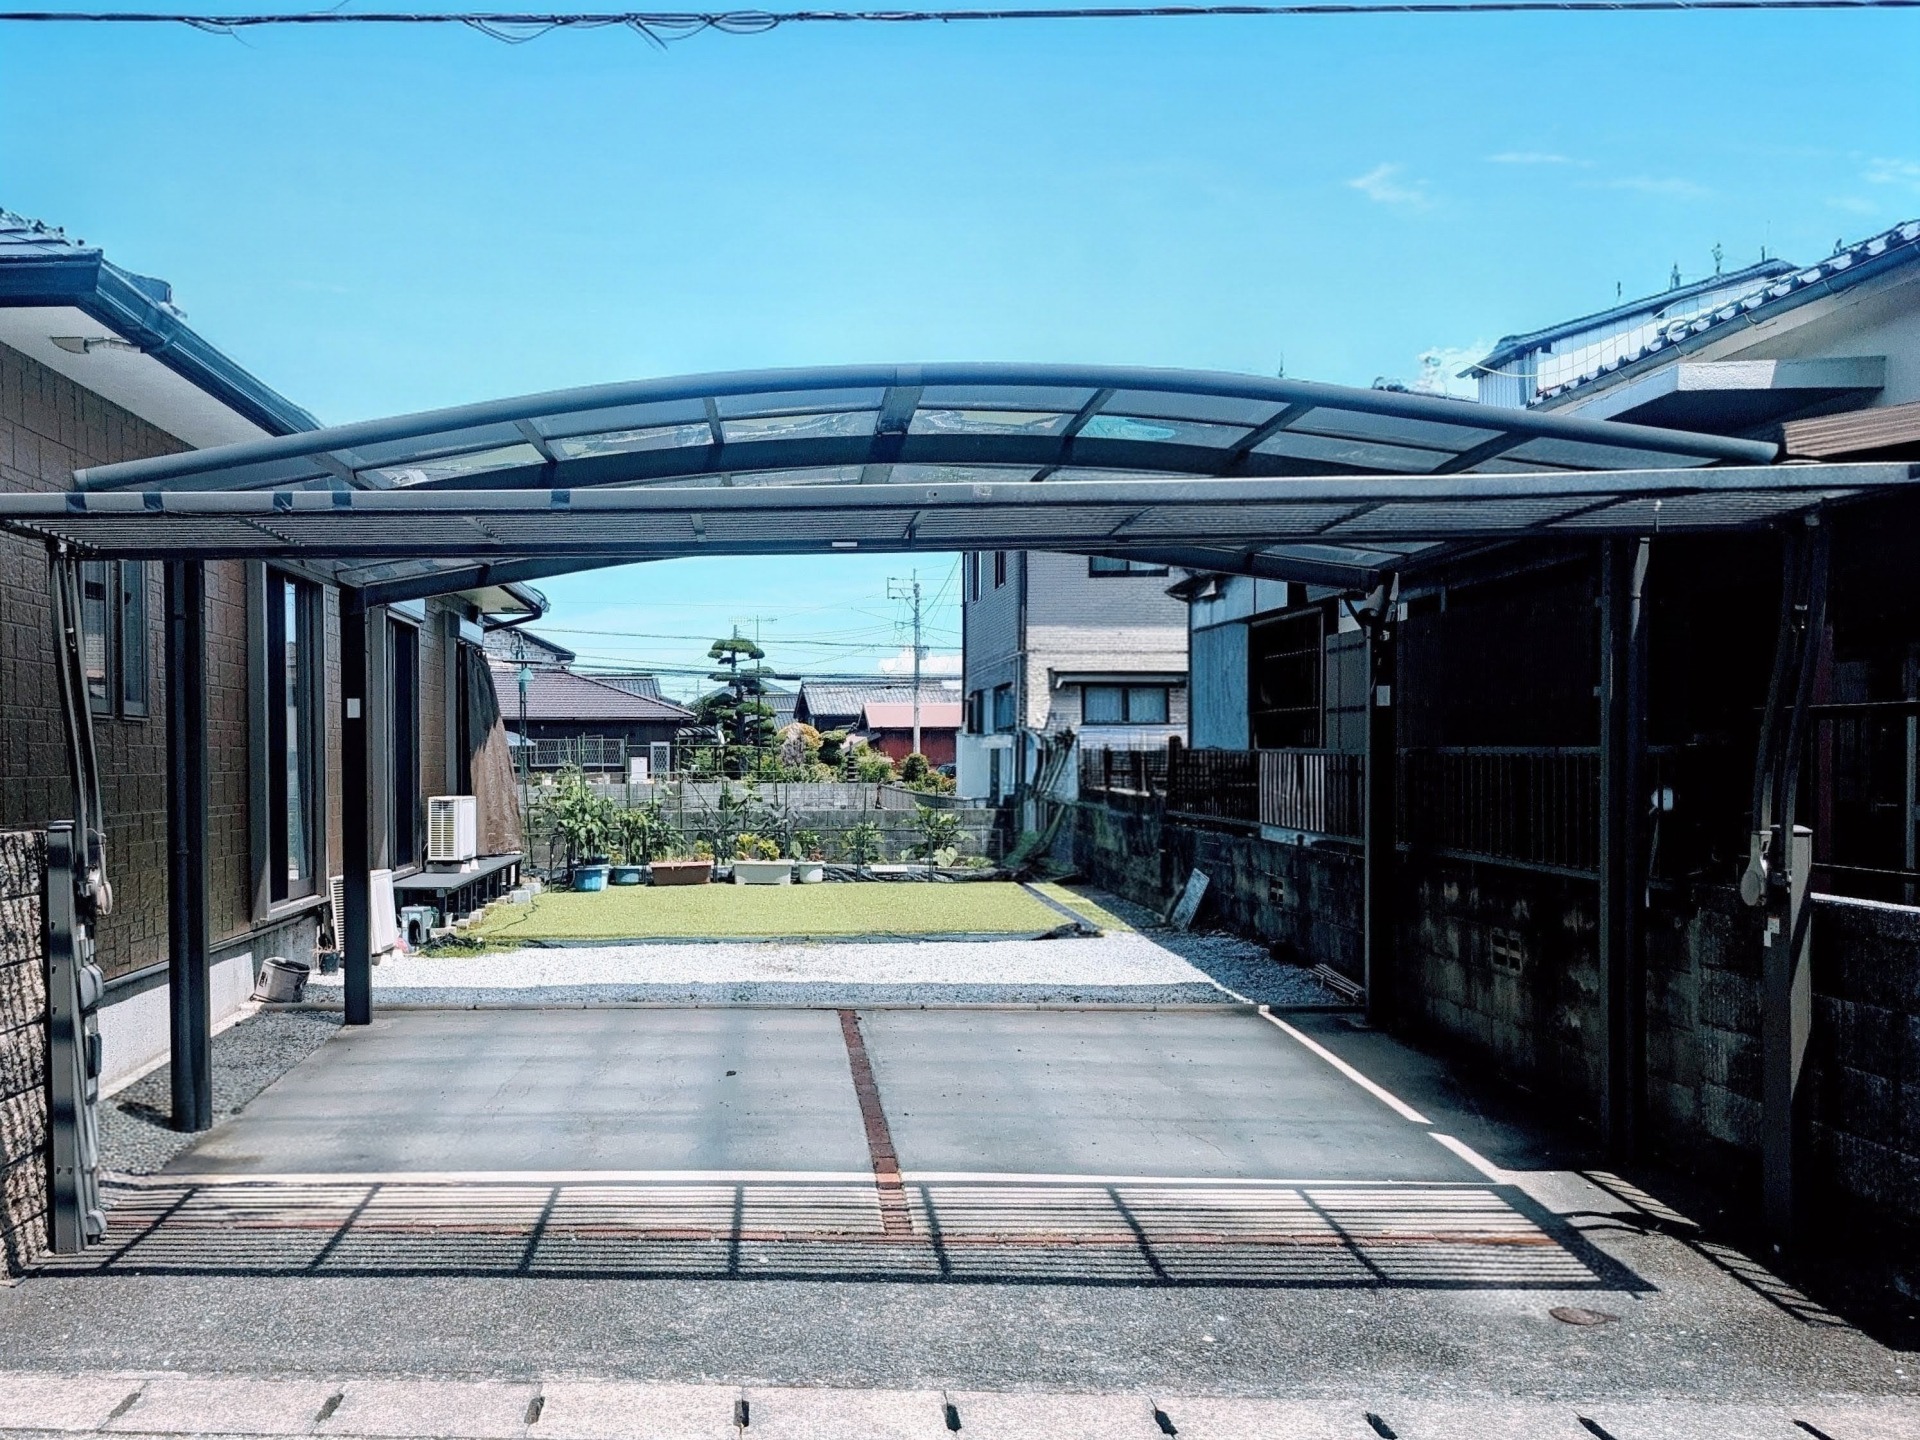
自宅の庭や敷地の一部を駐車場にする際、最も警戒すべきは「固定資産税の跳ね上がり」による手残りの消失です。
まず押さえるべき事実として、ご自身や家族の車を停める自家用スペースであれば、住宅の敷地と一体的に使われている限り、住宅用地の特例が継続されるため、土地の税金は原則として変わりません。一方で、月極やコインパーキングとして外部の第三者へ貸し出す場合は、貸し付けた面積分のみ特例から除外されて非住宅用地扱いとなり、その部分の税額が増額されます。小規模住宅用地では固定資産税の課税標準が200㎡まで1/6に軽減されるため、転用面積と土地評価額によっては差額が無視できません。登記を変えずに隠そうとしても、自治体は申告内容や現地の利用実態をもとに課税するため、課税逃れは通用しません。
さらに、良かれと思って自費でアスファルト舗装を行うと、土地の増税に加えて、事業用資産としての舗装や設備に償却資産税がかかる場合もあるという二重の罠が存在します。プリーズパークでも、狭小地や自宅併設地の相談では、車室だけでなく出入口・転回スペース・自宅との共用通路まで図面上で確認し、どこまでを貸出用として設計するかを先に整理しています。
ネット上の曖昧な噂に惑わされて敷地全体が6倍の重税になると諦める必要も、無計画な工事で赤字に陥る必要もありません。敷地の一部の活用で確実に利益を残す鍵は、正確な面積按分による税金計算を把握し、設備投資や管理リスクを事業者に委ねて増税分を地代収入で上回る仕組みを選ぶことです。
本記事では、舗装種別による税負担の差から失敗実例の回避策、初期費用ゼロで安定収入を最大化する実践的な活用手順まで余すところなく解説します。
宅地の一部を駐車場にしたときの固定資産税はどう変わる?気になる結論からズバリ解説
手入れが大変な自宅の庭や持て余している敷地の一部を駐車場へ整備したいと考えたとき、真っ先に頭をよぎるのが固定資産税の増額ではないでしょうか。
一般的には「駐車場にすると固定資産税が6倍になる」と言われることがあります。しかし、プリーズパークで土地活用のご相談を受けてきた私の実感では、自宅が残る敷地の一部を活用するケースでは、敷地全体が一律で6倍になるわけではありません。
重要なのは、駐車場にすること自体ではなく、その区画を誰が、どのように使うかです。自家用か、外部への貸出かによって、住宅用地特例の扱いが変わります。
| 利用パターン | 土地の税務上の扱い | 固定資産税の変動 | 主な注意点 |
|---|---|---|---|
| 自家用(自分や同居家族) | 住宅用地特例が継続する可能性が高い | 駐車場化だけを理由に増額されるとは限らない | 家屋と一体の自家用駐車場であることが前提 |
| 外部貸出(月極・コインパーキング) | 貸出部分は非住宅用地として扱われる可能性がある | 貸出部分に応じて増額する可能性がある | 車室だけでなく専用通路の扱いも要確認 |
| 空き地全体の活用 | 住宅用地特例の対象外となる | 特例分がなくなり税負担が増える | 建物を取り壊す前に収支確認が必要 |
住宅用地には、200㎡までの部分について固定資産税の課税標準を6分の1、都市計画税を3分の1にする特例があります。外部貸しの駐車場は住宅用地以外の土地の例として扱われるため、活用面積や自治体の判断を踏まえた確認が欠かせません。
自分や家族の車を停める自家用駐車場なら固定資産税は上がらない?
自分や同居する家族が所有する車を停めるために、庭をコンクリートで固めたり、砂利を敷いたりしても、通常は「住宅の敷地と一体になった自家用駐車場」として住宅用地特例の対象に含まれます。
つまり、土の庭を駐車スペースに変えたことだけを理由に、住宅用地特例が外れるわけではありません。
- 庭から自家用駐車場へ変えても、住宅と一体で使う限り住宅用地として扱われやすい
- コンクリートやアスファルトで舗装しても、土地の用途が自家用なら直ちに非住宅用地にはならない
- 個人が家事用として使う舗装は、通常、事業用の償却資産には該当しない
ただし、固定資産税は土地の評価替えや周辺の地価動向などでも変わるため、「工事をしても税額が絶対に変わらない」とまでは言い切れません。あくまで、自家用駐車場化そのものによって住宅用地特例が外れるわけではない、という理解が適切です。
他人に貸す月極やコインパーキングは貸し出した面積分だけ増税になる
敷地の余剰スペースを近隣住民への月極駐車場やコインパーキングとして第三者へ貸し出す場合は、考え方が変わります。
貸出部分は住宅の利用に直接必要な土地ではなく、収益を生むための土地と判断される可能性があります。その場合、住宅用地特例の対象から外れ、固定資産税・都市計画税の負担が増えることになります。
現場では、「車室2台分だけを貸すなら、白線の内側だけが課税対象になるのでは」と考える方が多くいらっしゃいます。しかし実際には、駐車場へ出入りするための専用通路、転回スペース、看板の位置なども含めて利用実態を見られることがあります。
私たちが相談対応をする際には、まず次の3点を確認しています。
- 外部貸出に使う区画は何㎡か
- 自宅と共用の通路か、駐車場専用の通路か
- 1月1日時点で外部貸出の状態になっているか
自治体によって扱いが異なることがあるため、最終的には土地所在地の資産税課への確認が必要です。ただ、事前に図面を用意し、貸出範囲を明確にしておくと、税額の見通しを立てやすくなります。
敷地全体の税金が6倍に跳ね上がるというネットの噂は誤解されやすい
「駐車場にすると固定資産税が6倍」という説明は、住宅用地特例の仕組みだけを切り取った表現です。
たとえば、200㎡以下の小規模住宅用地では、固定資産税の課税標準が本来の6分の1になります。この特例がなくなると、単純比較では6倍相当になることがあります。
ただし、自宅が建つ敷地の一部だけを駐車場として外部に貸す場合、通常は敷地全体ではなく、非住宅用地と判断された部分を分けて考えます。東京都も、1筆の土地に住宅用地と非住宅用地が混在する「一部住宅用地」という考え方を示しています。
たとえば60坪の敷地のうち、10坪程度を外部貸出の駐車場にする場合、住宅が建つ残りの部分まで一律に特例が外れるとは限りません。
税金を過度に恐れるよりも、次の順番で確認することが現実的です。
- 駐車場として使う面積を図面上で出す
- その面積で税額がどの程度増えるか試算する
- 想定賃料・想定売上と比較する
- 増税分を上回る手残りが見込めるか判断する
知らないと損をする固定資産税と住宅用地の特例の基本ルール
自宅の敷地を活用して駐車場を始めるときに、避けて通れないのが固定資産税の仕組みです。知らずに進めると、想定外の税負担や手続き漏れにつながることがあります。
ここでは、住宅用地特例の基本と、実務で確認すべきポイントを整理します。
最大6分の1に税額が減額される住宅用地の特例とは
住宅が建っている土地には、生活用の土地に配慮した「住宅用地の特例」があります。
| 区分 | 対象面積 | 固定資産税の課税標準 | 都市計画税の課税標準 |
|---|---|---|---|
| 小規模住宅用地 | 住宅1戸あたり200㎡まで | 評価額の6分の1 | 評価額の3分の1 |
| 一般住宅用地 | 200㎡を超える部分 | 評価額の3分の1 | 評価額の3分の2 |
この特例があるため、住宅用地は更地や事業用地と比べて税負担が抑えられています。だからこそ、敷地の一部を収益目的で使うときは、特例が外れる面積を把握することが大切です。
税額が決まる基準は登記簿の地目だけではなく1月1日時点の利用状況
固定資産税は、毎年1月1日を基準として課税されます。
登記簿上の地目が「宅地」のままであっても、現実には第三者へ継続的に貸し出す駐車場として使われている場合、課税上は住宅用地以外として扱われることがあります。
私自身、土地オーナー様から「地目変更登記をしていなければ大丈夫ですか」と聞かれることがあります。しかし、登記の有無だけで判断されるわけではありません。
特に確認しておきたいのは、次の点です。
- 毎年1月1日時点の利用状況
- 看板、車止め、区画線、精算機などの設置状況
- 月極契約や時間貸し運営など、継続的な外部貸出の実態
- 住宅と共用する範囲と、駐車場専用に使う範囲
土地や家屋の利用状況が変わった場合、住宅用地に関する申告を求める自治体もあります。自己判断せず、所在地の自治体窓口へ早めに確認することをおすすめします。
役所の調査で確認されやすい現況課税の実態
「自宅の庭先なら、役所に気づかれないのでは」と考える方もいるかもしれません。
しかし、固定資産税は現況をもとに判断されるため、自治体が行う調査の対象になり得ます。調査方法や頻度は自治体によって異なりますが、航空写真、現地確認、申告内容、周辺状況などをもとに利用実態が確認されることがあります。
特に外部貸出を始めると、次のような変化が目に見えやすくなります。
- 庭木を撤去して車両が出入りできる状態になった
- 区画線、車止め、ロープ、料金看板を設置した
- 精算機・照明・ロック板などを設置した
- 特定の第三者の車が継続的に駐車している
「隠す」前提で始めると、後から収支の説明が難しくなります。最初から税負担を織り込んで運営計画を立てたほうが、結果的に安心です。
舗装方法で税金が変わる?砂利とアスファルトやコンクリートの違い
庭の草むしりから解放されたい、あるいは空きスペースを駐車場として貸し出したいと考えたとき、砂利にするか、アスファルトやコンクリートにするかで迷う方は多いです。
舗装方法は固定資産税だけでなく、初期費用、利用者の印象、管理の負担、償却資産税にも関わります。
自宅の庭をコンクリートやアスファルトで舗装した場合の固定資産税への影響
自家用として使う庭をコンクリートやアスファルトで舗装しても、その土地が住宅と一体の自家用駐車場であれば、舗装を理由に住宅用地特例から外れるわけではありません。
一方、同じ舗装でも、第三者への貸出を目的とした駐車場として使う場合は、利用実態に応じて非住宅用地として扱われる可能性があります。
つまり、税務上の分かれ目は「砂利かアスファルトか」ではなく、主に以下の2点です。
- 自家用か、事業用・外部貸出か
- 住宅の敷地として一体利用されているか
舗装は見た目や使いやすさを改善する手段ですが、税金面では用途との組み合わせで判断する必要があります。
砂利敷きと舗装工事の費用相場とそれぞれにかかる設備の税金
工事費は地盤、排水、既存ブロック塀の撤去、道路との高低差などで大きく変わります。以下は、プリーズパークへ寄せられる小規模駐車場のご相談で比較されやすい目安です。
| 舗装の種類 | 1台あたりの工事費用目安 | 自家用の土地税 | 管理面での特徴 |
|---|---|---|---|
| 砂利敷き | 5万~10万円程度 | 駐車場化だけでは変わらない | 初期費用は抑えやすいが、雑草・砂利飛散が起きやすい |
| アスファルト舗装 | 15万~25万円程度 | 用途次第 | 水はけや見栄えに配慮しやすい |
| コンクリート舗装 | 25万~40万円程度 | 用途次第 | 耐久性は期待しやすいが、初期費用は高くなりやすい |
砂利敷きは安く始められる反面、雨の日のぬかるみや雑草、タイヤによる砂利の移動などが起こりやすい傾向があります。
過去に、砂利敷きで月極駐車場を始めたものの、近隣に舗装済みの駐車場ができたことで解約が続いたという相談がありました。空車になっても、外部貸出用として整備した土地の税負担や管理の手間は残ります。
「まずは安く始める」が、必ずしも「手残りが多い」につながるとは限りません。
償却資産税の落とし穴
外部貸出用の駐車場としてアスファルト舗装、フェンス、外灯、看板、精算機などを所有する場合、それらは土地・家屋とは別に償却資産として申告・課税の対象になることがあります。
自治体の案内でも、駐車場舗装、外灯、フェンス、看板などは、事業用の償却資産の例として挙げられています。
ここで注意したいのは、「工事費が150万円を超えたら必ず課税される」という単純な話ではないことです。償却資産税には150万円という免税点がありますが、判定は原則として所有する償却資産の課税標準額の合計で行われます。
また、家庭用と事業用を兼ねる設備は、自治体によって扱いの確認が必要です。たとえば横浜市では、同じ資産を家庭用と事業用に使う場合、事業割合での按分を認めず、資産全体を課税対象とする案内があります。
小規模な土地活用ほど、舗装費や設備税を回収できるかが重要です。自己資金で設備を持つのか、運営会社が設備を保有する方式を選ぶのかは、契約前に比較しておきましょう。
敷地の一部を外部に貸し出す場合の固定資産税シミュレーション
宅地の一部を駐車場に変更すると、固定資産税の負担がどの程度増えるのか。ここは感覚ではなく、数字で見ることが大切です。
以下は、プリーズパークで初期検討用に行ったモデル試算です。実際の税額は、評価額、負担調整措置、都市計画税の有無、自治体の判定などで変わるため、目安としてご覧ください。
敷地全体ではなく駐車場にした面積を按分して計算する手順
外部貸出に使う部分が非住宅用地として扱われる場合、検討は次の手順で進めます。
- 敷地全体の面積を確認する
- 車室・専用通路など、外部貸出に使う範囲を図面で区分する
- 住宅用地として残る面積を確認する
- 固定資産税評価額を面積比で仮置きする
- 住宅用地部分と非住宅用地部分を分けて試算する
| 敷地の区分 | 特例の適用 | 固定資産税の考え方 |
|---|---|---|
| 自宅・庭部分 | 住宅用地特例が継続する可能性がある | 評価額 × 特例率 × 税率 |
| 貸出駐車場部分 | 非住宅用地として扱われる可能性がある | 評価額 × 税率を基準に検討 |
実務では、通路が住宅と駐車場のどちらにも使われることがあります。この共用部分の扱いは、図面と現況により判断されるため、事前に自治体へ確認するのが確実です。
40坪から60坪の戸建て敷地で2台分を月極駐車場にした場合の具体的な税額変化
モデルケースとして、敷地面積50坪・約165㎡、土地の固定資産税評価額1,500万円の住宅を考えます。
このうち、庭の一部である30㎡を2台分の外部貸出駐車場として使う前提です。税率は固定資産税の標準税率である1.4%を用い、負担調整措置や都市計画税は考慮しない簡易試算とします。
| 項目 | 活用前 | 活用後 | 差額 |
|---|---|---|---|
| 住宅用地部分の固定資産税 | 約35,000円 | 約28,600円 | 約-6,400円 |
| 貸出部分の固定資産税 | 0円 | 約38,000円 | 約+38,000円 |
| 土地の固定資産税合計 | 約35,000円 | 約66,600円 | 約+31,600円 |
このモデルでは、年間の増額は約3万1,600円、月額換算では約2,600円です。
私たちがこの試算を社内で共有した際にも、最初に驚かれたのは「6倍」という言葉から受ける印象と、実際の増額見込みの差でした。
もちろん、評価額が高い地域や貸出面積が広いケースでは増額も大きくなります。ただし、少なくとも「庭の一部を2台分貸したら、家全体の税金が何十万円も増える」というイメージだけで判断するのは早計です。
土地の固定資産税が上がっても賃料収入で手残りをプラスにする収支の考え方
上記のモデルケースで、月額1万円の月極駐車場を2台分貸し出せたと仮定します。
- 年間賃料収入:1万円 × 2台 × 12か月 = 24万円
- 固定資産税の増額目安:約3万1,600円
- 税引前の差額:約20万8,400円
ここで見落としやすいのが、空車、募集費、舗装費、清掃、無断駐車対応、確定申告の手間です。
以前、近隣の方へ月額5,000円で1台分を直接貸していたオーナー様から相談を受けたことがあります。年6万円の収入があるので十分だと思っていたものの、税負担、草むしり、無断駐車の連絡、契約更新のやり取りまで含めると、「思ったより残らない」と感じていたそうです。
駐車場活用では、売上だけでなく、以下の式で判断することが大切です。
年間手残り = 年間収入 - 固定資産税等の増額 - 初期費用の回収額 - 管理費 - 空車損失
敷地の一部を駐車場にして大失敗した実例とプロが教える回避策
自宅の庭や余った土地を活用して収入を得ようとしても、税金や初期費用の読み違いで、想定より手残りが少なくなることがあります。
ここでは、実務で起こりやすい失敗と、計画段階でできる回避策を紹介します。
年末に開設して翌年度から税負担が変わったケース
固定資産税の基準日は毎年1月1日です。
そのため、12月下旬に外部貸出用の駐車場を完成させ、年明け時点で貸出状態になっていると、翌年度の課税に影響する可能性があります。
実際に、「年内にきれいに整備して新年から使いたい」という希望から、12月中に工事・貸出開始を進めたオーナー様がいました。収入が十分に立ち上がる前から、翌年度の税負担に影響する可能性を織り込む必要がありました。
ここでの学びは、税金を避けるために無理に開設時期をずらすことではありません。重要なのは、次のように年間スケジュールまで含めて収支を考えることです。
- 工事開始日
- オープン日
- 1月1日時点の利用状況
- 募集・稼働開始までの期間
- 初年度の収入見込み
住宅を取り壊して駐車場にした場合、1月1日時点で住宅用地でなければ、翌年度から住宅用地特例を受けられなくなる旨を自治体も案内しています。
砂利敷きの個人月極で空室が続き、管理負担だけが残った失敗談
初期費用を抑えるため、砂利を敷いてロープを張り、個人で月極駐車場を始める方法があります。
この方法は、需要が安定していて利用者が決まっている場合には有効なこともあります。ただ、見通しが甘いまま始めると、次のような問題が起きやすくなります。
- 雨の日にぬかるみや水たまりができる
- 雑草や砂利の飛散で見栄えが悪くなる
- 舗装済みの競合駐車場が近くにできる
- 1台空いただけで収入が大きく減る
- 無断駐車や契約者対応を自分で行う必要がある
私が特に注意すべきだと感じるのは、「月極賃料が低い土地」です。
月額5,000円の1台分では、年間収入は6万円です。ここから増税分、管理費、草むしりの時間、契約関連の手間を差し引くと、想定より利益が残らないことがあります。
小規模な駐車場ほど、単に「貸せるか」ではなく、「税金と管理費を引いても続ける意味があるか」を見る必要があります。
自費で高額なアスファルト舗装をして利回りが崩れたケース
利用者に選ばれやすい駐車場にするため、自費でアスファルト舗装やフェンス、照明、看板を整備する方もいます。
整備自体が悪いわけではありません。しかし、2台から3台程度の小規模な土地で、数十万円から100万円超の投資をすると、回収に長い期間がかかることがあります。
さらに事業用の舗装・設備を所有する場合、償却資産税の申告・課税の対象になる可能性もあります。
私たちが現地調査で重視しているのは、「きれいに整備できるか」だけではありません。
- 初期投資を何年で回収できるか
- 想定稼働率が下がっても赤字にならないか
- 設備の修繕費を誰が負担するか
- 将来、住宅建築や売却をするときに撤去しやすいか
土地活用は、投資額を増やせば必ず収益が増えるものではありません。特に暫定利用では、撤去費まで含めた収支を見ることが重要です。
自宅の敷地を賢く活用して税金負けを防ぐ駐車場経営の選択肢
敷地の一部を外部へ貸し出すと、その面積に応じて住宅用地特例の扱いが変わる可能性があります。
だからこそ、収入だけでなく、初期費用・税金・管理負担・空車リスクまで含めて、運営方式を選ぶことが大切です。
個人管理の月極駐車場と専門業者による一括借上方式の収益比較
| 比較項目 | 個人管理の月極駐車場 | 専門業者による一括借上方式 |
|---|---|---|
| 毎月の収入 | 満車なら大きいが、空車時は減少する | 契約条件に応じた固定賃料を得やすい |
| 初期費用 | 舗装・募集・看板などを自己負担する場合がある | 事業者負担となる方式がある |
| 設備の所有 | オーナー所有なら修繕・税務対応が必要 | 事業者所有なら負担区分を整理しやすい |
| 管理業務 | 契約、集金、苦情、無断駐車対応が必要 | 運営会社に委託できる |
| 空車リスク | オーナーが負担する | 契約内容により事業者が負担する |
個人管理は、近隣に確実な借り手がいて、低コストで始められる場合に向くことがあります。
一方で、管理に時間をかけられない方、初期費用を抑えたい方、税金を含めた毎月の手残りを安定させたい方には、一括借上方式が選択肢になります。
狭小スペースや変形地でも駐車場活用できるか
「1台分しか取れない」「三角形で使いにくい」「道路が狭い」といった理由で、駐車場活用を諦める方もいます。
ただし、狭小地や変形地でも、周辺の需要、前面道路、出入りのしやすさ、近隣施設の状況によっては活用できる場合があります。
反対に、面積が広くても、交通量が少ない、車が入りにくい、周辺に空き駐車場が多いといった土地では、収益化が難しいこともあります。
プリーズパークでは、土地の広さだけで判断せず、現地で以下を確認します。
- 前面道路の幅員と車両の出入り
- 周辺の月極駐車場・コインパーキングの料金
- 店舗、病院、学校、住宅地などの利用需要
- 時間帯ごとの車の動き
- 工事や設備設置に必要なスペース
「駐車場にできる土地」と「駐車場にしても収益が残る土地」は違います。この差を見極めずに始めると、税金だけが増える結果になりかねません。
初期費用の持ち出しを抑えて設備投資と管理リスクを整理する仕組み
自費で舗装し、設備を購入し、管理まで行う方法には自由度があります。その一方で、初期費用・修繕費・管理対応・償却資産税などをオーナー自身で負担する可能性があります。
設備投資を運営会社側が負担する方式なら、土地オーナー様は次の負担を抑えられる場合があります。
- 舗装や区画線の工事費
- 精算機、看板、ロック板、照明などの設備費
- 機器の故障・交換・保守費
- 清掃、集金、苦情、無断駐車への一次対応
- 設備所有に伴う償却資産税の対応
ただし、契約期間、中途解約時の扱い、原状回復、収入条件は方式ごとに異なります。契約前には、数字だけでなく出口戦略まで確認することが必要です。
設備費用も償却資産税の負担も抑えやすいプリーズパークの土地活用
宅地の一部を駐車場へ転用する際は、固定資産税の増額だけでなく、初期費用と管理負担をどう抑えるかがポイントになります。
プリーズパークでは、相続した遊休地、狭小地、建築までの暫定利用地など、さまざまな条件に合わせて、収支シミュレーションから開設、運営管理までを支援しています。
現地調査を徹底し、収益が見込めない立地は無理に提案しない
土地活用で避けたいのは、需要が不足している場所で駐車場を始め、税金と管理負担だけが残ることです。
プリーズパークでは、開設前に現地調査を行い、周辺需要や競合状況を確認します。
| 調査項目 | 主な確認内容 |
|---|---|
| 周辺の駐車需要 | 住宅地、店舗、病院、駅、工事現場などの有無 |
| 競合状況 | 周辺料金、空車状況、満車になる時間帯 |
| 出入りのしやすさ | 道路幅、段差、見通し、切り返しの必要性 |
| 土地の形状 | 車室数、通路幅、設備設置スペース |
| 税負担の見通し | 貸出面積と年間収入のバランス |
土地の条件によっては、月極駐車場にもコインパーキングにも向かない場合があります。その場合は、無理に開設をおすすめするのではなく、別の活用方法も含めて検討することが大切だと考えています。
工事費用から看板や機器の設置まで初期費用0円で始められるプラン
プリーズパークでは、条件が合う土地について、初期費用0円で駐車場運営を始められる仕組みを用意しています。
- アスファルト舗装やライン引きなどの造成工事
- 精算機、ロック板、看板、照明などの設備
- オープン後の集金、清掃、保守
- 利用者からの問い合わせやトラブルへの対応
設備の所有者や負担区分は契約内容によって決まりますが、オーナー様が自費で設備を保有しない方式では、償却資産税や修繕対応の負担を抑えやすくなります。
特に「庭の一部だけを暫定利用したい」「将来は建て替えや売却も考えている」という場合には、初期投資を重くしすぎないことが重要です。
安定重視の一括借上プランと共同経営プレミアムプランの選び方
プリーズパークでは、安定性を重視する一括借上プランと、収益性を重視する共同経営プレミアムプランを用意しています。
| 比較項目 | 一括借上プラン | 共同経営プレミアムプラン |
|---|---|---|
| 収入形態 | 毎月定額の賃料 | 売上に応じた収益配分 |
| 稼働による変動 | 比較的小さい | 稼働状況により変動する |
| 向いている方 | 安定した収入を重視する方 | 好立地で収益拡大を目指す方 |
| 主な検討ポイント | 固定収入と契約条件 | 需要・料金設計・売上見込み |
固定資産税の増額分を毎月の安定収入でカバーしたい方には、一括借上プランが合う場合があります。
一方、周辺需要が強く、時間貸しとしての稼働が見込める土地では、共同経営プレミアムプランが選択肢になることがあります。
どちらが適しているかは、土地の形状や立地、オーナー様の目的によって異なります。
よくある質問
庭を潰して駐車場にする工事を行うと役所へ地目変更の手続きが必要ですか?
自家用駐車場にするだけなら、一般に地目変更登記が必須になるわけではありません。外部へ貸し出す場合は、毎年1月1日時点の利用状況で課税が判断されるため、土地所在地の資産税課へ事前に確認すると安心です。
自宅の駐車場を昼間だけ他人に貸すシェア駐車場は住宅用地の特例から外れますか?
昼間だけの貸出でも、継続性、看板や区画の有無、貸出範囲などによって判断が異なることがあります。1台分だけでも外部貸出の実態が明確なら、住宅用地特例の扱いに影響する可能性があるため、開始前に自治体へ相談してください。
コンクリート舗装を撤去して再び庭に戻したら固定資産税は安くなりますか?
外部貸出をやめ、住宅の庭や自家用スペースとして一体利用する状態に戻れば、翌年度以降に住宅用地特例の対象となる可能性があります。基準日は毎年1月1日なので、年末に工事をする場合は完了時期と現況を自治体へ確認しましょう。
宅地の一部を月極駐車場にすると固定資産税はいくら上がりますか?
増額は土地の評価額、貸出面積、自治体の判定によって異なります。たとえば固定資産税評価額1,500万円・敷地165㎡のうち30㎡を貸す簡易試算では、年間約3万1,600円の増額目安となりました。
自宅の駐車場をコインパーキングにすると敷地全体の固定資産税は6倍になりますか?
自宅が残り、敷地の一部だけを外部貸出する場合は、敷地全体ではなく貸出部分を分けて扱うことがあります。200㎡以下の住宅用地は固定資産税が6分の1となる特例があるため、特例が外れる面積を確認することが重要です。
駐車場の通路も固定資産税が上がる面積に含まれますか?
駐車場専用の進入路や転回スペースは、貸出用地の一部として扱われる可能性があります。一方で住宅玄関へ通じる共用通路などは、使い方や図面によって判断が異なるため、車室面積だけで自己判断しないことが大切です。
引用・参照元
- 総務省・地方税法に基づく住宅用地特例の解説:東京都主税局「固定資産税・都市計画税(土地・家屋)」 https://www.tax.metro.tokyo.lg.jp/shitsumon/real_estate/o
- 横浜市「土地についての特例」 https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/koteishisan-toshikeikakuzei/koteishisan-toshikeikakuzei-shosai/tochitokurei.html
- 横浜市「住宅を取り壊して駐車場にした場合の固定資産税は…」 https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/faq/answer10.html
- 横浜市「固定資産税・都市計画税について」 https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/y-shizei/koteishisan-toshikeikakuzei/koteishisan-toshikeikakuzei-shosai/kotei.html
- 国税庁「駐車場の使用料など」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6213.htm
著者紹介
著者 - プリーズパーク
自宅の余った庭や敷地の一部を駐車場として活用したいというご相談を受ける中で、「貸し出した途端に固定資産税が跳ね上がって赤字になった」と後悔される土地オーナー様を見てきました。特に多いのが、良かれと思ってご自身で高額なアスファルト舗装工事を行い、土地の増税だけでなく設備の償却資産税まで二重に負担して利回りを崩壊させてしまうケースです。
宅地の一部を貸し出す場合、住宅用地の特例から外れる面積の正確な把握と、増税分を確実に上回る収益設計が欠かせません。当社ではオーナー様第一主義を掲げ、現地調査で収益性が見込めない立地には無理な開設をお断りするほど、事前のシミュレーションを徹底しています。
税金の仕組みや初期費用を抑える運用形態を知らないまま損をしてほしくないという思いから、手残りを最大化するための判断基準をまとめました。