


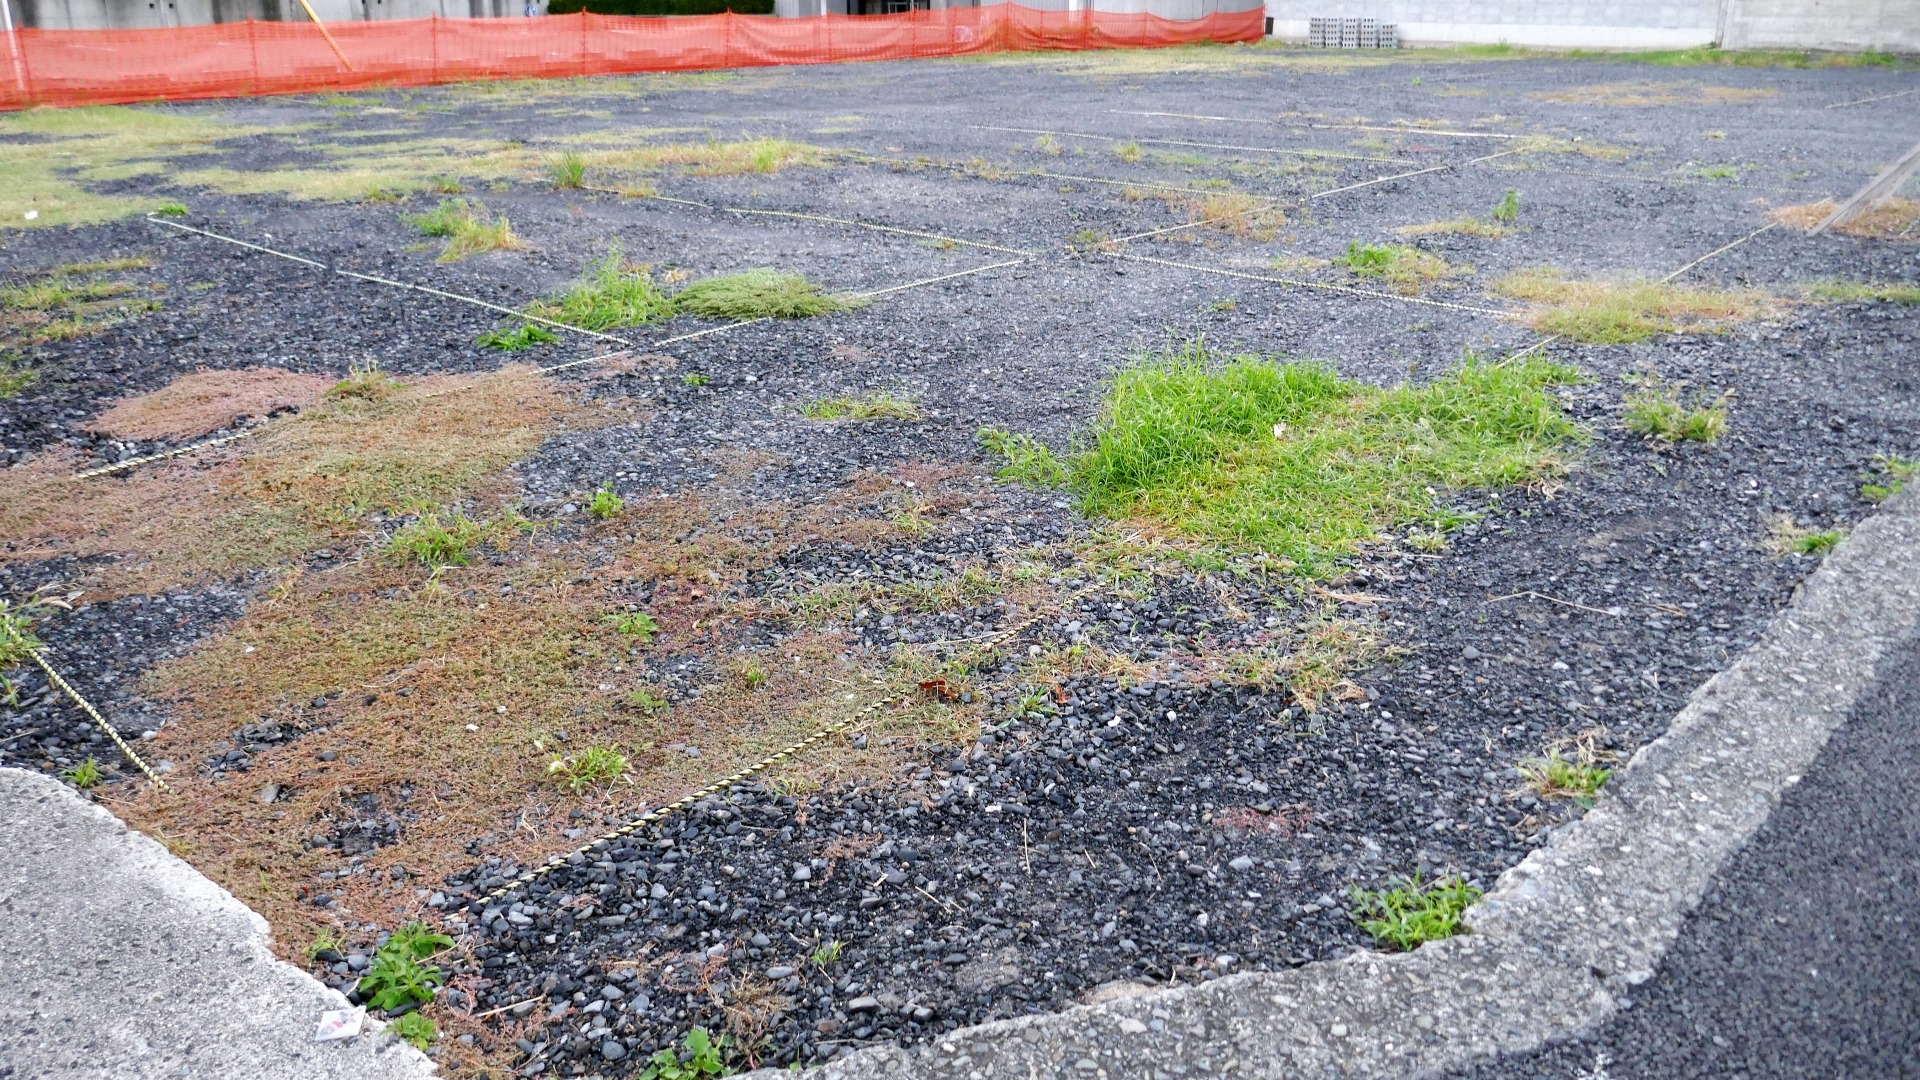
砂利の駐車場をアスファルトへ舗装しても、土地自体の固定資産税や都市計画税が上がることはありません。舗装によって増える可能性がある税金は、土地ではなく事業用の構築物に課される償却資産税です。しかも、課税対象となる設備の評価額が一定基準を下回る場合は課税されない仕組みが存在します。
それにもかかわらず、税金の仕組みや工事費用の回収期間を正しく計算しないまま舗装に踏み切り、初期費用の回収に何年も追われて手残り収入を大きく減らしてしまう土地オーナーは少なくありません。さらに、アパートや自宅などの建物を解体して駐車場へ転用するケースでは、住宅用地の特例が外れることで土地の税負担が急増する重大な落とし穴も潜んでいます。
プリーズパークでは、用地確認と周辺調査を行ったうえで、設置後も売上管理・清掃・集金・不正利用車の監視までを運営しています。実務では、舗装費だけで判断せず、土地の利用履歴、将来の建築予定、管理の手間、想定収入を同じ表で比較することが、後悔を防ぐ出発点になります。
雑草や水たまり、飛び石トラブルといった砂利特有のリスクを解消しつつ、最大限の利益を残すためには、税制上の優遇措置や減価償却の仕組みを戦略的に使いこなす視点が欠かせません。
本記事では、砂利からアスファルトへ変更した際の税金の真実から、確定申告での節税対策、工事費用の損益分岐点までを網羅して解説します。自腹での工事費負担を回避し、手元に残る現金を最大化させる現実的な運用手法まで具体的に解き明かします。
駐車場を砂利からアスファルトに舗装しても土地の固定資産税は上がらない!まずは結論から解説
一般的には「砂利の駐車場をアスファルトにすると、固定資産税まで高くなる」と言われることがあります。しかし、私が遊休地や月極駐車場、コインパーキングの現地調査・運営設計に携わる中で確認してきた範囲では、砂利からアスファルトに変えたこと自体を理由に、土地の固定資産税が上がったケースはありません。
ご自身が所有する土地や駐車場のぬかるみ、生い茂る雑草に頭を悩ませて「そろそろ砂利からアスファルトへ舗装したい」と考えたとき、真っ先に頭をよぎるのが税金の負担ではないでしょうか。
きれいに舗装して価値が上がると、土地の固定資産税も一気に跳ね上がるのではないかと不安になる方が非常に多くいらっしゃいます。
しかし、ご安心ください。駐車場を砂利敷きからアスファルト舗装に変更しても、土地そのものにかかる固定資産税や都市計画税が高くなることは原則としてありません。
ただし、舗装にかかる「償却資産税」や、住宅を解体して駐車場に変えることで住宅用地特例が外れるケースは別問題です。土地の税金と設備の税金を分けて考えることが、判断を誤らないための第一歩になります。
まずはその仕組みと、なぜ税金が跳ね上がるという誤解が広まっているのか、現場の実情を交えて分かりやすく紐解いていきます。
土地にかかる固定資産税や都市計画税が決まる基準とは
土地の税額がどのように計算されているかを知ると、舗装工事を行っても税金が変わらない理由がすっきりと腑に落ちます。
毎年市区町村から届く固定資産税や都市計画税は、土地の上に何を敷いているかではなく、土地そのものの評価額(課税標準額)を基準にして算出されます。
| 税金の種類 | 主な課税対象 | 税率の目安 |
|---|---|---|
| 固定資産税 | 土地・家屋・償却資産 | 標準税率 1.4% |
| 都市計画税 | 市街化区域内の土地・家屋 | 上限税率 0.3% |
この評価額は、3年に1度の「評価替え」のタイミングで、周辺の地価公示価格や道路の状況などをもとに見直されます。
つまり、地面の上に砂利が撒かれているか、それとも綺麗にアスファルトが敷かれているかといった表面の舗装状態だけによって、土地自体の公的な価値評価が変動する仕組みにはなっていません。
私たちプリーズパークでも、舗装前後の固定資産税課税明細を確認しながら収支を整理することがありますが、砂利からアスファルトへの変更で見るべきなのは土地欄ではなく、翌年度以降の償却資産申告の対象になるかどうかです。
なぜ砂利からアスファルトに変えても土地自体の税額は変わらないのか
砂利敷きの駐車場も、アスファルト舗装の駐車場も、不動産の税務上はどちらも「非住宅用地(雑種地など)」として扱われることが一般的です。
すでに更地や砂利敷きとして月極駐車場などを経営している土地であれば、課税区分そのものは基本的に変わりません。
- 砂利敷きの状態:非住宅用地(雑種地)として課税
- アスファルト舗装後の状態:非住宅用地(雑種地)として課税
このように、土地の利用区分が「住宅以外の事業用スペース」である点において同一であるため、表面をアスファルトで覆ったことだけを理由に、土地の固定資産税が上がるとは限りません。
ただし、土地の地目認定や評価は自治体が個別に行うため、造成や利用状況の変更を伴う場合は、念のため土地所在地の固定資産税担当窓口へ確認しておくと安心です。
「舗装すると税金が跳ね上がる」という噂の正体を突き止める
それではなぜ、世間では「砂利からアスファルトにすると税金が高くなって大損する」といった噂が流れているのでしょうか。業界の現場で多くのオーナー様から相談を受けてきた経験からお伝えすると、この誤解には2つの明確な理由が存在します。
1つ目は、アスファルト舗装という工事そのものが土地ではなく「償却資産(構築物)」とみなされ、土地とは別枠で税金の対象になるケースがあるためです。
2つ目は、もともと建っていた古い実家やアパートなどの建物を解体して更地にし、そこをアスファルト駐車場にしたケースです。この場合、建物を壊したことで「住宅用地の特例」という強力な減税措置が外れ、土地の固定資産税が実質的に大きく増える可能性があります。
多くの人がこの「家屋解体に伴う増税」や「償却資産税の発生」をごちゃ混ぜにしてしまい、「アスファルトを敷いたせいで土地の税金が上がった」と勘違いしてしまっているのが噂の正体です。
正しく仕組みを理解していれば、無用な増税に怯える必要はありません。次章では、舗装工事によって新しく関係してくる償却資産税のルールについて詳しく解説していきます。
アスファルト舗装で新たに発生する償却資産税の仕組みと150万円の免税点ルール
土地そのものの固定資産税が変わらない一方で、舗装工事を行うと別の税金が顔を出します。それが事業用の設備などに課税される償却資産税です。
仕組みを正しく把握しておかないと、思いがけない納税通知書に慌てることになります。まずは基本ルールと非課税になるボーダーラインを確認していきましょう。
アスファルトやコンクリートは事業用の構築物として扱われる
駐車場経営など収益を得る目的で土地を整備した場合、敷き詰めたアスファルトやコンクリート、設置したフェンスや照明設備などは、税法上で構築物という資産に分類されます。
土地そのものは使っても減らない非減価償却資産ですが、舗装面は年数とともに劣化していくため、固定資産税の一種である償却資産税の課税対象となります。
自宅の庭先を自家用車用に舗装するだけであれば、通常は事業用資産にならないため原則として課税対象ではありません。一方で、第三者に貸し出して賃料収入を得る月極駐車場やコインパーキングにする場合は、構築物として扱われる点に注意が必要です。
なお、「砂利なら必ず償却資産税がかからない」と考えるのも早計です。自治体の案内では、事業用駐車場の舗装路面としてアスファルト・コンクリートだけでなく、砂利が例示されている場合もあります。施工方法、所有関係、事業利用の実態によって扱いが異なるため、迷う場合は自治体への確認が確実です。
工事費用が150万円未満なら償却資産税は1円もかからない
舗装工事をすると必ず税金を取られるわけではありません。地方税法には免税点という基準が用意されています。
同一の市区町村内で所有している償却資産の課税標準額の合計が150万円未満であれば、原則として償却資産税は課税されません。
| 舗装工事の規模感 | 課税標準額の目安 | 償却資産税の判定 |
|---|---|---|
| 2台〜3台分(小規模な舗装) | 80万円〜130万円 | 非課税となる可能性が高い |
| 4台〜5台分(境界ライン) | 140万円〜180万円 | 初年度から課税の可能性あり |
| 6台以上(中〜大規模) | 200万円以上 | 課税対象となる可能性が高い |
ここで注意したいのは、150万円の判定は「その舗装工事だけ」で行うものではない点です。
たとえば当社で収支相談を受けたケースでは、約150㎡・5台分のアスファルト舗装費が約90万円でした。舗装単体なら150万円未満でしたが、同じ自治体内で所有していた賃貸物件の外構設備や看板などを合算すると免税点を超える想定になりました。
「舗装費が150万円未満だから申告も不要」と判断してしまうと、後から想定外の負担が生じることがあります。所有している償却資産を自治体単位で一度棚卸ししてから判断することが大切です。
償却資産税の税率1.4%と法定耐用年数10年の減価償却シミュレーション
免税点の150万円を超えた場合でも、税額は工事費の全額に毎年1.4%がそのままかかるわけではありません。アスファルト舗装は、一般に構築物として耐用年数10年が用いられ、資産価値は年数の経過とともに下がります。
例えば250万円かけて舗装工事を行った場合、初年度から数年間は課税対象になっても、評価額の低下により後年は免税点を下回る可能性があります。
| 経過年数 | 評価額(課税標準額)のイメージ | 年間の税額(税率1.4%)のイメージ |
|---|---|---|
| 1年目 | 約206万円 | 約28,800円 |
| 2年目 | 約164万円 | 約22,900円 |
| 3年目 | 約130万円 | 免税点未満となる可能性あり |
実際の評価額は、取得時期、資産の種類、自治体の評価計算、ほかの償却資産との合算状況によって異なります。
私たちが試算した約90万円の舗装事例でも、仮にほかの資産と合算して課税されたとして、初年度の税負担は約1万円前後という想定でした。税金の有無は重要ですが、それだけで舗装の可否を決めるより、舗装後に月額賃料や稼働率がどれだけ改善するかを合わせて見るべきだと考えています。
忘れるとペナルティ?翌年1月31日までに必要な市区町村への償却資産申告
見落としがちな落とし穴が自治体への申告義務です。事業用の舗装工事を行った場合、原則として翌年1月31日までに、土地が所在する市区町村へ償却資産申告書を提出します。
ここで多くの方が勘違いしやすいのですが、免税点の150万円未満に収まって税額が0円となる見込みの場合でも、申告の要否は自治体の案内を確認する必要があります。
申告を放置していると、後から資産の内容確認を求められ、過年度分を含めて整理しなければならないこともあります。工事を行ったら、見積書、請求書、領収書、工事内訳、完成日が分かる書類を保管しておきましょう。
私の場合は、舗装・車止め・ライン引き・照明・フェンスを「工事一式」のまま保管せず、何にいくらかかったかを分けて残すことを意識しています。税務上の資産区分や、将来の修繕・撤去判断を行う際にも役立つためです。
住宅を壊して駐車場にする場合は固定資産税が最大6倍に跳ね上がる?最重要の注意点
古くなった実家や空き家を解体して、砂利敷きやアスファルトの駐車場として再活用しようと考える方は非常に多くいらっしゃいます。
手入れが大変な建物をなくして収益化を目指す魅力的な選択肢に見えますが、ここには税制上の大きな落とし穴が潜んでいます。
事前の計算を怠ると、舗装工事を行って駐車場経営を始めた途端に土地の税負担が一気に重くなり、毎月の手残り収入が吹き飛んでしまう事態にもなりかねません。
家屋を取り壊して更地や青空駐車場へ転換する際に、なぜ税金が跳ね上がるのか、その仕組みと注意点を分かりやすく紐解いていきます。
住宅用地の特例による固定資産税と都市計画税の軽減措置とは
人が暮らすための家屋が建っている土地は、生活を支える基盤として税制上の手厚い優遇を受けています。これが地方税法に定められた住宅用地の特例と呼ばれる仕組みです。
人が住む建物が存在することで、土地の課税標準額に対して大幅な減額措置が適用されます。
| 区分 | 固定資産税の課税標準額 | 都市計画税の課税標準額 |
|---|---|---|
| 小規模住宅用地(200平米以下の部分) | 価格の6分の1 | 価格の3分の1 |
| 一般住宅用地(200平米を超える部分) | 価格の3分の1 | 価格の3分の2 |
このように、敷地面積が200平米までの小規模住宅用地であれば、本来支払うべき固定資産税は6分の1に、都市計画税は3分の1にまで圧縮されています。
長年住み慣れた実家やアパートの土地にかかる税金が意外と安く抑えられていたのは、まさにこの強力な特例措置が効いていたからです。
家屋解体で更地や青空駐車場になると特例が外れる仕組み
建物を解体して更地に整地し、砂利敷きやアスファルト舗装の青空駐車場に変更した場合、住宅用地の特例は原則として適用されなくなります。
居住用の建物がなくなった土地は非住宅用地(雑種地など)として扱われ、本則の税額計算へと戻ります。
負担調整措置があるため、必ずしも翌年から額面どおりに6倍になるわけではありません。しかし、特例という大きな軽減が外れることで、土地自体の固定資産税額が以前より大きく増える可能性があります。
- 1月1日時点で建物が存在するかどうかが年間の課税判定の基準となる
- 年末に家屋を解体すると翌年度の税金が増える可能性がある
- 解体費、舗装費、税額増加、駐車場収入を一体で試算する必要がある
業界の現場で多くの土地活用を見てきた立場からお伝えすると、古い家屋の解体費用に数百万円を投じた後、翌年の固定資産税の増額を見て初めて収支の厳しさに気づくオーナー様もいらっしゃいます。
建物を壊すかどうかは、駐車場の売上予測だけでなく、解体後の固定資産税まで含めて判断する必要があります。
アパートや自宅の敷地一部をアスファルト駐車場にする場合の注意点
所有している敷地全体ではなく、自宅の庭の一部やアパートの空きスペースを舗装して外部向けの月極駐車場として貸し出す場合も、特別な配慮が求められます。
敷地の一部であっても、事業用の駐車場として明確に区分されたエリアは、住宅用地の特例の対象外となる可能性があります。居住用として認められる面積が減った分だけ、土地全体の固定資産税が増える場合があります。
- 入居者専用の駐車場として貸し出す場合は、アパートの敷地一体として扱われることがある
- 外部の第三者へ月極駐車場やコインパーキングとして貸し出す場合は、事業用部分として判断される可能性がある
- 自宅の庭を舗装して外部に貸す場合も、利用実態や面積区分の確認が必要になる
敷地の一部活用であっても、誰にどのような目的で貸し出すかによって自治体の判断は異なります。工事に踏み切る前に、特例が残る範囲や具体的な税負担の変化を、土地所在地の自治体や税理士へ確認しておくことが大切です。
砂利敷きとアスファルト舗装の駐車場を徹底比較!工事費用と税金と収益性の差
土地を有効活用して駐車場経営を始める際、多くの方が砂利敷きのままにするか、アスファルト舗装を施すかで頭を悩ませます。
初期費用を抑えたい気持ちがある一方で、舗装状況の違いは日々の管理負担や利用者からの人気、さらには手元に残る収益にまで大きく関わってきます。それぞれの特徴を数字と現場目線で分かりやすく整理していきましょう。
平米単価と初期工事費用の違い(砂利敷き・アスファルト・コンクリート)
駐車場の舗装工事にかかる平米単価は、選ぶ素材によって明確な差があります。
砕石を敷き詰める砂利敷き工事は、1平米あたり約2,000円から4,000円が目安です。初期費用を最も安く抑えられるため、短期利用の土地や、需要を見ながら活用方法を決めたい土地で選ばれやすい傾向があります。
アスファルト舗装工事は、路盤の掘削や転圧、アスファルト材の敷き均しを含めて1平米あたり約4,500円から7,000円程度が目安です。砂利より費用はかかりますが、耐久性と利用者の使いやすさのバランスに優れています。
コンクリート舗装工事は、配筋や養生期間が必要となるため1平米あたり約9,000円から15,000円と高額になりやすい工事です。強度は高いものの、初期投資の回収期間は長くなります。
たとえば50坪(約165平米)の土地を整備する場合、砂利敷きなら約40万から60万円程度で済む工事が、アスファルトでは約80万から110万円前後になることがあります。
ただし、これらは整地の要否、既存舗装の撤去、路盤の状態、排水勾配、車止め、ライン引き、重機の搬入条件によって大きく変わります。
水たまりや雑草や砂埃!未舗装の砂利駐車場が抱えるクレームと管理リスク
砂利敷きの駐車場は初期費用を安く抑えられる反面、運営開始後の維持管理で想定外のトラブルが発生しやすい面があります。
雨の日には水たまりやぬかるみが発生し、利用者の靴や車を汚してしまうことがあります。夏場には隙間から雑草が生い茂るため、定期的な草むしりや除草剤の散布が欠かせません。乾燥する季節には車の出入りに伴う砂埃が舞い上がり、近隣住民から洗濯物や外壁への影響を指摘されるケースもあります。
私自身、砂利のまま低コストで始めることを優先した現場で、梅雨時期に水たまりとわだちが目立つようになり、利用者から「靴が汚れる」「停めにくい」という声を受けた経験があります。
当初は、償却資産税や舗装費を抑えることがオーナー様にとって有利だと考えていました。しかし、雨天時には通常時より利用が落ち、補修用の砕石追加、除草、クレーム一次対応にも時間がかかりました。
砂利のままで始める選択自体が悪いわけではありません。ただし、排水、路盤、出入口、周辺の競合駐車場の舗装状況まで確認せずに判断すると、初期費用を抑えた分以上に運営面で苦労することがあります。
利用者心理から見る稼働率と賃料相場の決定的な開き
駐車場を探している利用者の視点に立つと、砂利敷きとアスファルト舗装の間には大きな心理的ハードルが存在します。
砂利の駐車場は「車が傷つきやすい」「雨の日に足元が汚れる」「白線が見えにくくて停めにくい」と敬遠されることがあります。そのため、周辺のアスファルト舗装された月極駐車場と比べて賃料を低めに設定しなければ募集が進まない地域もあります。
プリーズパークで収支比較を行った約150㎡・5台規模のモデルでは、砂利のまま時間貸し運営を想定した月間売上が約12万円、アスファルト舗装後の想定が約18万円でした。立地や料金設定で差は出ますが、年間換算では約72万円の差になります。
この試算で大きかったのは、単純な料金単価の差だけではありません。アスファルト化により、雨天時の利用の落ち込みを抑えやすくなり、区画線が見やすく、利用者が安心して選びやすい状態をつくれる点でした。
砂利とアスファルトの費用・税金・手残り比較一覧表
舗装の違いによる工事費用、税金、管理負担、手残り収益の違いを一覧表にまとめました。
| 項目 | 砂利敷き駐車場 | アスファルト舗装駐車場 |
|---|---|---|
| 工事平米単価 | 約2,000円〜4,000円/㎡ | 約4,500円〜7,000円/㎡ |
| 土地の固定資産税 | 原則として舗装のみでは変わらない | 原則として舗装のみでは変わらない |
| 償却資産税 | 施工・利用状況により申告対象となる場合あり | 課税標準額150万円以上で課税の可能性 |
| 賃料設定 | 相場より低めの設定が必要な地域もある | エリアの適正相場で設定しやすい |
| 集客力と稼働率 | 水はけ・区画・周辺状況に左右されやすい | 安定稼働しやすい傾向 |
| 日常の管理負担 | 草むしり・砂利補充・穴埋めが必要になりやすい | 清掃や排水設備の確認が中心 |
| トラブルリスク | 飛び石・水たまり・砂埃など | 排水勾配や施工品質によって抑えやすい |
| 総合的な手残り | 初期費用は低いが管理費・空車に注意 | 初期費用を回収できれば有利な場合がある |
砂利敷きは初期投資を低く抑えられますが、毎月の収入が少なく管理の手間がかかり続ける場合があります。一方でアスファルト舗装は初期費用や償却資産税を考慮する必要があるものの、高い賃料と安定した稼働率を維持できれば、長期的な手残り収益では有利になる可能性があります。
砂利からアスファルトへ舗装する前にプロが教える損益分岐点と失敗しない判断基準
砂利敷きの駐車場をアスファルト舗装へグレードアップする際、最も注意すべきなのは「工事費と税金の増額分を何年で回収できるか」という損益分岐点です。
見た目がきれいになり利用者に喜ばれたとしても、手元に残る現金が減ってしまっては資産活用の意味がありません。
事業としての採算性を確保するために、プロが現場で見ている具体的な数字と判断基準を紐解いていきましょう。
舗装工事の費用回収に何年かかる?月極駐車場の利回り計算
砂利からアスファルトへ舗装工事を行う場合、平米あたりおよそ4,000円から6,000円前後の工事費用がかかります。この投資を月極駐車場の賃料アップだけで回収しようとすると、想像以上に長い年月が必要になるケースが少なくありません。
例えば、5台分の区画(約40坪)をアスファルト化するケースで回収期間を試算してみましょう。
- 舗装工事の初期費用:約60万円
- 舗装による賃料の上乗せ:1台あたり月額2,000円アップ
- 満車時の年間増収額:12万円
- 単純計算での費用回収期間:5年
満車が続けば5年で初期費用を回収できますが、ここには償却資産税、補修費、空室リスクが含まれていません。現実には稼働率が80%程度に落ち込む期間もあるため、実質的な回収期間が7年から8年近くまで延びることもあります。
自腹で工事費を投じるなら、少なくとも向こう8年から10年は駐車場経営を継続する明確な計画が必要になる場合があります。
一方、建築予定や売却予定が3年後、5年後など近い土地では、舗装を剥がす撤去費まで含めて考えなければなりません。アスファルトの撤去・処分には、面積や厚み、搬出条件によって費用がかかります。減価償却や除却損の処理ができたとしても、実際に現金が出ていくことに変わりはありません。
40坪から100坪の土地で見る税金と手残りシミュレーション
土地の規模が大きくなると工事総額が膨らむため、税金の負担や手残り額にも大きな差が生じます。40坪から100坪の土地で月極駐車場を運営した場合の収益性を比較しました。
| 項目 | 40坪(約5台分) | 70坪(約9台分) | 100坪(約13台分) |
|---|---|---|---|
| アスファルト舗装費用 | 約60万円 | 約110万円 | 約160万円 |
| 償却資産税の課税 | 合算資産により判定 | 合算資産により判定 | 初年度から課税となる可能性あり |
| 年間想定賃料収入 | 60万円(1台1万円) | 108万円(1台1万円) | 156万円(1台1万円) |
| 土地の固定資産税・都市計画税 | 約10万円 | 約18万円 | 約25万円 |
| 年間の実質手残り額 | 約50万円 | 約90万円 | 約128万円 |
100坪規模になると舗装費用が150万円を超えることも多く、ほかの償却資産との合算を含めて、償却資産税の納付が必要になる可能性が高まります。
ただし、重要なのは税額だけではありません。5台分で月額2,000円の賃料差が出るだけでも年間12万円、時間貸しで月額6万円の売上差が出れば年間72万円です。税金を抑えるために舗装を見送るのか、収益性と維持管理を含めて舗装するのかは、その土地の需要で決めるべきです。
業界のリアル!舗装業者任せにして大赤字に陥った現場の教訓
現場の相談で後を絶たないのが、舗装業者の見積もりをそのまま鵜呑みにしてアスファルト化したものの、全く車が埋まらず収支が厳しくなるパターンです。
ある地方都市の住宅街で、砂利敷きの空き地(約50坪)を所有していたオーナー様の事例があります。「アスファルトにすればすぐ満車になる」と施工業者から提案され、約80万円をかけて舗装を行いました。
しかし、そのエリアはもともと月極需要が薄く、周辺の競合アパートにも無料駐車場が完備されていました。舗装後も契約は1台にとどまり、月額賃料8,000円では、固定資産税や管理費を考慮すると十分な手残りが残りませんでした。
私自身も、以前は「舗装すれば利用者に選ばれやすくなる」という面を強く見ていた時期があります。しかし現場を重ねるほど、舗装は需要をつくるものではなく、存在する需要を取りこぼさないための設備だと感じるようになりました。
駐車場で手残りを生み出す本質は、舗装の綺麗さではなく「その場所に確実な駐車需要が存在するか」にあります。工事を発注する前に、地域の賃貸需要、競合の台数・料金・稼働状況、周辺施設、時間帯ごとの車の流れを確認する姿勢が欠かせません。
駐車場の税金負担や工事費用を抑えて手残り収入を最大化する賢い節税と運用対策
土地活用の現場では、高額な舗装工事代や毎年の税金負担に頭を抱えるオーナー様が少なくありません。アスファルト舗装による償却資産税の発生や初期投資の回収リスクを抑えながら、手元に残る現金を増やすための具体的な考え方を見ていきましょう。
砂利敷きのまま初期費用を抑えて始める前払い式コインパーキングという選択
駐車場経営を始めるにあたり、最初から数百万円ものアスファルト舗装工事を発注することにはリスクがあります。そこで、土地の状態や地域の需要によっては、砂利敷きの状態を活かしながら始められる前払い式コインパーキングを検討する方法もあります。
一般的なロック板式コインパーキングでは、車止めやロック板を地面に固定するため、アスファルト舗装や基礎工事が必要になりやすい傾向があります。一方で前払い式のチケット発券機を活用する方式なら、砂利敷きやロープ張りの区画でも運用できる場合があります。
| 運用方式 | 舗装工事の必要性 | 初期工事費用の目安 | 主な特徴 |
|---|---|---|---|
| 前払い式(チケット式) | 土地条件によっては砂利のままでも可能 | 抑えやすい | 短期活用・需要確認に向く場合がある |
| ロック板式 | 基礎や舗装が必要になりやすい | 高額になりやすい | 機器設置に必要な施工が増える |
| 月極駐車場 | 砂利敷きでも可能 | 比較的低い | 砂利の状態では賃料が下がることがある |
初期工事費用を抑えることで、投資回収までの期間を短縮できます。
ただし、砂利敷き特有のぬかるみ、飛び石、区画の見えにくさが利用に影響する場合もあります。短期活用だからこそ、最低限の砕石補充、転圧、排水対策、車室ロープの張り方まで確認することが重要です。
必要経費の計上と減価償却を活用した確定申告での所得税対策
駐車場経営で得た賃料収入には所得税や住民税が課税されますが、適切な確定申告を行うことで収支を正確に把握できます。舗装工事や維持管理にかかった費用は、内容に応じて必要経費または減価償却資産として処理します。
アスファルト舗装の施工費用は、事業用の構築物として資産計上され、耐用年数に応じて減価償却費として経費化することが一般的です。さらに、日々の管理費用や税金そのものも、事業に関係する範囲で経費になる場合があります。
- 土地の固定資産税や都市計画税
- アスファルト舗装にかかる償却資産税
- 雑草対策の除草剤購入費や草刈り代行業者の委託費
- 砂利の補充費用や区画ロープの張り替え修繕費
- 駐車場の管理委託手数料や集金代行手数料
- 看板、照明、車止め、ライン引きの修繕費
日々の細かな出費を漏れなく記録することで、収支の実態が見えやすくなります。税務処理の可否や区分は支出内容によって変わるため、確定申告前に税理士へ相談することをおすすめします。
相続税の評価額を引き下げる小規模宅地等の特例と貸付事業用宅地の活用法
将来の相続税対策を見据えて更地を活用する場合、ただの青空駐車場として放置するのではなく、継続的な貸付事業として成立させておくことが重要です。
一定の要件を満たすことで、相続税の計算時に土地の評価額を最大50%減額できる「小規模宅地等の特例(貸付事業用宅地等)」が適用できる可能性があります。
駐車場業や不動産貸付業は対象になり得ますが、相続開始前の事業状況、相続人が事業を継続するか、保有を続けるかなど、複数の要件があります。
「アスファルト舗装をしなければ特例が絶対に使えない」とは一概に言えません。しかし、土地の利用実態や駐車場経営の継続性を説明できるように、賃貸借契約、売上記録、管理記録、設備の状況を整えておくことは大切です。
相続税対策だけを理由に、収益性の見込めない土地へ高額な舗装費を投じるのは本末転倒です。まずは土地の立地需要を冷静に見極め、自己資金の負担と将来計画に合う運用方法を選びましょう。
初期費用0円でアスファルト舗装から集金まで丸投げできる一括借上プランの全貌
砂利敷きの青空駐車場をアスファルト舗装して収益性を高めたいものの、数十万円から数百万円単位の初期工事費用や、新しく発生する償却資産税の支払いに頭を抱える土地オーナー様は少なくありません。
そこで検討したいのが、運営会社が舗装費用を負担して土地を借り上げる一括借上(サブリース)プランです。
土地の条件と契約内容が合えば、オーナー様は初期投資を抑えながら、コインパーキングとしての運営を任せられます。
オーナーの手出し費用なしで舗装工事から設備設置まで完了する仕組み
一括借上方式では、アスファルト舗装の工事費用だけでなく、精算機や看板、フェンス、照明といった機械設備の導入費用まで、運営会社側が負担する契約があります。
| 項目 | オーナー自身でアスファルト舗装・運営 | 一括借上プランを活用 |
|---|---|---|
| 初期舗装工事費用 | オーナー負担 | 契約内容により運営会社負担 |
| 機器設備・フェンス設置 | オーナー負担 | 契約内容により運営会社負担 |
| 償却資産税の申告・納税 | 所有者が対応 | 設備所有者・契約内容により異なる |
| 集金・清掃・トラブル対応 | オーナー自身または管理委託 | 運営会社が対応する契約が多い |
| 毎月の収入 | 稼働状況により変動 | 固定賃料型・売上連動型などがある |
通常、ご自身でアスファルト舗装工事を発注すると、施工費だけでなく、償却資産の申告、保守、補修、将来の撤去判断までオーナー様が担うことになります。
一方で、運営会社が舗装や設備を所有する契約であれば、償却資産税の申告主体も運営会社側となる場合があります。ただし、土地所有者・舗装所有者・設備所有者が誰かは契約ごとに異なるため、契約前に必ず確認してください。
プリーズパークでは、初期費用0円での設置可否を現地調査から判断しています。どの土地でも開設をおすすめするのではなく、需要や収益性が見込めない立地では、無理に工事を進めないことを重視しています。
毎月の安定した固定賃料に加えて売上連動で上澄み利益が還元される独自モデル
従来の一括借上契約は、毎月決まった固定賃料が振り込まれる安心感がある反面、どれだけ駐車場が満車になってもオーナー様の収入が増えないという面がありました。
プリーズパークでは、一括借上による固定賃料に加え、条件に応じて売上目標を超えた部分の上澄み利益を還元する仕組みを用意しています。
- ベースとなる固定賃料
- 売上が一定基準を超えた場合の利益還元
- 設備・保守・集金・清掃・クレーム対応の運営会社負担
雨の日や閑散期でも固定賃料が見込める一方、周辺施設の利用増加や工事需要、イベントなどで売上が伸びた場合には、追加の還元を受けられる可能性があります。
自腹でアスファルト舗装を行う場合、初期費用の回収までに5年から8年以上かかることもあります。建築予定がある土地、相続後の活用方針が定まっていない土地、初期費用をかけずに収益化の可能性を確認したい土地では、一括借上の考え方が合う場合があります。
狭小地や変形地でも現地調査と需要予測で土地の資産価値を最大化する
車が2台から3台しか停められないような狭小地や、間口が狭く奥行きが深い旗竿地などの変形地であっても、すぐに活用を諦める必要はありません。
ただし、狭小地や変形地は、単純に「何台停められるか」だけで判断すると失敗しやすい土地です。車室数を詰め込みすぎると切り返しが難しくなり、使いにくさから利用が進まないこともあります。
- 車両の出入りと切り返しを踏まえた車室レイアウト
- 周辺の住宅密度、店舗、病院、駅、学校などを踏まえた需要調査
- 時間帯別の交通量や競合駐車場の料金・稼働状況の確認
- ロック板レス、カメラ認証、前払い式など敷地に合う機器の検討
私自身、現場で「台数が少ないから難しい」と考えていた土地でも、出入口の取り方や車室角度を見直すことで、十分に利用しやすい駐車場になる場面を見てきました。
反対に、見た目の台数だけを優先して無理な区画を設計すると、車が入りにくく、クレームや事故のリスクが増えます。土地の資産価値を高めるには、最大台数ではなく、利用され続ける台数を見極めることが大切です。
駐車場の税金の仕組みを正しく理解して最もお得な土地活用を選ぼう
所有している土地の維持管理や収益化を目指すうえで、税金の仕組みと舗装工事の関係を正しく把握することは、手残り収入を考えるための第一歩です。
砂利敷きからアスファルト舗装への転換を検討する際、税負担の増大を心配して足踏みしてしまうケースは少なくありません。しかし、制度の全体像を俯瞰すれば、恐れる必要のない部分と警戒すべきポイントが明確に見えてきます。
アスファルト舗装と税金に関する重要ポイントのおさらい
駐車場を砂利からアスファルトへ舗装する際の税務と運用におけるポイントを整理しました。
| 項目 | 砂利敷きの状態 | アスファルト舗装後 | 税務および収益上のポイント |
|---|---|---|---|
| 土地の固定資産税 | 非住宅用地として評価 | 原則として舗装のみでは大きく変動しない | 地目・利用状況が変わらなければ土地税額への影響は限定的 |
| 償却資産税 | 事業利用・施工状況により確認が必要 | 課税標準額150万円以上で課税の可能性 | 舗装だけでなく設備を自治体単位で合算して判定 |
| 住宅用地の特例 | 建物があれば適用の可能性 | 解体後の駐車場化で適用外となる可能性 | 家屋解体前に税額を必ず試算 |
| 利用者の稼働率 | 水はけや整備状況に左右されやすい | 利用しやすく安定しやすい | 立地・料金・競合との比較が前提 |
| 修繕・管理の手間 | 雑草処理や砂利補充が必要になりやすい | 清掃・排水・補修を中心に管理 | 管理費まで含めて比較する |
土地そのものにかかる固定資産税は、砂利からアスファルトへ変更しても、舗装だけを理由に上がるものではありません。
新たに考慮すべきは舗装部分に対する償却資産税ですが、150万円の免税点や年ごとの評価額低下もあります。むしろ、舗装によって得られる賃料収入の増加、空車リスクの低減、クレーム対応や補修の削減のほうが、長期的な手残り金額に大きく影響する場合があります。
迷ったら自己資金0円での駐車場運営も視野に入れてプロへ無料相談
税金の不安が解消されたとしても、アスファルト舗装の初期費用をオーナー様ご自身で工面することにはリスクがあります。回収に長い時間がかかる場合や、将来の売却・建築計画によって撤去費が発生する場合もあるためです。
そこで有力な選択肢となるのが、専門会社による一括借上方式の活用です。
- 舗装工事費から精算機や看板などの設備導入費まで、事業者が負担する契約がある
- オーナー様の持ち出し資金を抑えて、砂利敷きの土地を整備できる可能性がある
- 固定賃料に加えて、契約条件により売上連動の還元を受けられる場合がある
- クレーム処理、清掃、機器メンテナンスなどを運営会社へ委託できる
業界の現場を見てきた立場からお伝えすると、工事見積もりや税額計算を個人だけで抱え込み、需要確認が不十分なまま舗装に踏み切ってしまうことが、もっとも避けたい失敗です。
砂利のままにするか、アスファルトにするか、一括借上を利用するか。正解は土地の面積ではなく、立地、需要、保有期間、自己資金、将来の出口戦略によって変わります。
遊休地の固定資産税負担や、砂利駐車場の管理に悩んでいる方は、まずは専門業者へ相談し、ご自身の土地に合う収益化プランを比較してみてください。
よくある質問
駐車場を砂利からアスファルトにすると固定資産税は上がる?
砂利からアスファルトへ舗装したことだけを理由に、土地の固定資産税が上がるとは限りません。土地の評価や利用区分が同じであれば、税額への影響は限定的ですが、建物を解体して住宅用地特例が外れる場合は翌年度から増額する可能性があります。
駐車場を砂利からアスファルトにすると償却資産税はいくらかかる?
事業用駐車場のアスファルト舗装は償却資産として扱われる可能性があり、標準税率は1.4%です。ただし、同一自治体内の償却資産の課税標準額合計が150万円未満なら、原則として課税されません。
アスファルト舗装の償却資産税は150万円未満なら申告不要?
税額が0円になる見込みでも、申告の要否は自治体ごとに確認が必要です。事業用として舗装した場合は、翌年1月31日までの償却資産申告を案内している自治体が多いため、工事書類を保管して相談しましょう。
砂利駐車場でも償却資産税はかかる?
砂利敷きでも、事業用駐車場として整備・運営している場合は、償却資産の申告対象になる可能性があります。アスファルトか砂利かだけで判断せず、施工内容、所有関係、自治体の案内を確認することが重要です。
家を壊して駐車場にすると固定資産税は6倍になる?
200㎡以下の住宅用地では、固定資産税の課税標準額が6分の1となる特例があります。家を解体して駐車場にすると特例が外れるため増額する可能性がありますが、実際の税額は負担調整措置や自治体の評価により異なります。
アスファルト舗装の耐用年数は何年?
税務上、アスファルト敷の舗装路面は一般に10年の耐用年数が用いられます。コンクリート敷・ブロック敷などは15年とされるため、素材によって減価償却の期間が異なります。
砂利駐車場をアスファルトにする費用はどれくらい?
アスファルト舗装は、一般に1㎡あたり約4,500円から7,000円が目安です。50坪・約165㎡なら約80万円から110万円前後になることがありますが、既存舗装の撤去、排水、路盤、搬入条件で金額は変わります。
引用・参照元
- 国土交通省「土地の保有に係る税制」 https://www.mlit.go.jp/totikensangyo/totikensangyo_tk5_000073.html
- 国税庁「主な減価償却資産の耐用年数表」 https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2024/pdf/039.pdf
- 東京都主税局「固定資産税(償却資産)」 https://www.tax.metro.tokyo.lg.jp/kazei/work/shokyak_sis
- 横浜市「住宅を取り壊して駐車場にした場合の固定資産税は…」 https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/faq/answer10.html
- 横浜市「償却資産のページ」 https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/jigyosya/shizei/koteishisan/shoukyakushisan.html
- 国税庁「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124_qa.htm
著者紹介
著者 - 瀬戸成和(プリーズパーク 代表取締役)
これまで全国各地で相続した遊休地や狭小地の活用相談を受ける中で、「砂利をアスファルトにすると固定資産税が跳ね上がるのでは」という誤解から舗装を躊躇し、水たまりや雑草、近隣クレームに悩まされ続けるオーナー様を数多く見てきました。一方で、税金や舗装費用の回収シミュレーションを怠ったまま高額な自腹工事を行い、何年も手残りがマイナスになって後悔されるケースも後を絶ちません。
土地自体の固定資産税が変わらないことや、構築物にかかる償却資産税の免税点ルール、減価償却を考慮した正確な損益分岐点を知っていれば、こうした失敗は確実に防げます。
現地調査と運営設計を徹底し、初期費用0円の一括借上や上澄み利益の還元といった仕組みを通じて資産価値の最大化に携わってきた立場から、オーナー様が税の仕組みを正しく把握し、無駄な出費を抑えて手元資金を最大化できるよう、現場の教訓を込めてこの記事を執筆しました。