
アパート建築による巨額のローンを避け、更地や遊休地をコインパーキングにして相続税を抑えたいと考えるオーナーが増えています。しかし、安易な駐車場化は期待ほどの節税効果を生まず、かえって固定資産税の急増や税務否認を招くという構造的な落とし穴が存在します。
コインパーキング用地は原則として自用地とみなされ、アパートのような大幅な評価額の圧縮は見込めません。小規模宅地等の特例による50パーセントの減額を狙う場合でも、アスファルト舗装や設備投資などの構築物要件に加え、相続開始前3年以内の貸付規制という厳格な壁が立ちはだかります。さらに建物を解体して駐車場へ転用すれば、住宅用地の特例が外れて固定資産税の負担が跳ね上がるリスクも避けられません。
それでもコインパーキング経営が相続対策として極めて有効なのは、「建物のない身軽さ」が遺産分割や納税資金の早期確保、さらには3年以内の土地売却において圧倒的な強みを発揮するからです。表面的な税額の引き下げに惑わされず、一括借上サブリースや共同経営方式を正しく選べば、負債を背負わずに手元に残る最終的な現金を最大化できます。税務上の限界と手残りを守る実務ロジックを把握し、家族に富を遺すための正しい土地活用法を本記事で明らかにします。
コインパーキングでの相続対策ができるという話の裏側にある現実
親から受け継ぐ予定の土地をどう守るべきか、頭を悩ませている方は少なくありません。更地のまま放置すれば高額な税金が重くのしかかり、かといって多額の借金を背負ってアパートを建てるのはリスクが大きすぎると感じるのは当然の判断です。
そこで手軽に始められる選択肢として浮上するのがコインパーキング経営です。ネット上や街の看板では「駐車場経営で手堅く税金対策」という魅力的なフレーズが並びますが、その言葉を額面通りに受け取ると、思わぬ落とし穴に足を取られることになります。
税務上の評価ルールを紐解くと、コインパーキングの節税効果には明確な限界が存在します。まずはその仕組みを冷静に見極めていきましょう。
税務署は更地と同じ自用地評価とみなす基本ルール
相続税を計算する際、土地の価値は国税庁が定めた財産評価基本通達に基づいて算出されます。この計算において、コインパーキングとして利用している土地は、原則として自用地(自分で自由に使用できる土地)として扱われます。つまり、税務署の視点からは「何も建っていない更地」とほぼ同じ評価額になってしまうのです。
アパートやマンションのような賃貸住宅が建っている土地は「貸家建付地」と呼ばれ、借家人の権利(借家権や借地権)が強く保護されているため、土地の評価額を2割前後も引き下げることができます。一方、時間貸しの駐車場は車を一時的に停めるスペースを貸しているに過ぎず、利用者に土地を占有する強い権利は発生しません。
| 土地の利用形態 | 相続税評価上の扱い | 評価額の減額幅 | 土地の流動性(手放しやすさ) |
|---|---|---|---|
| 更地 | 自用地 | 0パーセント(減額なし) | いつでも売却可能 |
| コインパーキング(自営) | 自用地 | 0パーセント(減額なし) | 機器撤去ですぐ売却可能 |
| コインパーキング(一括借上) | 賃借権の目的となる土地 | 約2.5パーセントのみ減額 | 契約解除により短期で売却可能 |
| 賃貸アパート・マンション | 貸家建付地 | 約15~21パーセント減額 | 立退きが極めて困難 |
大手運営会社に一括借上(サブリース)で土地を貸し出している場合でも、法的には借地借家法の適用を受けない一時的な賃貸借とみなされるケースがほとんどです。賃借権の残存期間に応じた減額が認められることはありますが、残存期間が5年以下であれば控除割合はわずか2.5パーセント程度にとどまります。1億円の評価額を持つ土地であっても、9,750万円までしか下がりません。これが税制上の冷徹な現実です。
なぜハウスメーカーはコインパーキングの節税効果を低く言うのか
ハウスメーカーや建築会社の営業担当者に土地活用の相談を持ちかけると、ほぼ例外なく「コインパーキングでは相続税の対策になりませんよ」と告げられます。彼らは数千万円から1億円を超える建築ローンを組ませ、建物を建てさせることで巨額の利益を得るビジネスモデルだからです。
営業提案書には、建物を建てることで借入金が資産から控除され、土地も貸家建付地になって相続税評価額が劇的に下がるシミュレーションが華々しく描かれます。数字の表面だけを見れば、数千万円単位で相続税が圧縮されるため、魅力的に映るのも無理はありません。
しかし、業界の現場を長く見てきた立場から言わせていただくと、この「評価額を下げるためだけの借金」ほど危険な罠はありません。
建物を建てた瞬間に帳簿上の税金は減るものの、将来にわたって以下の重荷を背負い続けることになります。
- 30年以上にわたる建築ローンの返済義務
- 人口減少エリアにおける容赦のない空室リスク
- 10年ごとに数百万円規模で発生する外壁や屋根の大規模修繕費用
- 建物を解体して更地に戻す際の数千万円単位の立ち退き料と工事費
帳簿上の相続税を1,000万円減らすために5,000万円の借金を背負い、毎年の家賃下落と修繕費で手元の現金資産を枯渇させてしまっては本末転倒です。ハウスメーカーが言う「節税効果が低い」という言葉は、彼らの営業トークとしての側面が強く、手元に残る現金の防衛という観点が見事に抜け落ちています。
コインパーキングは単体での評価引き下げ効果こそ控えめですが、莫大な負債を一切抱えず、いつでも方針転換できる圧倒的な身軽さを備えています。税金の圧縮率という狭い視野だけでなく、将来の手残りキャッシュと家族のリスクを総合的に比較することが何よりも大切です。
小規模宅地の特例で駐車場が50パーセント減額になる厳格な要件
コインパーキングを活用した相続税の対策を進めるうえで、最大の武器となる制度が小規模宅地等の特例における貸付事業用宅地等です。この特例が適用されれば、200平方メートルまでの敷地について土地の相続税評価額が50パーセント減額されます。路線価が高い市街地の土地であれば、評価額が数千万円単位で下がり、相続税の負担を劇的に抑えられます。
ただし、土地に車を停めてお金をもらっていれば無条件で認められるわけではありません。税務署は駐車場を貸付事業として認めるか否かについて、非常にシビアな判断基準を設けています。特例の恩恵を受けるためには、法律が求める設備投資の基準や運営の実態を正しく満たす必要があります。
青空駐車場や砂利敷きでは国税庁から特例適用を否認される落とし穴
コインパーキングで相続税評価を引き下げようとする際、最も警戒すべきなのが構築物の有無です。国税庁の通達では、貸付事業用宅地等として特例を使うためには、土地の上に建物や構築物が存在していなければならないと明確に定められています。
ロープを張っただけの手間いらずな青空駐車場や、地面に砂利を敷いただけの貸駐車場は、税法上は単なる自用地の更地と同等に扱われます。この場合、小規模宅地等の特例は一切使えず、評価減の特例は適用されません。税務署から否認されれば、本来払う必要のなかった多額の追徴課税が発生してしまいます。
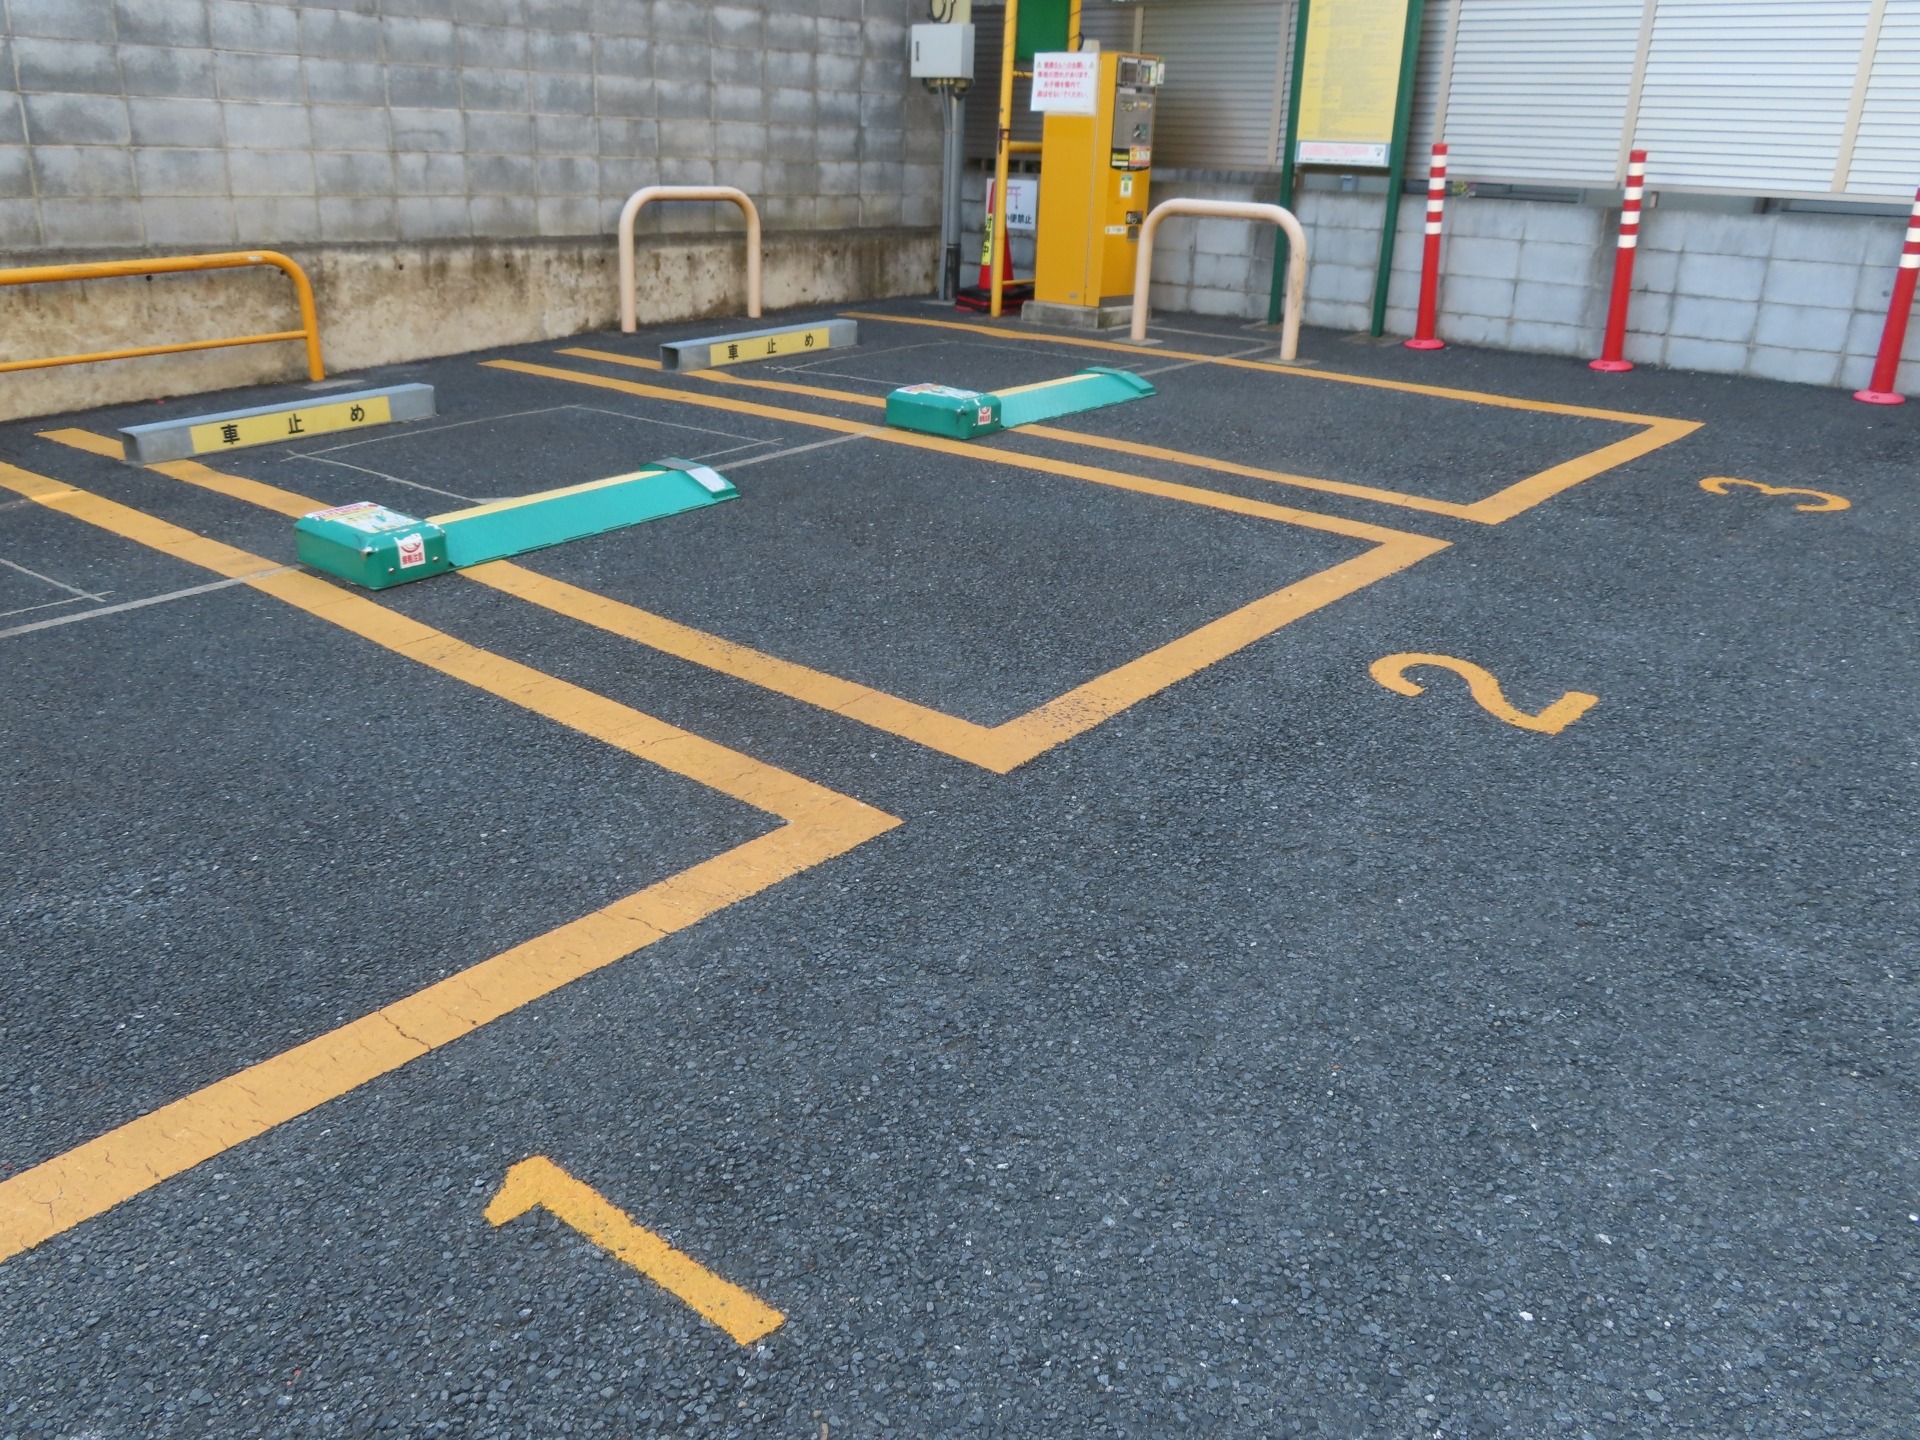
特例を安全に成立させるためには、アスファルト舗装やコンクリート舗装を施し、精算機やロック板、車止めフェンスなどの設備を整えて、土地自体に事業用の構築物を定着させることが必須です。
| 駐車場の舗装状況や設備 | 構築物としての判定 | 小規模宅地等の特例(50%減額) |
|---|---|---|
| 土のまま・ロープ張り | なし(更地扱い) | 適用不可(自用地評価) |
| 砂利敷きのみ | 原則なし(砂利は構築物とみなされない) | 適用不可(否認リスク極大) |
| アスファルト舗装・機器設置 | あり(事業用構築物) | 適用可能(200平米まで50%減) |
| コンクリート舗装・立体設備 | あり(事業用構築物) | 適用可能(200平米まで50%減) |
自宅の敷地の一部をコインパーキングに転用している場合は、自宅の敷地と駐車場の敷地を明確に分ける評価単位の整理も欠かせません。フェンス等で境界が区切られていないと、敷地全体が一体とみなされて計算が狂うトラブルも現場では頻発しています。
相続開始前3年以内の駆け込み対策を封じ込める税制改正の罠
舗装要件をクリアしていても、油断できない大きなハードルが存在します。平成30年度の税制改正によって導入された、3年以内貸付規制というルールです。
親の体調が急激に悪化してから慌てて実家の庭や遊休地をコインパーキングに改装しても、相続開始前3年以内に新たに貸付事業を始めた土地については、小規模宅地等の特例の対象から完全に除外されます。富裕層による駆け込みでの税金逃れを防ぐため、国税庁が厳格な蓋をした形です。
駆け込み規制を回避して特例を確実に使うためのポイントは以下の通りです。
- 相続が発生する3年以上前からコインパーキングの営業を開始していること
- 運営会社との契約書や売上明細、確定申告書を過去3年分以上保管しておくこと
- 親が元気なうちに事業としての実態と実績を積み上げておくこと
例外として、相続開始前からすでに3年を超えて事業的規模で不動産貸付を行っているオーナーであれば3年以内の新規物件でも認められる余地はあります。しかし、実家の土地1箇所だけで急にコインパーキングを始めたような個人では、この例外措置の適用は望めません。
相続対策としてのコインパーキング運用は、時間が最大の味方になります。親が健康なうちから早めに着手し、税務署に対して3年以上の事業実績を証明できる状態を整えておくことが、手残りの資産を最大化するための鉄則です。
実家を解体してコインパーキングにする際に跳ね上がる固定資産税の恐怖
空き家になった実家を放置すると特定空家に指定される不安から、建物を解体してコインパーキングへ転用しようと考える方は少なくありません。しかし、現場では良かれと思って建物を壊した結果、翌年の税金請求書を見て青ざめるオーナーが後を絶ちません。相続税の引き下げばかりに気を取られていると、毎年の固定資産税の負担増によって手残りの現金が削り取られてしまう危険性があります。
住宅用地の特例が外れることで税負担が最大6倍になるカラクリ
人が住むための家が建っている土地には、地方税法に基づく住宅用地の特例が適用されています。この特例により、固定資産税は小規模住宅用地なら6分の1、都市計画税は3分の1まで課税標準額が減額されています。
ところが、建物を解体して更地にし、コインパーキングや青空駐車場へ変更した瞬間にこの優遇措置は完全に消滅します。結果として、土地の固定資産税が最大で6倍、都市計画税が3倍に跳ね上がる仕組みです。
| 項目 | 実家が建っている状態 | 更地・コインパーキング | 影響度 |
|---|---|---|---|
| 適用される特例 | 住宅用地の特例 | なし(非住宅用地) | 特例の完全除外 |
| 固定資産税の課税標準 | 評価額の6分の1(200平米まで) | 評価額の70パーセント程度 | 税負担が最大6倍 |
| 都市計画税の課税標準 | 評価額の3分の1(200平米まで) | 評価額の70パーセント程度 | 税負担が3倍 |
| 相続税評価の区分 | 自用地(宅地) | 自用地(雑種地) | 評価減は特例頼み |
解体費用に数百万円を投じ、さらにアスファルト舗装や精算機の導入費用を支払ったにもかかわらず、駐車場の稼働率が想定を下回れば、上がった固定資産税を支払うだけで毎月の収支が赤字へ転落します。現場を預かる専門家の視点から見ても、固定資産税の増額分を上回る賃料収入を確実に叩き出せる立地なのか、事前の綿密な収支計算が欠かせません。
マンションや店舗の駐車場とコインパーキングにおける評価の決定的な違い
相続税の土地評価において、同じ駐車場という名前がついていても、その使われ方によって税務上の扱いは天と地ほど異なります。
賃貸マンションやアパートの敷地内にある入居者専用駐車場は、建物と一体のものとして貸家建付地として評価されます。この場合、借家権割合や賃貸割合に応じた減額が受けられるため、相続税評価額を大きく下げることが可能です。一方で、独立したコインパーキングや店舗の来客用駐車場は、自用地としての雑種地評価が基本となり、原則として評価額の減額はありません。
| 駐車場の利用形態 | 税務上の土地評価区分 | 相続税の評価減 | 適用できる主な特例 |
|---|---|---|---|
| アパート・マンション敷地内 | 貸家建付地(宅地) | あり(約15から20パーセント減) | 小規模宅地等の特例(貸付事業用) |
| 単独のコインパーキング | 自用地(雑種地) | 原則なし(賃借権割合はごくわずか) | 小規模宅地等の特例(アスファルト施工が必須) |
| 店舗の専用駐車場 | 自用地または貸宅地 | 賃貸借契約の性質による | 小規模宅地等の特例(要件充足時) |
単独のコインパーキングであっても、一定の構築物投資を行い、貸付事業用宅地等として小規模宅地等の特例を正しく適用できれば、200平米までの評価額を50パーセント減額できます。ただし、近隣宅地の平米単価を基に計算する近傍宅地比準方式が採用されるため、評価額そのものが劇的に下がるわけではありません。
青色申告特別控除や設備の減価償却費を活用して所得税を賢く抑えつつ、相続発生時にどの評価方式が適用されるのかを正しく見極めておくことが、資産を守り抜く防衛策となります。
アパート建築とコインパーキング経営におけるリスクと手残りの徹底比較
ハウスメーカーの営業担当者から、アパートを建てれば借入金で相続税評価額を大きく圧縮できると提案され、心が揺れている方も少なくありません。机上の節税計算だけを見れば、数千万円単位の建築ローンを組む手法は華やかに映ります。しかし、実際の現場で起きている現実は、表面上の税額軽減と引き換えに、将来のキャッシュフローを激しく痛めつける罠が潜んでいます。手元にいくらの現金を残せるかという手残りの視点から、両者の実態を徹底的に比較していきます。
建築ローンという数千万円の負債を子どもに残す最大のリスク
アパート建築による相続税対策の本質は、多額の債務を作って財産額から差し引く点にあります。建物の評価額が貸家建付地として下がる効果と借入金控除を組み合わせることで、確かに目先の相続税は劇的に下がります。しかし、その裏には数十年間に及ぶ返済リスクが確実に横たわっています。
人口減少が進む現代において、新築当初は満室でも、10年や15年と経過するうちに空室率は上昇します。さらに、金利上昇局面では毎月のローン返済額が跳ね上がり、家賃収入だけでは持ち出しが発生する逆ザヤ状態に陥る賃貸物件も珍しくありません。外壁塗装や給湯器交換といった大規模修繕の費用も、築年数に応じて数百万円単位で発生します。親心として良かれと思って残したアパートが、子ども世代にとっては身動きの取れない負の遺産に化けてしまうリスクを直視しなければなりません。
一方、コインパーキング経営であれば、土地の上に高額な建物を建てる必要がありません。運営会社による機器設置やアスファルト舗装の仕組みを活用すれば、借入金を背負わずに土地活用をスタートできます。
| 比較項目 | アパート建築 | コインパーキング経営 |
|---|---|---|
| 初期費用の負担 | 数千万円から数億円の建築ローン | 設備機器の設置や舗装のみ(プランにより自己負担ゼロも可能) |
| 相続税評価額の圧縮 | 貸家建付地および借入金控除で大きい | 貸付事業用宅地等の特例(50%減)が中心 |
| 空室や賃料下落リスク | 築年数の経過に伴い空室率と修繕費が増大 | 車両の稼働に応じた変動または固定賃料受取 |
| 将来の負債継承 | 子ども世代へ数十年間の残債が引き継がれる | 借金がないため次世代へ身軽に資産を渡せる |
| 転用や処分のしやすさ | 借家人の立ち退きが必要で極めて困難 | 機器撤去のみで即座に更地化が可能 |
表面的な節税額の大きさだけに目を奪われると、毎月の収支が赤字になり、結果として手元の現金資産を枯渇させてしまいます。借金という大きな足枷を家族に背負わせない選択肢として、低リスクで始められるパーキング経営には確かな優位性があります。
相続した土地を3年以内に売却するなら建物がないコインパーキングが圧勝する理由
土地を相続した後に、現金化して複数の子どもたちで分け合いたい、あるいは納税資金として売却したいと考えるケースは非常に多く見られます。もしその土地にアパートが建っていた場合、売却のハードルは跳ね上がります。入居者がいる賃貸物件は、オーナーチェンジ物件として安値で買い叩かれる傾向が強く、更地にして売却しようとしても、借地借家法で手厚く保護された住人に高額な立ち退き料を支払い、年単位の時間をかけて退去交渉を行わなければなりません。
これに対して、コインパーキングとして活用している土地は、短期での売却において圧倒的な強みを発揮します。駐車場利用契約は借家権が発生しないため、契約解除条項に基づき短期間で更地に戻せます。買い手にとっても、住宅用地や商業用地など用途の選択肢が広がるため、市場価格に近い高値でスムーズに売却手続きを進められます。
さらに、税制面でも大きな恩恵を受けられます。国税庁が定める特例として、相続した土地を相続税の申告期限から3年以内、すなわち相続発生から3年10ヶ月以内に売却した場合、納付した相続税額の一部を売却時の取得費に上乗せできる取得費加算の特例が使えます。
- 立ち退き交渉や立退料の支払いが一切発生せず、最短数ヶ月で売却活動へ移れる
- 建物がない更地渡しが可能なため、買主のターゲットが広がり高値で売却できる
- 相続税申告期限から3年以内の売却により、取得費加算の特例を使って譲渡所得税を大幅に軽減できる
- 売却が完了する直前まで毎月安定した駐車料金の収入を得続けられる
業界の現場を見てきた立場からお伝えすると、将来的に売却の可能性がある土地に高額なアパートを建ててしまい、売りたくても売れずに泥沼化するオーナー様を数多く見届けてきました。身動きが取れなくなる多額の建築借入金に頼るのではなく、身軽さを保ちながら収益化を図り、機動的に売却へとシフトできる柔軟性こそが、コインパーキングを選ぶ最大の強みなのです。
兄弟姉妹の争族を防ぐ遺産分割と納税資金の確保における実践的メリット
相続の現場で最も恐ろしい事態は、節税の失敗よりも血を分けた兄弟姉妹が激しく争う争族トラブルです。良かれと思って建てた賃貸アパートが火種となり、骨肉の争いに発展するケースを私たちは数多く目撃してきました。コインパーキングを活用した相続対策が真価を発揮するのは、まさにこの遺産分割と納税資金の確保という極めて現実的な局面です。
共有名義で塩漬けにされる悲劇を回避する換価分割のスムーズさ
不動産を相続する際、誰がどの土地を継ぐかで折り合いがつかず、安易に兄弟姉妹の共有名義にしてしまう選択は絶対に避けなければなりません。共有名義にした瞬間、その土地は将来の売却も大規模修繕も全員の合意がなければ一切身動きが取れない塩漬け資産へと転落します。
アパートが建っている場合、立ち退き料の支払いや入居者への配慮が必要となるため、簡単に売却して現金で分ける換価分割を選ぶことは極めて困難です。これに対してコインパーキングであれば、地上にある設備は精算機や看板、ロック板といった簡易な構築物のみであり、借家権のような強い権利関係も発生しません。
| 比較項目 | 賃貸アパートが建つ土地 | コインパーキング運用地 |
|---|---|---|
| 権利関係の複雑さ | 借家権が発生し入居者の権利が強力 | 土地の賃貸借または委託のため早期解除が可能 |
| 遺産分割の選択肢 | 現物分割が難しく共有名義に陥りやすい | 売却による換価分割や分筆が極めて容易 |
| 売却までの所要期間 | 立ち退き交渉などで1年以上かかるリスク | 数ヶ月以内のスピード更地渡しが可能 |
| 相続人の心理的負担 | 空室対策や老朽化修繕の押し付け合い | 現金化して均等配分できるため不満が出にくい |
業界人の目線でお話しすると、親御さんが元気なうちに土地を更地やアスファルト舗装のコインパーキングにしておく最大の功績は、次の世代に手離れの良さをプレゼントできる点にあります。遺産分割協議が整えばいつでも運営会社との契約を解除して土地を売却し、1円単位まで公平に現金を分け合える機動性の高さこそが、家族の絆を守る強力な防壁となります。
相続税の納期限10ヶ月以内に現金を工面するキャッシュフロー設計
相続税の申告と納税には、被相続人が亡くなった翌日から10ヶ月以内という極めて厳しいタイムリミットが定められています。多額の税金が課されるにもかかわらず、手元の現金が不足して延納や物納を迫られる事態は決して珍しくありません。
コインパーキング経営は、この短い猶予期間中に確実な納税資金を生み出し、さらに将来の売却特例をスムーズに活かすための頼もしいエンジンとなります。
- 口座凍結後も途切れない定期収入
親御さんの銀行口座が凍結されても、適切な委託契約や生前対策を結んでおくことで、毎月の駐車場収入を家族の手元に残し、当面の諸費用や税金の支払いに充当できます。
- 10ヶ月以内のスピード売却で納税資金を確保
建物がないため買主側の解体リスクや立ち退きリスクがなく、相場通りの適正価格で早期に売却を完了させて納期限までに現金を用意できます。
- 3年以内の売却で取得費加算の特例をフル活用
相続税の申告期限から3年以内に土地を売却すれば、納付した相続税額の一部を売却時の取得費として加算できるため、譲渡所得税を大幅に軽減できます。更地渡しのしやすいコインパーキングはこの特例を使い切る上で相性抜群です。
- 生前贈与を組み合わせた現金の事前移転
収益性の高いコインパーキングであれば、生前に得られる利用料を暦年贈与などを通じて子供や孫へ計画的に移転し、将来発生する納税資金をあらかじめプールしておく設計も可能です。
アパート建築のように数千万円の借金を背負って税金を無理に減らすのではなく、柔軟に処分できる状態を保ちながら手残りの現金を確実に増やす選択こそが、失敗しない相続対策の本質です。
コインパーキングの経営方式における種類別の特徴と失敗しない選び方
相続を見据えて土地をコインパーキングとして活用する場合、どの運営スタイルを選ぶかによって手元に残る現金も、背負うリスクの大きさもガラリと変わります。安易に知名度だけで契約先を決めてしまうと、固定資産税を払ったあとの手残りがほとんど残らない事態にもなりかねません。それぞれの方式が持つ特性を客観的に見極めていきましょう。
自主管理方式と管理委託方式および一括借上サブリース方式の収益比較
コインパーキングの運営形態は、大きく分けて自営となる自主管理、業務を外部へ預ける管理委託、そして運営会社へ土地を丸ごと貸し出す一括借上サブリースの3つが存在します。
| 運営方式 | 初期費用の負担 | 日常の管理・トラブル対応 | 収益性と手残り | 収益の変動リスク |
|---|---|---|---|---|
| 自主管理(自営) | アスファルト舗装や機器購入など全額自己負担 | 清掃、集金、精算機エラー対応などを自身で実施 | 売上がすべて手元に入るため最大化しやすい | 天候や周辺環境の変化で収入が乱高下する |
| 管理委託方式 | 設備投資はオーナー負担(一部レンタル可) | コールセンターや集金を専門会社へ外注 | 手数料(売上の10〜20%前後)を差し引いた残額 | 稼働が落ちれば収入もダイレクトに減少 |
| 一括借上(サブリース) | 原則として運営会社が機器を設置(オーナー負担ゼロも可) | 機器の保守点検からクレーム処理まで完全丸投げ | 毎月決まった固定賃料のみ受取 | 空室や売上低下のリスクは運営会社が負う |
自主管理方式は、精算機や看板、フラップ板などの初期投資に数百万円単位の資金が必要となり、深夜のバー開閉トラブルや機器の紙詰まりといった現場対応も自力で行わなければなりません。本業を持つ方や相続を控えたご家族にとって、時間的・精神的な負担は極めて重い選択肢となります。
一方、多くの地主様が選ぶ一括借上サブリース方式は、初期費用をかけずに毎月決まった固定賃料が得られるため、将来の相続税の納税資金をコツコツ蓄える計画が立てやすい点が大きな強みです。しかし、どれだけ駐車場が満車で大盛況であっても、契約で定められた地代以上の収益は1円も入ってこないという機会損失を抱えることになります。
大手運営会社が一括借上で突きつけてくる賃料減額通知と売上隠しの真実
街中でよく見かけるタイムズなどの大手運営会社による一括借上は、一見すると絶対的な安心感があるように思えます。しかし、現場の最前線に立っていると、契約書に潜む不都合な真実によって頭を抱えるオーナー様を数多く目撃します。
最も警戒すべきは、数年ごとに訪れる一方的な賃料の減額要求です。契約当初は魅力的な賃料を提示して競合他社を排除し、土地を押さえた後、数年が経過したタイミングで稼働が想定を下回っているという理由を並べて値下げを迫る手法が業界内では日常茶飯事となっています。
地主側が納得できずに対抗しようとしても、大手各社は日々の売上データや利用台数の実績を一切開示してくれません。
- 現場が本当に赤字なのか、それとも本部の方針で利益率を引き上げたいだけなのかを検証する術がない
- オーナー側には判断材料となる数字が一切渡されないブラックボックス状態に置かれる
- 提示された減額条件を拒否すると一方的な契約解除を通告され、機器を撤去されて更地に戻されてしまう
このようなパワーバランスの歪みがあるため、大手の一括借上だからと盲目的に信用するのは非常に危険です。賃料交渉の主導権を握り続けるためには、毎月の稼働状況をガラス張りに開示してくれる誠実なパートナーを選び、固定賃料だけでなく稼働に応じた利益分配が得られる契約形態も視野に入れることが、大切な資産を防衛するための必須条件となります。
コインパーキングの相続対策を成功に導くプリーズパークの提案
親から受け継ぐ大切な土地でコインパーキングを活用した相続対策を成功させる鍵は、過度な借金を背負わず、手元の現金を確実に残しながら次世代へ引き継ぐ柔軟性にあります。
千葉県船橋市を拠点に全国の現場で土地活用を手掛けてきた私たちは、税理士の机上の計算やハウスメーカーの建築営業とはまったく異なる、現場のリアルな収益性と身軽さを最優先にしたプランニングを貫いてきました。
初期費用0円からスタートして状況に応じて選べる2つの運営プラン
コインパーキング経営を始めるにあたり、数百万円にのぼるアスファルト舗装費用や高額な精算機の購入費用を前に二の足を踏んでしまう土地所有者の方は少なくありません。
プリーズパークでは、舗装工事から看板やフェンスの設置、最新機器の導入までオーナー負担ゼロの初期費用0円でオープンできる支援体制を整えています。さらに、オーナーが目指す相続の形に合わせて2つのプランから自由に選択が可能です。
| 比較項目 | 一括借上プラン(サブリース) | 共同経営プレミアムプラン |
|---|---|---|
| 毎月の賃料収入 | 稼働状況に関わらず完全固定 | 基本賃料に加えて売上利益を分配 |
| 収益性の特徴 | 毎月安定した金額で手堅く納税資金を準備 | 稼働好調な現場ほど手残りの現金が最大化 |
| 機器や舗装の初期費用 | 完全無料(運営会社が全額負担) | 完全無料(運営会社が全額負担) |
| 日々の管理や清掃 | 24時間365日すべて丸投げ | 24時間365日すべて丸投げ |
| 向いているケース | 毎月の収入額を確定させて手堅く守りたい方 | 立地の強みを活かして収益を伸ばしたい方 |
毎月決まった賃料を確実に受け取り、10ヶ月以内の相続税納付に向けた原資を着実にプールしたい方には一括借上プランが安心です。
一方で、駅近や商業地など需要が旺盛なエリアなら、売上に応じて分配金が上乗せされる共同経営プレミアムプランを選ぶことで、将来の納税に備えるキャッシュを飛躍的に増やすことができます。
売上データを完全開示しオーナーの資産価値と手残りを最大化する約束
業界の裏側を知る立場としてお伝えしたいのは、大手運営会社による一括借上において、当初の数年間を過ぎた途端に一方的な賃料減額を迫られるトラブルが後を絶たないという事実です。
多くの会社では日々の売上データがブラックボックス化されており、パーキングがどれだけ繁盛していようとオーナーには本当の利用実績が見えません。そのため、業者の言いなりになって賃料を引き下げられてしまう悲劇が起きています。
プリーズパークでは、日々の入出庫状況や月間の売上データをガラス張りの状態でオーナーへ完全開示します。データという客観的な根拠を共有することで、不当な減額交渉を排除し、対等で信頼できるパートナーシップを築きます。
私たちは、事前の現地調査で採算が見込めないと判断した立地には、無理な開設を絶対におすすめしません。
将来的に土地を売却して現金化したい、あるいは遺産分割のために分筆したいという局面が訪れても、プレハブやアパートのように立ち退き料を払う必要はなく、速やかに機器を撤去して更地に戻せます。
数千万円の建築ローンという重荷を子どもたちに残すことなく、必要なときにいつでも動かせる身軽な資産として引き継ぐことこそが、本当に失敗しない防衛策です。手残りの現金を最大化し、次の世代へ胸を張って優良な土地をバトンタッチできるよう、誠心誠意サポートします。
著者紹介
著者 - プリーズパーク
相続した遊休地や空き家の活用相談を受けるなかで、「節税のために多額の借金をしてアパートを建てたが、将来の空室や返済が不安で夜も眠れない」という悲痛な声を数多く耳にしてきました。一方で、「とりあえず青空駐車場にすれば税金が下がる」と誤認し、舗装や設備要件を満たさずに小規模宅地等の特例を受けられず、解体によって跳ね上がった固定資産税の支払いに苦しむオーナー様が後を絶ちません。
良かれと思って選んだ土地活用が、かえって大切な資産をすり減らし、遺産分割で親族間の争いを招いてしまう現場を目の当たりにしてきたからこそ、安易な節税神話に警鐘を鳴らす必要があると痛感しました。
コインパーキングは、正しい運営設計を行えば初期費用0円で負債を抱えずに始められ、将来の売却や遺産分割にも柔軟に対応できる強みがあります。ただし、収益性が見込めない立地では成立しません。表面的な税金の圧縮率だけに惑わされず、手元に残る現金を最大化し、次の世代へ健全な形で資産を遺すための正しい選択肢を届けたく、本記事を執筆しました。