


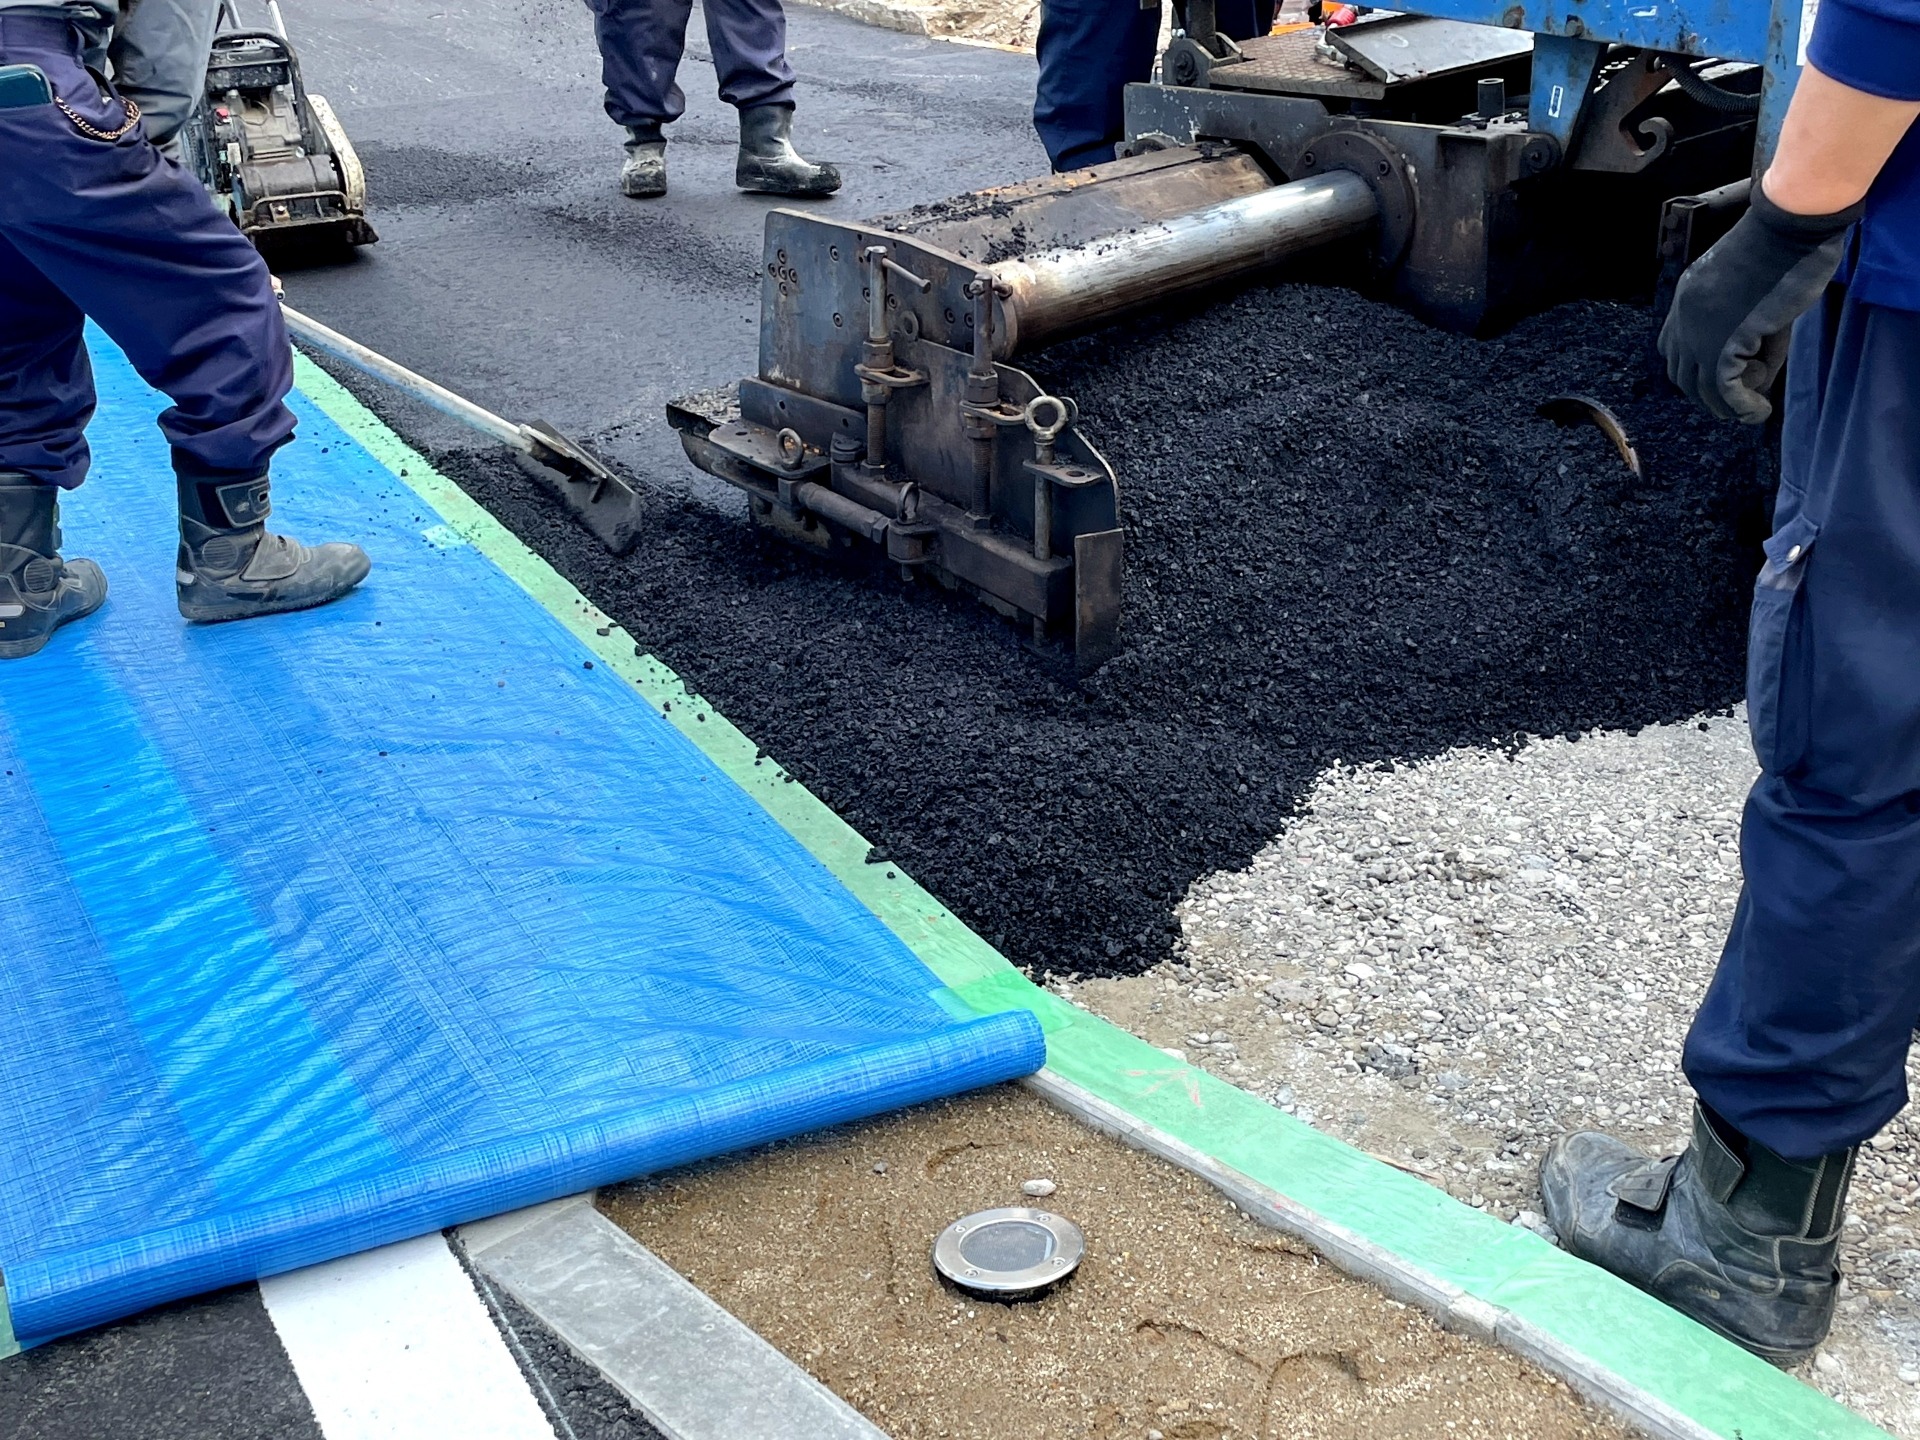
草刈りや泥濘の管理に追われる雑種地をアスファルト舗装して駐車場へ転換する工事費用は、平米単価5,000円から10,000円程度が基準となり、10坪から50坪規模でおよそ17万円から165万円の予算が目安となります。しかし、単に費用相場や施工の手軽さだけで舗装を決断すると、手元に残る最終的な現金が激減する事態に陥りかねません。実際に400㎡の雑種地では、舗装費・車止め・ライン引きで約220万円を要し、固定資産税が年約6.8万円から約24.5万円へ増えた事例もあります。
現場では表層工事だけでなく、残土処分やすき取りといった付帯工事で総額が跳ね上がるケースが多発します。さらに深刻なのは、舗装によって自治体から宅地比準評価と判定され、固定資産税が跳ね上がる「宅地並み課税」の税務リスクです。安易な施工は、舗装自体の償却資産税や構築物としての勘定科目の処理、さらには相続税評価における特例適用の可否まで巻き込み、利回りを根底から崩壊させます。プリーズパークの運営現場でも、砂利敷きから舗装へ切り替えた駐車場は稼働率が62%から88%に改善した一方、短期利用では撤去費まで含めた収支確認が欠かせません。
本書では、一般的なセミナーや表面的な解説では触れられない工事単価の裏側から、現況地目判定に伴う税負担の境界線、失敗しない相続税の評価対策までを実務ベースで網羅しました。余計な出費を抑え、土地の価値を最大限に引き出しながら確実に利益を残すための判断基準を提示します。自己資金を投じる前に知るべき専門会社の知見をご確認ください。
雑種地を駐車場にするアスファルト舗装の費用相場!坪数別の総額目安と平米単価の内訳
一般的には、雑種地を駐車場にするなら「アスファルト舗装をすればきれいになり、利用者も集まりやすい」と言われます。私もその考え自体は間違っていないと感じています。
ただし、現場では舗装費用だけで判断すると失敗します。下地の状態、排水計画、固定資産税、将来の撤去予定まで含めて初めて、舗装すべき土地かどうかを判断できます。
プリーズパークで扱った郊外ロードサイドの元農地では、約400㎡の雑種地を駐車場へ整備した際、路盤工とアスファルト舗装、車止め、白線まで含めて約220万円の初期費用がかかりました。表面だけを見るのではなく、土地をどう使い、何年運営し、最終的にどう戻すのかまで見据えることが大切です。
平米単価5,000円から10,000円が基準となる理由
雑種地を整えてアスファルトを敷く工事は、1平方メートルあたり5,000円から10,000円程度がひとつの目安です。
金額に幅が出る理由は、舗装面積だけではありません。重機やダンプの搬入可否、前面道路の広さ、掘削土の搬出距離、地盤の状態、排水設備の有無によって総額は変わります。
特に小規模な土地では、面積が小さくても重機回送費や職人の人工などの固定費が必要です。そのため、10坪程度の狭い土地は平米単価が上がりやすく、まとまった面積では単価を抑えやすい傾向があります。
実際に私たちが施工した約400㎡の現場では、砕石を15cm程度敷いて転圧する路盤工と、密粒度アスファルトを4cm施工する仕様で約198万円、平米単価は約4,950円でした。ただし、これは比較的施工しやすい敷地条件での実例です。残土が多い土地や軟弱地盤では、同じ面積でも単価が上がる場合があります。
10坪・30坪・50坪の広さ別における工事費用シミュレーション
所有する雑種地の広さに応じて、どの程度の初期投資が必要になるのかを確認しておきましょう。
| 広さ(坪数 / 平米数) | 駐車可能台数の目安 | 工事総額の目安(下地工事込み) | 主な活用イメージ |
|---|---|---|---|
| 10坪(約33㎡) | 2台 | 約17万円〜33万円 | 自宅横のスペースや小規模な月極貸し |
| 30坪(約99㎡) | 5〜6台 | 約50万円〜100万円 | 住宅街での月極駐車場や小規模コインパーキング |
| 50坪(約165㎡) | 8〜10台 | 約83万円〜165万円 | 幹線道路沿いや商業エリア向けの駐車場 |
上記は、一般的な乗用車利用を想定した概算です。大型車の出入りがある、地盤が柔らかい、排水側溝を新設する、土留めが必要といった条件では追加費用を見込む必要があります。
舗装費は「坪単価だけ」で比較せず、路盤の厚み、アスファルトの厚み、排水工事、残土処分まで見積書に明記されているかを確認することが重要です。
表層工事だけでは済まないすき取りや残土処分と路盤工事の追加費用
ネット上の簡易見積もりを見ると、アスファルト舗装だけの金額が目立ちます。しかし、雑種地を駐車場として使える状態にするには、舗装前の工程が大きな割合を占めます。
主な付帯工事は以下の通りです。
- 伐根・草刈り工事
- すき取り・掘削工事
- 残土処分
- 砕石路盤の敷設・転圧
- 水勾配の調整
- 側溝・集水桝などの排水工事
- 車止め・区画ライン・案内看板の設置
雑種地では、地中からコンクリート片、瓦、古い基礎、樹木の根などが出てくることがあります。こうした埋設物は追加の撤去・処分費につながります。
私自身、創業初期に価格の安さを優先して舗装業者を選び、苦い経験をしました。相場より平米1,000円ほど安い見積もりで施工したところ、オープンから約4か月後、ワンボックスカーが頻繁に切り返す区画の入口が陥没し、ひび割れが発生しました。
原因は、路盤の転圧不足と砕石の厚み不足でした。結局、舗装を剥がして再施工することになり、最初から適切な仕様で施工するよりも約1.5倍のコストがかかりました。アスファルト舗装は表面の黒い部分より、見えない下地づくりで寿命が大きく左右されます。
雑種地のアスファルト舗装で駐車場経営を始めるメリットと砂利敷きやコンクリートとの違い
親から相続した土地や、長年使っていない雑種地は、草刈りや不法投棄、近隣への配慮など、維持するだけでも負担がかかります。
一般的には「砂利で十分」と考えられがちですが、私たちが管理してきた現場では、舗装状態が稼働率やクレーム件数に影響するケースを多く見てきました。
同一エリアで1年間比較したデータでは、砂利敷き駐車場の平均稼働率は62%、月間クレーム件数は平均2.3件でした。一方、アスファルト舗装の駐車場は平均稼働率88%で、クレームは年間1件の放置車両対応にとどまりました。
土地の条件や賃料設定によって結果は異なりますが、利用者が選ぶ基準には「停めやすさ」「靴や車が汚れないこと」「夜間でも区画が見やすいこと」が含まれています。
雑草処理や雨の日のぬかるみ泥はねトラブルを根本から解消
砂利敷きの駐車場では、雑草、砂利の飛散、水たまり、ぬかるみが管理上の課題になりやすい傾向があります。
実際に、砂利の駐車場では「雨の日に靴が汚れる」「雑草が車体に当たる」「砂利が道路に飛び出している」といった声が出やすく、定期的な除草や砕石補充が必要になります。
アスファルト舗装では、路面に適切な勾配を設けることで雨水を側溝や集水桝へ流しやすくなります。雑草が完全に発生しなくなるわけではありませんが、砂利や土の状態と比べると、日常的な除草の負担は抑えやすくなります。
遠方に住む土地オーナー様ほど、現地へ何度も通わなくても維持しやすい状態を作ることが重要です。
工事期間が短く施工後すぐに車両通行や営業開始ができる利便性
アスファルト舗装の利点のひとつは、施工後の供用開始までが比較的早いことです。
コンクリート舗装では、打設後に強度を確保する養生期間が必要になります。一方、アスファルトは冷却後に通行できるため、現場条件が整っていれば小規模駐車場では1日から2日程度で舗装からライン引きまで進められる場合があります。
ただし、伐根、掘削、排水設備、地盤改良が必要な場合は工期が延びます。営業開始日を決める際は、舗装日だけでなく、事前の整地や近隣調整も含めた工程を確認しましょう。
コンクリート舗装や砂利敷きと耐久性や補修費用を徹底比較
| 舗装仕様 | 初期費用(平米単価) | 耐久性の目安 | メリット | デメリット・現場の懸念点 |
|---|---|---|---|---|
| 砂利敷き(砕石) | 2,000〜4,000円 | 数年ごとに補充・転圧が必要 | 初期費用を抑えやすい | 雑草、轍、砂利飛散、水たまりへの対応が必要 |
| アスファルト舗装 | 5,000〜10,000円 | 使用状況により10年前後から補修を検討 | 工期が比較的短く、清掃しやすい | 路盤や排水設計が不十分だと早期劣化しやすい |
| 土間コンクリート | 10,000〜18,000円 | 長期利用に向く | 重量車両にも対応しやすい | 初期費用、養生期間、解体費が大きくなりやすい |
税務上の法定耐用年数は、舗装路面についてアスファルト敷が10年、コンクリート敷が15年です。実際の寿命は交通量、車両重量、地盤、排水、日常の補修によって変わります。
短期利用なら砂利や簡易整備、長期運営で利用者の満足度を重視するならアスファルト、重量車両の出入りが多い場合はコンクリートも含めて検討する、といった考え方が現実的です。
雑種地をアスファルト舗装すると固定資産税が跳ね上がる?宅地並み課税の落とし穴
一般的には、雑種地は宅地より固定資産税が低いと思われがちです。しかし、固定資産税は登記簿上の地目だけではなく、毎年1月1日時点の現況や利用実態を踏まえて評価されます。
すべての自治体、すべての雑種地で同じように税額が変わるわけではありません。ただ、舗装を行う前に「税金は現状のまま」と考えるのは危険です。
登記地目が雑種地でも現況主義で宅地比準評価が適用される仕組み
登記簿上の地目が雑種地でも、土地が駐車場として継続利用され、宅地に近い状態で整備されている場合は、近隣宅地の評価を基準にした雑種地評価が行われることがあります。
| 状態 | 固定資産税の評価区分の考え方 | 税負担の傾向 |
|---|---|---|
| 荒れたままの雑種地 | 利用実態に応じた雑種地評価 | 比較的低い場合がある |
| 砂利敷きの青空駐車場 | 周辺状況を踏まえた雑種地評価 | 個別判断 |
| アスファルト舗装駐車場 | 宅地価格を比準する雑種地評価となる場合がある | 高くなる可能性がある |
自治体ごとに評価の運用や地域事情は異なるため、「アスファルト舗装をしたら必ず何倍になる」とは言えません。工事前に、固定資産税課へ確認することが重要です。
砂利敷きの青空駐車場とアスファルト舗装で税額が変わる境界線
砂利敷きかアスファルトかだけで税額が決まるわけではありません。区画ライン、車止め、照明、看板、出入口の整備状況、周辺宅地との価格差、利用形態などを含め、現況に応じて評価されます。
ただし、路盤を整備し、アスファルトで舗装し、継続的に駐車場として使う土地は、単なる空き地より利用価値が高いと判断されやすくなります。
舗装後に納税通知書を見て慌てないためには、工事費だけでなく、税額が変わった場合の収支も事前に組み込むべきです。
事前に市町村の固定資産税課へ確認しておくべき評価基準のポイント
工事前には、管轄自治体の固定資産税課へ次の点を確認しておくと安心です。
- 舗装後に想定される評価方法
- 近隣宅地の評価額を基準にした場合の概算
- 砂利敷きと舗装後で評価に差が出る可能性
- 固定資産税と都市計画税を含めた年間負担
- 償却資産申告が必要になる設備の有無
月額8,000円で8台を貸し出せば、満車時の年間収入は76万8,000円です。しかし、舗装費200万円、固定資産税の増額、清掃費、補修費を考慮しなければ、実際の手残りは大きく変わります。
土地活用は売上ではなく、税金・維持費・初期投資を差し引いた後の収支で判断してください。
アスファルト舗装は固定資産になる?確定申告の勘定科目と償却資産税の基礎知識
雑種地を舗装して駐車場にする場合、アスファルト舗装は税務上、一般に構築物として扱われます。
土地は減価償却できませんが、土地上に施工した舗装、フェンス、照明、精算機などは、内容に応じて減価償却資産や償却資産の対象になります。
駐車場舗装工事の勘定科目は構築物!法定耐用年数10年の減価償却ルール
アスファルト舗装は、原則として構築物に計上し、法定耐用年数10年で減価償却します。コンクリート敷、ブロック敷、れんが敷、石敷などは15年です。
| 舗装の種類 | 計上する勘定科目 | 法定耐用年数 | 減価償却の特徴 |
|---|---|---|---|
| アスファルト舗装 | 構築物 | 10年 | 使用開始後、耐用年数に応じて費用化 |
| コンクリート舗装 | 構築物 | 15年 | アスファルトより長い期間で償却 |
| 砂利敷き | 内容・規模により判断 | 個別判断 | 修繕費等となる場合もある |
舗装と一体で行う掘削、路盤、整地、排水工事についても、内容によっては取得価額に含めて処理します。工事内容や契約形態によって判断が変わるため、税理士へ確認することをおすすめします。
取得価額100万円以上で発生する償却資産税の申告義務
アスファルト舗装や駐車場設備は、固定資産税とは別に償却資産の申告対象になる場合があります。
償却資産税には150万円の免税点があり、同一市町村内の償却資産の課税標準額合計が150万円未満なら課税されません。免税点を超える場合の標準税率は1.4%です。
- アスファルト舗装、看板、照明、精算機、ロック板などが対象となる場合がある
- 所有者が誰かによって申告者が変わる
- 一括借上で設備を事業者が所有する場合、オーナーではなく事業者側が申告する形になる場合がある
- 申告の要否は自治体の償却資産担当課へ確認する
土地の固定資産税と、構築物・設備に関する償却資産税は別の論点です。初年度の収支計画では、両方を確認しておく必要があります。
部分的なひび割れ補修やライン引き直し工事における修繕費の判定基準
駐車場を運営していると、白線の薄れ、部分的なひび割れ、車止めの破損、局所的な沈下などが起こります。
原状回復を目的とした部分補修やライン引き直しは、修繕費として処理できる場合があります。一方で、全面再舗装や耐久性を大幅に高める改良工事は、資本的支出として扱われる可能性があります。
税務上の扱いは工事内容、金額、改良の程度で判断されます。見積書、写真、施工前後の記録を残し、申告前に専門家へ確認しましょう。
駐車場のアスファルト舗装は相続税評価の対象になる?小規模宅地等の特例と自用地評価
雑種地を駐車場として活用する場合、固定資産税だけでなく、将来の相続税評価も気になるところです。
駐車場業や不動産貸付業に使われている土地は、要件を満たす場合、小規模宅地等の特例における貸付事業用宅地等となる可能性があります。
ただし、「アスファルト舗装があるから必ず特例が使える」「砂利だから必ず使えない」と単純に決められるものではありません。相続開始時点での利用実態、事業継続、相続人の要件、相続開始前3年以内の貸付開始かどうかなどを総合的に確認する必要があります。
アスファルト舗装を行うことで貸付事業用宅地等の特例が適用できる条件
アスファルト舗装は、駐車場として継続運営している実態を示す設備のひとつになります。しかし、特例の適用は舗装の有無だけでは決まりません。
主な確認ポイントは以下の通りです。
- 相続開始直前に貸付事業の用に供されていること
- 相続人が申告期限まで事業を承継し、継続していること
- 相続開始前3年以内に開始した貸付事業に該当しないか
- 駐車場の利用実態や賃貸借関係が明確であること
- 相続税の申告期限まで保有・継続などの要件を満たすこと
貸付事業用宅地等の特例は、限度面積200㎡まで、減額割合50%が基本です。個別事情で判断が変わるため、相続を見据えている場合は早めに税理士へ相談してください。
青空駐車場と構築物がある駐車場で異なる相続税評価額の考え方
青空駐車場でも、継続した貸付事業の実態があれば、特例の対象となる可能性があります。一方で、単に空き地へ車を停めさせているだけで、賃貸借関係や継続性が曖昧な場合は判断が難しくなります。
アスファルト舗装、区画線、車止め、精算機、看板などを整備した駐車場は、事業用としての実態を説明しやすい面があります。ただし、設備だけでは足りず、契約書、収支記録、賃料の受領記録、管理体制なども重要です。
親から相続した雑種地を駐車場として引き継ぐ際の節税ポイント
相続を見据えて駐車場を運営するなら、次の点を早めに整えておくことが大切です。
- 駐車場の契約書や一括借上契約書を保管する
- 舗装工事、設備設置、修繕の請求書と写真を残す
- 賃料収入・管理費・固定資産税の収支を継続的に記録する
- 相続開始前3年以内に新たに始めた貸付事業に関する要件を確認する
- 土地所有者、設備所有者、運営者の関係を明確にする
相続税対策だけを目的に舗装を決めるのではなく、現在の収益性、税負担、将来の土地利用を合わせて判断することが重要です。
プロが現場で目撃したアスファルト舗装駐車場の失敗事例とトラブル回避策
舗装した後のトラブルは、表面の見た目だけでは予測できません。私たちが現場で重視しているのは、水、地盤、車両動線、近隣環境です。
排水勾配の設計ミスにより特定の駐車枠に巨大な水たまりが発生した事例
アスファルトは水を通しにくいため、雨水をどこへ流すかを施工前に決めなければなりません。
平らに見える土地でも、実際には微妙な高低差があります。勾配設計が不十分だと、特定の駐車枠に水が集まり、雨のたびに利用者の靴が濡れる、水が路面の傷みに影響する、隣地へ流出するといった問題につながります。
| 排水トラブルの症状 | 発生する原因 | 想定される影響 |
|---|---|---|
| 駐車枠に水たまりが残る | 勾配不足・排水先不足 | 利用者の不満、解約要因 |
| 路面端部が傷む | 水が同じ場所へ集中 | 早期補修の可能性 |
| 隣地へ雨水が流れる | 排水方向の設計ミス | 近隣との協議が必要になる場合がある |
駐車場では、一般に1.5%から2%程度を目安に排水勾配を検討します。ただし、既存道路、側溝の高さ、隣地との関係によって最適な数値は変わります。
地耐力不足を見落として大型車の出入りで路面が不等沈下したトラブル
安い業者に依頼した結果、数か月で路面が沈下するケースがあります。
私が経験した失敗も、まさに下地の問題でした。仕上がり直後はきれいでも、車両が繰り返し切り返す場所は荷重が集中します。路盤が弱いと、アスファルト表面が割れ、雨水が入り、さらに劣化が進みます。
特に確認すべき点は以下です。
- 表土を適切にすき取っているか
- 砕石の種類と厚みが明記されているか
- 転圧機械を使って十分に締め固めているか
- 大型ミニバン、配送車、ゴミ収集車などの出入りがあるか
- 木の根、埋設物、軟弱な盛土が残っていないか
「安く舗装できる」という見積もりだけで決めず、施工仕様を比較してください。
近隣への砂埃や騒音クレームを防ぐ車止めとライン引きの注意点
舗装後にトラブルになるのは路面だけではありません。車止め、区画線、照明、駐車方向も近隣環境に影響します。
- 車止めは境界フェンスや隣家の建物から距離を取って設置する
- 境界側の区画は前向き駐車を案内する
- ヘッドライトが住宅の窓に向かない配置にする
- 車の出入口付近に死角がないか確認する
- 夜間照明は必要な明るさを確保しつつ、隣地へ直接向けない
完成後に車止めやラインを動かすと、舗装面に穴や消し跡が残ります。施工前のレイアウト確認が重要です。
アスファルト舗装費用をかけずに雑種地を収益化する賢い選択肢
アスファルト舗装が向く土地もあれば、自己資金を投じない方がよい土地もあります。
私たちが相談を受けたなかには、相続した土地を「数年後には売却する」「子どもが住宅を建てる予定がある」と考えているオーナー様もいました。そのような土地で、自己負担で200万円規模の舗装をすると、施工費だけでなく、将来の撤去・処分費も発生します。
短期利用では、砕石転圧や防草対策で暫定運用する、または事業者負担の一括借上を検討する方が合う場合があります。
自己資金持ち出し0円で舗装から機器設置まで完了する一括借上モデル
一括借上では、運営会社が舗装、精算機、看板、照明、車止めなどを負担し、土地オーナーは毎月固定の地代を受け取る形があります。
| 項目 | オーナー自己負担による直接施工 | 運営会社の一括借上モデル |
|---|---|---|
| 初期舗装・機器設置費用 | オーナーが負担 | 契約条件により運営会社が負担 |
| 施工手配・業者選定 | オーナーが対応 | 運営会社が対応 |
| 設備の償却資産申告 | 所有関係に応じてオーナーが対応 | 設備所有者である運営会社が対応する場合がある |
| 清掃・メンテナンス | オーナーまたは委託先が対応 | 運営会社が対応する契約がある |
| 原状回復 | 自己施工ならオーナー負担になりやすい | 契約内容により運営会社が対応する場合がある |
すべての土地で初期費用0円の提案が成立するわけではありません。周辺需要、道路付け、台数、収益見込み、契約期間などによって条件は変わります。
空室リスクや滞納トラブルから解放されて毎月安定した地代収入を得る仕組み
月極駐車場を自己運営すると、空車、滞納、契約・解約手続き、不正駐車、クレーム対応などを自分で管理する必要があります。
一括借上では、稼働状況にかかわらず契約した固定地代を受け取る形が一般的です。その代わり、売上が大きく伸びた場合でも、オーナーの受取額は契約地代の範囲となります。
自己運営と一括借上のどちらがよいかは、収益の上振れを狙うか、手間と変動を抑えるかで変わります。遠方に住んでいる、相続直後で管理できない、初期投資を避けたい場合は、一括借上が選択肢になります。
契約終了時の原状回復や将来の土地転用にも柔軟に対応できる運営設計
将来、売却、建築、相続人による利用を予定している土地では、契約期間と原状回復条件を必ず確認してください。
自己負担でアスファルト舗装をした場合、撤去と産業廃棄物処分の費用が必要になります。400㎡程度の規模では、施工状況や搬出条件により、撤去費用が80万円から120万円程度になることもあります。
一方で、運営会社が舗装や機器を所有する契約では、終了時の撤去範囲、費用負担、解約予告期間を事前に定められる場合があります。契約書に「何を残し、何を撤去するのか」を明記することが大切です。
よくある質問
雑種地をアスファルト舗装すると固定資産税は必ず上がりますか?
必ず上がるとは限りませんが、現況や周辺宅地の評価をもとに税額が変わる可能性があります。私たちが扱った約400㎡の事例では、年間約6.8万円から約24.5万円へ変動したため、工事前に自治体へ確認することをおすすめします。
雑種地駐車場のアスファルト舗装は何年で元が取れますか?
回収年数は、工事費、賃料、稼働率、税金、維持費で変わります。約220万円を投じた400㎡の事例では、固定資産税の増額分も考慮すると、最短でも約4.8年から6年程度を見込む計算でした。
アスファルト舗装の下地はどれくらい必要ですか?
乗用車中心の駐車場でも、一般には砕石路盤を10cmから15cm程度確保することが多いです。地盤が軟弱な土地や大型車が出入りする土地では、より厚い路盤や地盤改良が必要になる場合があります。
雑種地を3年以内だけ駐車場として使うなら舗装すべきですか?
3年以内に売却や建築を予定している場合、自己負担での全面アスファルト舗装は慎重に判断すべきです。施工費に加え撤去費がかかるため、砕石転圧や防草シート、一括借上を比較する方が現実的な場合があります。
アスファルト舗装は確定申告で何年償却しますか?
アスファルト敷の舗装路面は、税務上は構築物として法定耐用年数10年が基本です。工事内容や付帯設備で処理が異なるため、舗装工事の見積書を保管して税理士へ確認してください。
砂利敷きよりアスファルト舗装の方が駐車場の稼働率は上がりますか?
立地や賃料によって異なりますが、利用しやすさは契約判断に影響します。同一エリアで比較した1年間のデータでは、砂利敷きの平均稼働率62%に対し、アスファルト舗装は88%でした。
引用・参照元
- 国税庁「主な減価償却資産の耐用年数表」 https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2019/pdf/039.pdf
- 国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
- 国税庁「耐用年数の適用等に関する取扱通達 第3節 構築物」 https://www.nta.go.jp/law/tsutatsu/kobetsu/sonota/700525/02/02_03.htm
- 総務省「固定資産評価基準」 https://www.soumu.go.jp/main_content/000669074.pdf