


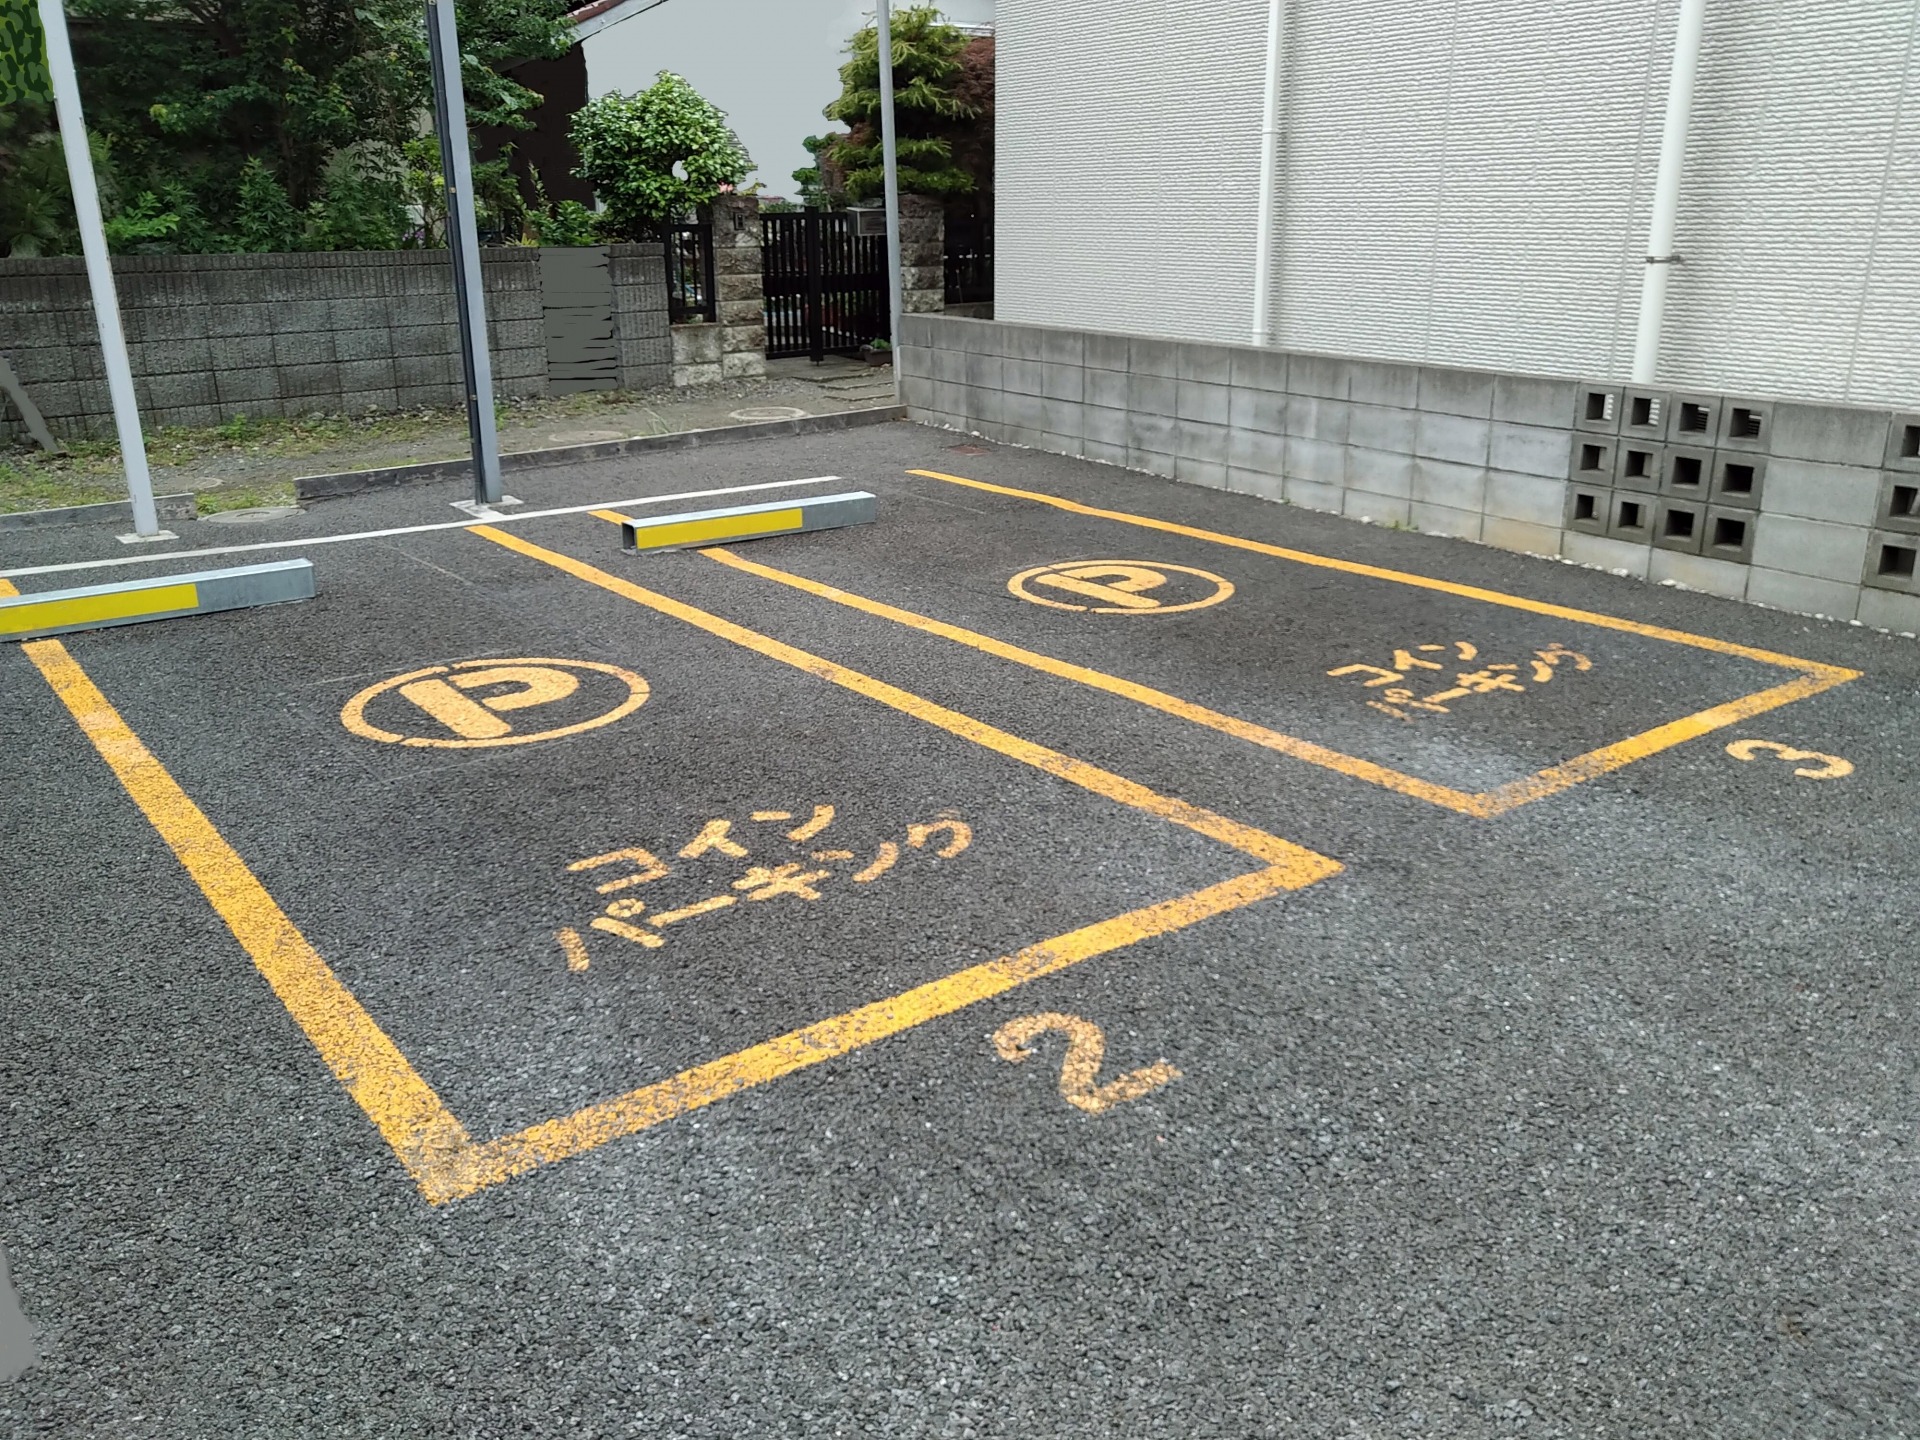
コインパーキング経営は手軽な土地活用として人気ですが、税務上の対策を誤ると土地が自用地とみなされ、更地と同様の100%課税という重い相続税負担に直面します。一括借り上げ(サブリース)を選択すれば借地権や賃借権の評価減によって自動的に節税できるという営業トークを信じて契約しても、実務上は一時使用と判断されて数パーセントしか評価額が下がらない厳しい現実が存在します。
本書では、駐車場経営における自用地評価を回避し、土地の評価額を50%減額させる貸付事業用宅地の特例を確実に適用するための境界線を徹底解説します。税務署が厳しくチェックするアスファルト舗装などの構築物の設置要件や、平成30年度税制改正による3年縛りの規制をクリアする具体的な方法が分かります。
さらに、個人から法人への土地賃貸に潜む罠や実際の失敗事例を解剖し、高い相続税評価額を圧倒的な収益性でカバーする最新のレイアウト設計から、初期費用を抑えてノーリスクで稼働させるプリーズパークの活用提案までを一挙に公開します。この記事をお読みいただければ、大切な資産を税務リスクから守り、手元に残る現金を最大化させる極めて現実的な防衛策を手に入れることができます。
コインパーキング経営で誰もが直面する自用地評価という重すぎる税負担の現実
土地所有者が頭を抱える「更地と同じ100%課税」となる自用地の基礎知識
実家の土地を相続することになったとき、多くの地主様が直面するのが相続税の重い負担です。特に、更地のままで放置している土地や、自分で管理している駐車場は、税法上で「自用地」として扱われます。
自用地とは、他人がその土地を使う権利(借地権や借家人としての権利)が発生していない、所有者が100%自由に処分できる土地のことです。一見すると自由度が高くて良いように思えますが、相続税の評価においては、一切の減額優遇がない「評価額100%」の課税対象になります。
路線価がそのまま100%適用されるため、都市部や駅前の好立地であるほど、驚くような課税額が算出されてしまいます。納税のためのキャッシュ(現金)を十分に用意できていない相続人は、最悪の場合、大切な土地を売却して納税資金に充てざるを得ない事態に追い込まれます。
何かしらの土地活用を行わなければ相続税対策にならないという焦りが、多くのオーナー様を誤った判断へと導く最初の落とし穴になっています。
アパート経営と徹底比較して分かった駐車場活用の税務上の決定的な弱点
土地活用を検討する際、アパートやマンションを建てる賃貸経営と、初期投資が少なくて済む駐車場経営を比較する方は非常に多いです。しかし、税務上の引き下げ効果(節税効果)という視点においては、駐車場経営にはアパート経営に到底及ばない決定的な弱点が存在します。
アパート経営と駐車場経営における税務上の評価減の違いを比較表に整理しました。
| 評価項目 | アパート・マンション経営(貸家建付地) | 駐車場経営(原則、自用地評価) |
|---|---|---|
| 相続税評価額の減額率 | 約18%から30%程度の評価減 | 原則として0%(減額なしの100%課税) |
| 小規模宅地等の特例 | 貸付事業用宅地として50%減額(上限200㎡) | 要件(アスファルト舗装等の構築物)を満たした場合のみ50%減額(上限200㎡) |
| 固定資産税の優遇 | 住宅用地の特例により最大6分の1に軽減 | 優遇なし(更地と同等の課税負担) |
| 借地権や賃借権の控除 | 借家権割合と借地権割合による控除が確実 | 一時使用とみなされ控除はほぼ否認される |
アパートを建てると、土地は「貸家建付地」となり、借地権割合と借家権割合を掛け合わせた分だけ、確実に相続財産としての評価額を下げることができます。一方、駐車場経営は自営方式であっても一括借り上げであっても、基本的に土地の貸し借りに伴う「強い権利(借地権など)」が発生しないため、国税庁の基本通達により自用地として評価されてしまいます。固定資産税の優遇措置もないため、毎年のランニングコスト(税金負担)も跳ね上がります。
青空駐車場や砂利敷き駐車場を選んだ瞬間に節税効果が完全消滅する理由
少しでも初期費用を抑えて手軽に始めたいという理由から、砂利を敷いただけの青空駐車場や、月極駐車場を選択する地主様は後を絶ちません。しかし、この「初期費用をケチる」という選択こそが、相続時の大増税を招く最大のトリガーになります。
土地の相続税評価を50%減額できる強力な武器である「小規模宅地等の特例(貸付事業用宅地)」を適用するためには、その土地の上に「構築物」が存在していることが絶対条件となります。
税務署の判断基準は非常にシビアです。砂利敷きの駐車場や、ロープを張っただけの青空駐車場は、税法上の構築物として認められません。つまり、砂利敷き駐車場を選んだ瞬間に、特例適用の権利を自ら放棄したことになり、更地と全く同じ100%の自用地評価で課税されることが確定します。
駐車場を経営しながら賢く税負担を抑えるためには、アスファルト舗装や精算機、フェンスといった「確固たる構築物の設置」が必須要件となるのです。
一括借り上げで借地権が引けるという営業トークの裏に潜む恐ろしい罠
遊休地の活用を考えている地主様のもとには、毎日のように土地活用会社からの提案が舞い込みます。その中でも「一括借り上げ(サブリース)でコインパーキングを経営すれば、借地権や賃借権が発生して自用地評価を大きく下げられます」という営業トークは、定番中の定番となっています。
しかし、この甘い言葉を鵜呑みにして相続を迎えると、後に税務署から「自用地(更地)と同じ100%の価値」として課税され、思わぬ追徴課税に苦しむケースが後を絶ちません。プロの現場から見れば、コインパーキングのサブリースによる評価減は、営業資料に書かれているほど単純なものではありません。
駐車場運営会社へのサブリースで賃借権の評価減が数パーセントしか認められない不都合な真実
多くの土地活用会社が提示する提案書には、土地を他人に貸すことで「賃借権」が発生し、相続税評価額を30%から40%ほど引き下げられるかのような計算式が並んでいます。確かに、他人の建物が建っている「貸家建付地」や、強固な権利が設定された「貸宅地」であれば、それだけの評価減が認められます。
しかし、コインパーキング用に一括借り上げされた土地に対する評価減の現実は非常に厳しいものです。実務上、税務署が認める評価減の割合は良くて2%から5%程度、多くの場合は「評価減なし(0%)」として取り扱われます。
なぜこのような厳しい判断が下されるのか、通常の土地賃貸借との違いを下表に整理しました。
| 項目 | アパートなどの建物賃貸借 | コインパーキングの一括借り上げ |
|---|---|---|
| 適用される法律 | 借地借家法(強い借地権が発生) | 民法(一時使用目的の賃貸借) |
| 相続税評価額の控除割合 | 30%から90%(借地権割合による) | 実質2%から5%(原則は自用地評価) |
| 土地が返還される難易度 | 極めて高い(立ち退き料が必要) | 容易(数ヶ月前の事前通告で解約) |
| 税務署からの否認リスク | ほぼなし | 非常に高い |
このように、コインパーキングの運営会社に土地を貸し出しているからといって、アパート経営のような大幅な権利分の引き下げは期待できません。実態は、地主様が自ら更地を管理しているのと同等とみなされるケースがほとんどです。
国税庁の基本通達が定める「土地の一時使用」とみなされるコインパーキング契約の限界
国税庁が土地の評価方法を定めた「財産評価基本通達」において、賃借権が設定されている土地は確かに評価を下げることができます。ただし、これには「その賃借権が将来にわたって継続し、地主様が自由に土地を使えない状態であること」が前提となっています。
コインパーキングの場合、国税庁の解釈では「構築物の設置を目的としない、または一時的な使用を目的とした土地の賃貸借」に該当すると判断されます。アスファルト舗装や精算機は、建物とは異なり数日で解体・撤去して更地に戻せるため、土地の利用制限が非常に緩いとみなされるからです。
仮に契約書上「契約期間20年」といった長期の記載があったとしても、実態としていつでも更地に戻せる状態であれば、一時使用の範疇を出ません。税務署は形式的な契約期間ではなく、「いつでも契約を解除して土地を別の用途に転用できる状態かどうか」という実質的な支配権を厳しく見ています。
契約書に潜む「いつでも解約可能」の文言が相続税評価額の引き下げを阻む決定打
サブリース契約を交わす際、コインパーキング会社から提示される契約書を細かく確認してみてください。「オーナー様からの申し出により、3ヶ月前の予告をもっていつでも解約できる」といった条項が必ず入っているはずです。
運営会社としては、不採算になればすぐに撤退したいですし、地主様側も「将来アパートを建てたくなったり、土地を売りたくなったりしたときにすぐ動かせるようにしたい」と考え、この条項を好意的に捉えがちです。
しかし、この「いつでも解約できる自由さ」こそが、相続税の評価減を完全にシャットアウトする決定打となります。
- 3ヶ月程度でノーペナルティ、あるいはわずかな違約金で解約できる契約内容
- 立ち退き交渉が一切不要で、すぐに更地として引き渡される取り決め
- 土地の所有権が実質的に100%オーナー様の手元に留まっている状態
これだけの好条件が揃っている土地を、税務署が「他人の権利に制限された価値の低い土地」と認めるわけがありません。一括借り上げのメリットである「いつでも辞められる手軽さ」は、税務上では「更地(自用地)として課税される」という強力なブーメランとなって地主様に返ってくるのです。
相続税の負担を少しでも減らしつつ、大切な土地を守るためには、こうした営業トークの裏側にある契約の実態を正しく理解し、別の合法的かつ現実的な防衛策を組み立てる必要があります。
土地の評価額を50%減額させる貸付事業用宅地の特例を確実に適用する絶対条件
相続税の負担を抑えつつ土地を有効に活用したいと考える地主様にとって、更地評価、いわゆる自用地としての課税を避けることは死活問題です。アパートを建てるほどの巨額な借金は背負いたくないけれど、無対策のまま更地として100%の課税をされるのは避けたい。そんな安全第一の土地活用を望む方に最適な選択肢となるのが、小規模宅地等の特例(貸付事業用宅地等)の適用です。
この特例を正しく活用できれば、駐車場として利用している土地の評価額を最大50%減額させることが可能です。ただし、税務署の審査は非常に厳しく、形だけの駐車場対策は容赦なく否認されるのが現実です。特例を確実に適用させ、防衛線を突破されないための絶対条件をプロの視点から紐解いていきます。
小規模宅地等の特例を味方につけて200㎡までの土地評価を半分にする攻略法
駐車場として活用している土地にこの特例を適用するためには、その土地が「貸付事業用宅地等」の要件を満たしている必要があります。対象となる面積は200平方メートルまでとなっており、この上限面積までの部分について評価額を50%減額できます。
しかし、単に車を止めさせて賃料を得ているだけでは税務署は特例の適用を認めません。攻略の鍵となるのは、その土地で「相当の対価」を得て継続的に事業を行っているという実態です。
特例適用の可否を分ける基本的な判断基準を整理しました。
| 項目 | 特例が適用されるケース | 特例が否認されるケース |
|---|---|---|
| 運営の実態 | アスファルト舗装や構築物を自費または業者負担で設置している | 砂利敷きのまま、または土のままで青空駐車場にしている |
| 契約形態 | コインパーキング業者等と適切な賃貸借契約を結んでいる | 親族や知人に無償、あるいは極端に安い賃料で貸している |
| 適用面積制限 | 200平方メートルまでの地積部分が50%減額 | 200平方メートルを超える部分は通常の自用地評価 |
実務において特に盲点となるのが、生前対策として急いで駐車場にしたものの、事業としての継続性や対価の妥当性が認められずに税務調査で否認されるケースです。地主様の財布を守るためには、申告時に疑いの余地を残さない書類と実態の準備が不可欠です。
税務署は構築物をこう見ている!砂利敷きとアスファルト舗装の決定的な境界線
特例適用の成否を分ける最大の境界線は、土地の上に「構築物」が存在するかどうかです。税法上、ただの更地に車を止めさせているだけの状態は貸付事業用宅地とは認められません。土地の所有者が身銭を切るか、あるいは賃貸借契約に基づいて、しっかりとした設備を施している必要があります。
ここで現場において最もトラブルになりやすいのが、砂利敷きとアスファルト舗装の違いです。
多くの地主様が、初期費用を抑えるために砂利を薄く敷いただけの状態で駐車場経営を始めてしまいます。しかし、税務署は砂利敷きの青空駐車場を「構築物のある土地」とは原則として認めません。砂利は時間の経過や雨風で散逸しやすく、容易に更地に戻せるため、一時的な土地利用とみなされて自用地評価(100%課税)を突きつけられる原因になります。
一方で、アスファルト舗装やコンクリート舗装を施した場合、それらは税務上「強固な構築物」として扱われます。舗装を剥がすには大がかりな工事と費用が必要になるため、永続的な事業の意思があると判断され、特例適用の強力な根拠となります。初期費用をケチって砂利敷きにしたことで、結果的に数百万円の相続税が上乗せされては本末転倒です。
フェンスや精算機などの高額な機械設備が税務上の「強固な構築物」として認められる要件
アスファルト舗装以外にも、コインパーキング特有の設備が構築物として認められるケースがあります。具体的には、車両を固定するロック板(フラップ板)、発券機、精算機、外周のフェンス、夜間照明などがこれに該当します。
ただし、これらの機械設備が設置されていればどのような状態でも良いわけではありません。税務署がチェックするのは「誰の負担で、どのような契約に基づいて設置されたか」という実態です。
例えば、一括借り上げ(サブリース)を専門業者と契約し、業者の負担でこれらの高額な機械設備が設置されている場合、土地所有者側の構築物として認められるかについては専門的な契約書の文面チェックが必要です。契約書内に「一時的な使用にとどまる」といった文言が入っている場合や、いつでもノーペナルティで解約できる簡易な仕様である場合、税務署から「借地権や賃借権の発生しない、ただの更地の切り売り」と判断され、特例が否認されるリスクがあります。
フェンスや精算機が土地と一体化しており、簡単には撤去できない事業用設備として稼働している事実を書面と写真で残しておくこと。これが、税務調査官の厳しい目から資産を守り抜く唯一の防衛策となります。
知らなかったでは済まされない相続開始前3年以内の駆け込み駐車場対策への包囲網
相続への備えとして、土地の評価額を抑えるために急いで青空駐車場を舗装し、時間貸しの駐車場へ衣替えする地主様は後を絶ちません。しかし、この駆け込みとも言える直前の対策には、国税庁による非常に厳しい網が掛けられています。準備不足のまま急仕上げで整備を行っても、税務調査によって特例の適用を否認され、更地と同じ高い税率で課税されてしまうケースが頻発しています。
税務署は小規模宅地等の特例を適用して納税額を半分に抑えようとする動きを、極めて精緻な基準でチェックしています。直前に形だけ整えた対策がなぜ見破られ、どのようなリスクをはらんでいるのか、その実態を解説します。
平成30年度税制改正で導入された「3年縛り」が地主の生前対策を揺るがす理由
かつては、相続が発生する直前にアスファルト舗装を行い、コインパーキングの営業を開始すれば、貸付事業用宅地として50%の評価減特例を受けられる時代がありました。しかし、平成30年度の税制改正により、この抜け道は完全に塞がれています。
新たに導入された通称「3年縛り」の規制により、相続開始前3年以内に新たに貸付事業の用に供された宅地は、原則として特例の対象から除外されることになりました。
| 適用要件の比較項目 | 相続開始の3年以上前から運営 | 相続開始前3年以内に新規開設 |
|---|---|---|
| 貸付事業用宅地の特例 | 原則として適用可能(50%減額) | 原則として適用不可(自用地評価) |
| 例外規定の有無 | なし(実績があるため安全) | 事業規模で行っている場合などを除く |
| 税務署からのマーク度 | 通常水準 | 極めて高い(重点調査対象) |
この法改正により、急に体調を崩されたご親族の財産を守るために、慌ててコインパーキング運営会社と一括借り上げの契約を結んでアスファルトを敷いても、3年の壁に阻まれて更地扱い、つまり自用地としての評価を課されることになります。例外として、それ以前から本格的なアパート経営などの準事業規模を行っている場合などを除き、単発での駆け込み対策は実質的に封じられたと考えるべきです。
親が元気なうちにコインパーキングを稼働させなければならない税法上のタイムリミット
「3年縛り」の包囲網を合法的に突破するためには、親御様が心身ともに健康で、自ら意思決定ができるうちに土地活用をスタートさせる必要があります。単に3年という歳月をクリアするだけでなく、契約行為そのものの有効性も問われるからです。
認知症などで意思能力が低下した後に、ご家族が焦って代理で土地賃貸借契約を結んだり、舗装工事の発注を行ったりした場合、契約自体が法的に無効とみなされる恐れがあります。そうなると、たとえ外見上は3年以上コインパーキングとして稼働していても、税務調査の段階で実態を否認され、特例の適用が受けられなくなる最悪のシナリオも想定されます。
手残りの資金を多く残し、大切な土地を守るためのタイムリミットは、相続が発生する瞬間から逆算して最低でも3年前、そして本人が健康なうちという「二重のハードル」が存在することを忘れてはなりません。
税務調査官が厳しくチェックする「航空写真の履歴」と駐車場開設プロセスの整合性
税務調査官は、書面上の契約書の日付だけを見て判断することはありません。実務において、彼らが最も信頼する証拠ツールの一つが「航空写真の履歴」や「ストリートビューの過去データ」です。
国税庁は民間や官公庁が保有する過去の空中写真を照会する権限を持っており、特定の土地がいつの時点で更地だったか、いつアスファルトが敷かれ、いつからコインパーキングの機器が設置されたかを正確に特定できます。
- 税務調査官がチェックする主な物証とプロセス
- 過去数年分の衛星写真および航空写真による舗装状況の推移
- コインパーキング機器の電気引き込み工事の開始日
- 運営会社から支払われた最初の賃料の入金履歴と通帳のコピー
- 工事請負契約書の日付と、実際の施工業者の稼働日報
たとえば、契約書上は3年1ヶ月前に開設したことになっていても、航空写真で3年前の時点でまだ雑草が生い茂る更地であったり、電気の通電日や最初の賃料振込が3年以内であったりすれば、その時点で「駆け込み対策」と断定されます。偽装や引き延ばしは一切通用しないと考え、プロのサポートのもとで完全に整合性の取れたスケジュールで開設を進めることが極めて重要です。
現場のリアルな失敗から学ぶ!駐車場相続を甘く見て後悔した2つの事例
土地活用を検討する際、初期費用を抑えて手軽に始められる駐車場運営は非常に魅力的に映ります。しかし、税務上のルールを正しく理解していないと、相続が発生した時に「更地と同じ扱い」として扱われ、想像を超える多額の税負担を強いられるケースが後を絶ちません。
現場では、事前のちょっとした認識のズレが致命的な結果を招いています。ここでは、実際にあった代表的な2つの失敗事例をもとに、防衛策を紐解いていきましょう。
初期費用ゼロに釣られて砂利敷きのまま相続を迎え特例を否認された地主の悲劇
初期費用をかけずに青空駐車場を運営していた地主様が、相続発生時に「小規模宅地等の特例」の適用を否認され、大きな不利益を被った事例があります。
この特例を利用すると、貸付事業を行っている土地のうち200平方メートルまでの部分について、評価額を50%減額することができます。しかし、特例を適用するためには「構築物」が設置されていることが絶対条件です。
砂利を敷いただけの駐車場は、税法上で構築物とは認められず、ただの更地(自用地)として100%の課税評価が下されてしまいます。
以下に、アスファルト舗装の有無による税務評価の差をまとめました。
| 駐車場の舗装状況 | 相続税評価の扱い | 小規模宅地等の特例(50%減額)の適用 |
|---|---|---|
| 砂利敷き(構築物なし) | 自用地評価(100%) | 適用不可(減額なし) |
| アスファルト舗装あり | 自用地評価(100%) | 適用可能(50%減額) |
※上記は他の適用要件をすべて満たしている場合の比較です。
この事例の地主様は、砂利敷きであればいつでも別の用途に転用できるという手軽さを優先した結果、相続時に特例が使えず、数百万円もの相続税を余計に支払うことになりました。
税務署は近年、航空写真やストリートビューの過去データを精査し、相続開始時点で本当にアスファルト舗装などの構築物が存在していたかを厳しくチェックしています。初期投資の手間を惜しんだことが、最終的な手残りを大きく減らす最大の要因となってしまったのです。
個人から自分の法人へ土地を無償で貸し出す「使用貸借」が招く税務上のトリプルパンチ
所得税対策や資産管理のために個人で所有する土地を自らの法人へ貸し出し、そこをコインパーキングにする手法を検討する方は少なくありません。しかし、その貸し借りの契約内容に「賃料(地代)を支払わない使用貸借」を選択したことで、税務署から手痛い指摘を受けるケースが多発しています。
使用貸借によって土地を貸し出した場合、税法上では「いつでも無償で返してもらえる状態」とみなされるため、土地自体の価値は更地と同じ自用地として評価されます。貸し出しているからといって、評価額が下がることは一切ありません。
さらに、この契約形態は以下のような複数の税務リスクを引き起こします。
- 法人側に「借地権相当額」の贈与があったものとみなされ、受贈益課税が発生するリスク
- 無償返還の届出書を提出していない場合、個人の相続時に土地の評価減が一切受けられないリスク
- 実質的な事業実態がないと判断され、小規模宅地等の特例の適用自体を否認されるリスク
良かれと思って設立したプライベートカンパニーが、契約実態の不備によって裏目に出てしまい、結果として個人と法人の双方に重い税負担がのしかかるという最悪のシナリオです。
コインパーキング運営による節税や収益最大化を実現するためには、契約書の文言一つ、そして現地のアスファルト舗装の有無といった客観的な事実がすべてを左右します。甘い営業トークや自己判断に頼らず、税務上の要件を完全にクリアした事業設計を行うことが、大切な土地を守る唯一の防衛策です。
雑種地や自宅敷地の一部を駐車場にする場合の地目変更と評価額計算の複雑さ
相続や将来的な売却を見据えて遊休地の活用を考えるとき、登記簿上の地目と税務上の実態の違いという見落としがちな壁が地主様の前に立ちはだかります。書類上の手続きを怠ったばかりに、後から税務署に実態を見透かされ、予期せぬ増税に繋がるケースが後を絶ちません。土地の性質がどのように税金の現場でジャッジされているのか、その複雑な構造を解き明かします。
地目が「宅地」のまま駐車場にした土地と「雑種地」として評価される土地の税金の違い
登記簿謄本の地目が「宅地」になっていても、コインパーキングとしてアスファルト舗装を行った土地は、相続税や固定資産税の評価において「雑種地」として取り扱われることが基本です。税法では、登記上の記載よりも「課税時期における現況」が最優先されるためです。
この二つの地目における最大の違いは、評価額を算出する際の基準と減価の手法にあります。
| 項目 | 宅地(現況も住宅地の場合) | 雑種地(コインパーキング等) |
|---|---|---|
| 評価の基準 | 路線価方式または倍率方式 | 付近の類似する土地(比準宅地)の価額 |
| 相続税評価額 | 小規模宅地等の特例(居住用など)で最大80%減額可能 | 貸付事業用宅地の特例適用で最大50%減額(要件あり) |
| 固定資産税 | 小規模住宅用地の特例で課税標準額が最大6分の1に軽減 | 特例の適用外となり、更地と同等の本則課税(満額負担) |
登記簿を変更していないから大丈夫という認識は税務調査の現場では一切通用しません。税務署は現地調査や最新の航空写真データを用いて、その土地が実際にどう使われているかを精緻に確認しています。
自宅の敷地の一部をコインパーキングにする際に発生する固定資産税の優遇税制の解除
広すぎる庭や、使わなくなった自宅の敷地の一部を区切ってコインパーキングを経営する場合、固定資産税の急激な上昇に注意が必要です。住宅が建っている土地(住宅用地)には、固定資産税が大幅に減額される強力な優遇措置が適用されていますが、駐車場用として切り離した部分は「住宅用地」から除外されます。
敷地の一部を分筆、あるいは物理的に区分してコインパーキングにした場合、その部分の固定資産税の優遇割合が以下のように変動します。
- 住宅用地だった部分(200㎡以下):固定資産税が6分の1に軽減されていた
- 駐車場に変更した部分:住宅用地特例が完全に解除され、翌年度から固定資産税が実質的に最大6倍に跳ね上がる
敷地全体が一つの評価単位から外れることで、住宅部分の減税枠そのものが縮小してしまうリスクもあります。毎月の駐車料収入という目先の手残りばかりに気を取られ、年末に送られてくる納税通知書の金額を見て愕然とする地主様は非常に多いのが実情です。
マンションやアパートの付随駐車場とコインパーキングを併設する場合の複雑な税理士判断
所有するマンションやアパートの敷地内に、入居者専用の駐車場と、部外者も使えるコインパーキングが混在している場合は、税務上の判断が極めて複雑になります。入居者専用の駐車場は、建物(共同住宅)と一体不可分のものとして扱われ、敷地全体が「貸家建付地」として大幅な相続税評価減(借地権割合×借家権割合による評価減)を受けられるのが一般的です。
一方で、外部の第三者が時間貸しで利用するコインパーキング部分は、建物との一体性が認められず「自用地」または「貸付事業用」として個別に区分評価されます。
この区分の判定基準は以下のポイントで精査されます。
- 利用者の制限:アパート住民以外の利用を認める契約や看板があるか
- 物理的な仕切り:フェンスや精算機、アスファルトの引き方で明確に区画されているか
- 賃料の収受方法:家賃とセットの月極契約か、時間単位の電子決済か
このように敷地内に異なる権利関係が混ざり合う土地は、相続が発生した際に税務調査官から最も目をつけられやすいポイントです。安易に自己判断せず、土地の境界線や利用実態を書類上でクリアにしておくことが、将来の防衛策となります。
コインパーキング経営の自用地における高い相続税評価額を圧倒的な収益性で跳ね返す成功の絶対法則
土地を相続するにあたり、アパートやマンションを建てて貸家建付地としての評価減を狙う手法が王道とされています。しかし、多額の借入金を背負うリスクを避けたい地主様にとって、初期投資を抑えられる駐車場活用は非常に魅力的な選択肢です。
一方で、コインパーキング経営を自営方式で行う場合、税法上は自用地評価となり、更地と同じ100%の基準で相続税が課税されてしまいます。一括借り上げ方式(サブリース)を選択しても、契約書に「いつでも解約可能」といった文言が入っていると、一時的な土地利用と判断され、実務上は数パーセント程度の極めてわずかな評価減しか認められない厳しい現実があります。
この重い税負担というデメリットを乗り越えるためには、土地の評価を下げる「守りの節税」だけでなく、土地のポテンシャルを極限まで引き出して「攻めの収益」を最大化させる戦略が必要不可欠です。税務上の自用地評価という逆風を圧倒的なキャッシュフローで跳ね返すための、プロが現場で実践する成功法則を解説します。
狭小地や変形地でも3台から黒字化させる緻密なレイアウト設計と動線確保のノウハウ
駐車場運営において、土地の面積が狭いことや、形が歪であることは決して致命的な欠陥にはなりません。プロの現場では、たとえ車3台分しか確保できない極小地や不整形地であっても、レイアウト設計を突き詰めることで十分に黒字化を達成しています。
重要なのは、運転手がストレスなく進入し、切り返し、スムーズに出庫できる動線をミリ単位で計算することです。デッドスペースになりがちな敷地の角や変形部分には、ロック板の配置角度を斜めに設計する「車室の角度変更」や、視認性を高める看板・照明の配置工夫を施します。
| 項目 | 妥協したレイアウト | 緻密なプロの設計 |
|---|---|---|
| 駐車可能台数 | 2台(変形地を活かせずデッドスペース化) | 3台(角度付き車室の採用で最大化) |
| 運転手の視認性 | 切り返しが難しく、進入を敬遠される | 看板の配置と照明の工夫で夜間も入りやすい |
| 稼働率 | 低迷しやすく、実質的な赤字リスク | 圧倒的な切り返しのしやすさでリピーター獲得 |
このように、限られた敷地面積のなかで1台でも多くの駐車スペースを確保し、かつ利用者が「停めやすい」と感じる心理的ハードルを下げる設計が、毎月の手残りを大きく左右します。
繁華街やオフィス街だけでない!隠れた時間貸し需要を浮き彫りにするプロの現地調査力
コインパーキングが成立するのは、人通りや車通りの激しい駅前や繁華街だけだと思い込んでいないでしょうか。実は、一見すると需要が薄そうに見える住宅街や郊外であっても、隠れた時間貸し需要を発見することで、驚くほどの高稼働を実現できるケースが多々あります。
私たちは現地調査を行う際、単に通行量を見るだけでなく、以下のような「日常に潜むスポット需要」を細かく分析します。
- 近隣にある大型病院やクリニックの訪問者による、一時的な駐車需要の溢れ
- 住宅街における、訪問介護の車両や工事業者、親族の帰省による定期的な駐車ニーズ
- 人気のある個人飲食店や、近隣の公園・公共施設に付随する駐車スペースの不足
これらは事前のデータ分析だけでは見えてこない、徹底した現場での足を使ったマーケティングから浮かび上がる生の情報です。需要の質を見極めることで、周辺の競合よりも強気な料金設定でありながら、常に満車に近い状態を維持する優良パークへと生まれ変わらせることができます。
自主管理のデメリットである深夜トラブル対応や清掃の手間を完全に手放す運営術
自営方式で経営を行う最大の障壁は、運営開始後の管理運営にかかる膨大な手間と精神的負担です。コインパーキングは24時間365日稼働しているため、夜間の機器トラブルや、不正駐車、場内でのゴミの不法投棄といった問題が突発的に発生します。
これらをすべて個人で対処しようとすると、プライベートの時間や本業の時間が削られ、精神的な余裕を失ってしまいます。そこで、賢い地主様が取り入れているのが、管理業務の「プロへの委託」です。
- 24時間対応のコールセンターと提携し、深夜の機器トラブルや精算機エラーに即座に対応する体制の構築
- 定期的な場内清掃や、放置車両への法的・技術的な対処を専門の巡回スタッフに一任
- 売上金の回収や領収書用紙の補充など、防犯リスクを伴う作業のアウトソーシング
自用地としての評価を受け入れざるを得ない状況であっても、こうした効率的な管理体制を構築することで、オーナー様は実質的に「不労所得」に近い形で、毎月安定したキャッシュを財布に残すことが可能になります。手間をかけずに高収益を生み出す仕組みを作ることこそが、土地を守り抜く最良の防衛策です。
節税効果を最大化させながらノーリスクで稼働させるプリーズパークの活用提案
コインパーキングを開設して自用地としての100%課税を回避し、さらに相続税の評価額を50%引き下げるためには、税法上の要件を完全にクリアした構築物を設置する必要があります。しかし、個人で高額なアスファルト舗装や精算機などの設備投資を行うのは大きな金銭的リスクを伴います。
そこで、土地活用の専門ブランドであるプリーズパークでは、地主様の初期負担を徹底的に排除しつつ、税務リスクを最適化するための独自の契約プランをご提案しています。
以下は、一般的な自営方式とプリーズパークが提供するプランの比較です。
| 項目 | 個人での自営方式 | プリーズパーク(一括借り上げ) | プリーズパーク(共同経営) |
|---|---|---|---|
| 初期投資(舗装・設備) | 全額自己負担(数百万円) | 0円(運営会社が全額負担) | 0円(運営会社が全額負担) |
| 小規模宅地等の特例適用 | 舗装等の要件を自分で管理 | 確実な構築物設置で要件クリア | 確実な構築物設置で要件クリア |
| 毎月の賃料収入 | 稼働率により激しく変動 | 毎月固定の賃料を完全保証 | 一括借り上げ以上の高水準還元 |
| 運営・クレーム対応 | 24時間365日自己対応 | すべて完全委託で手間ゼロ | すべて完全委託で手間ゼロ |
地主様のニーズや土地の状況に合わせて最適な選択ができる体制を整えています。
アスファルト舗装から設備投資まで初期費用0円で特例要件をクリアする一括借り上げプラン
貸付事業用宅地としての特例を適用させるためには、砂利敷きではなくアスファルト舗装を行い、精算機やロック板といった強固な構築物を敷地内に設置することが不可欠です。プリーズパークの一括借り上げプランでは、これらの初期設置工事費用をすべて弊社が負担いたします。
地主様は手元の資金を1円も減らすことなく、税法上の減額特例を受けられる法的な環境を整えることができます。さらに、オープン後の売上に関わらず毎月一定の賃料が支払われるため、将来の納税資金を確実にプールしていくためのキャッシュフロー予測が非常に立てやすくなります。
手間を省きつつ一括借り上げ以上の高い収益を還元する「共同経営プレミアムプラン」の強み
税制上の優遇措置は受けたいけれど、一括借り上げの固定賃料よりも多くの手残りを得たいという地主様に向けて、プリーズパークでは「共同経営プレミアムプラン」をご用意しています。
このプランでは、初期費用や設備の設置、日々の運営管理・クレーム対応といった面倒な業務をすべて弊社に委託しながら、実際の稼働実績に応じた高い分配金を受け取ることができます。初期投資のリスクを極限まで抑えつつ、コインパーキング本来の高い収益性を限界まで享受できる、まさにいいとこ取りの革新的な運営スキームです。
地主様の資産価値を守るために収益性の見込めない立地には「開設しない」という誠実な姿勢
私たちは、すべての土地に無理やり駐車場を当てはめるような強引な営業はいたしません。どれだけ税務上のメリットがあったとしても、オープン後に全く車が停まらず、毎月の維持費や固定資産税ばかりが重くのしかかるようでは本末転倒だからです。
現地調査と周辺競合の動線分析を徹底的に行い、中長期的に黒字化が見込めないと判断した場合は、あえて「開設を見送る」という選択肢を率直にお伝えしています。一時的な契約件数を追うのではなく、地主様の生涯にわたる大切な資産を守り、真の不労所得を築くパートナーであり続けることこそが、プリーズパークの信念です。
著者紹介
著者 - プリーズパーク
私たちがこれまで数多くの土地活用を支援する中で、最も胸を痛めてきたのが「良かれと思って始めた駐車場運営で、意図せぬ重い税負担を背負ってしまった」という地主様の失敗事例です。特に「初期費用0円の青空駐車場なら安心」と他社に勧められ、砂利敷きのまま相続を迎え、小規模宅地等の特例(貸付事業用宅地)が否認されてしまった事例を現場で何度も目の当たりにしてきました。多くの会社が契約を取るための甘い営業トークに終始する中、契約書に潜む一時使用の落とし穴や、アスファルト舗装などの確実な構築物要件といった、税法上の「境界線」を正しく伝え切れていない業界の現状に強い危機感を抱いています。
現地調査を徹底し、オーナー様第一主義を掲げる立場として、こうした税務リスクを事前に回避しつつ、土地の資産価値を最大化してほしいという願いから、実務で得た知見を包み隠さず書き下ろしました。