


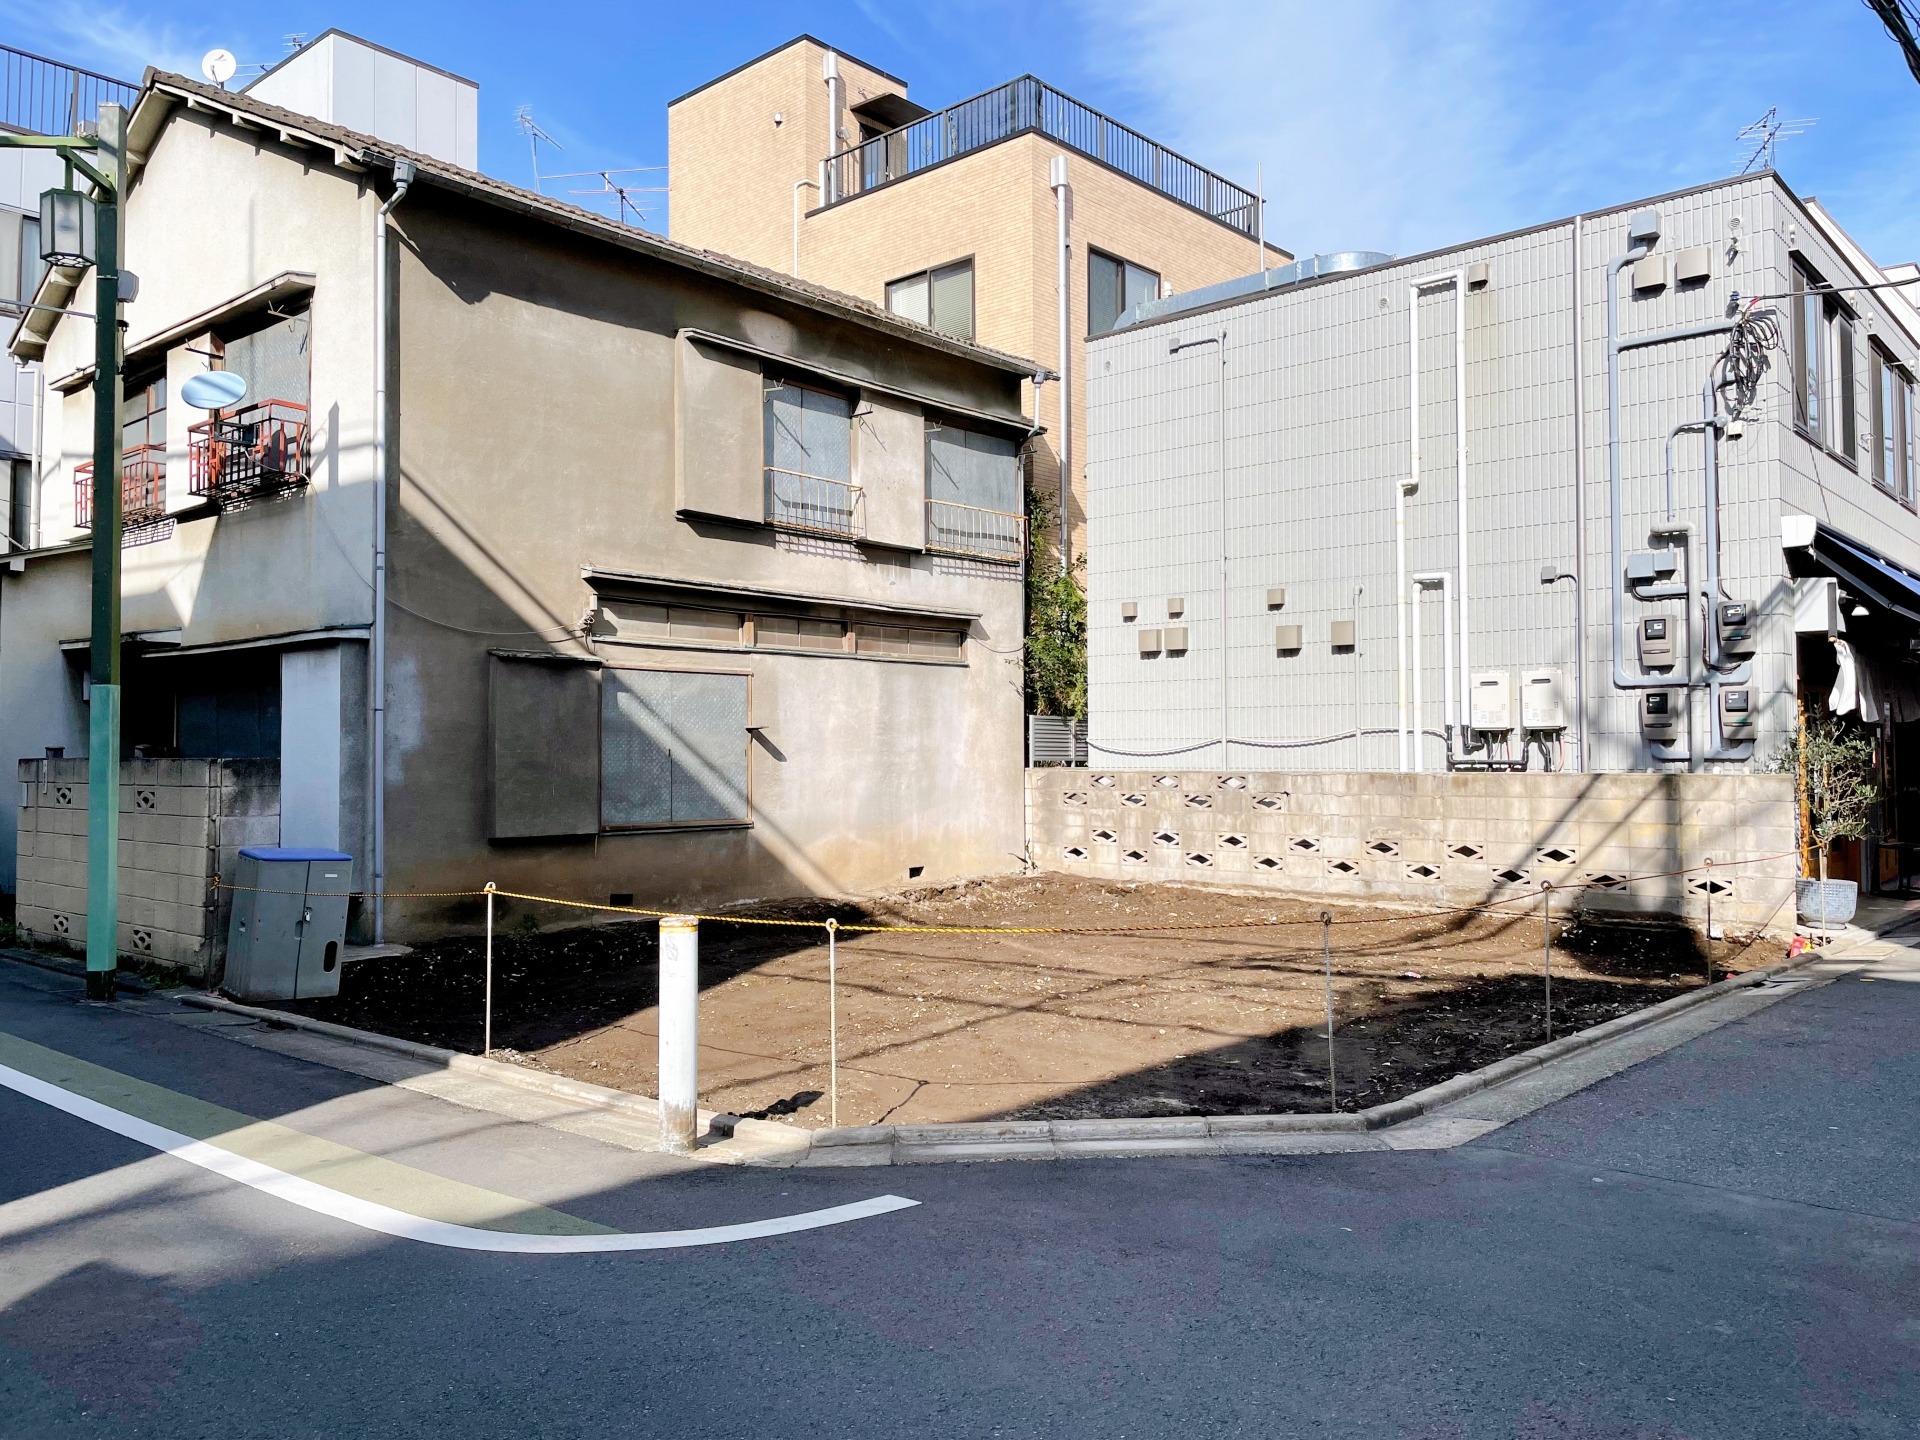
空き家や古い家屋を解体して宅地を更地に変え、駐車場として再出発させる計画は、一見すると合理的で賢い土地活用に見えます。しかし、そこには建物が建っている土地だけに適用されていた住宅用地の特例が解除され、翌年から固定資産税が最大で約6倍に跳ね上がるという極めて重い税務リスクが潜んでいます。
多くの土地オーナー様がインターネット上の情報をもとに、砂利敷きによる一時的な節税対策や自己流のシミュレーションで解決を図ろうとしますが、これこそが大きな落とし穴です。実態を伴わない管理や、1月1日の賦課期日を無視した12月の解体工事といったタイミングの誤りは、一瞬にして想定外の増税を招き、経営を赤字へと転落させます。
この記事では、固定資産税評価額2,000万円の土地を基準としたリアルな税額変化の試算から、アスファルト舗装と砂利敷きがもたらす維持管理コストの不都合な真実までを徹底解説します。さらに、高額な舗装工事や精算機などの設備費用、それらにかかる税負担をすべて運営会社側が引き受けるコインパーキング一括借上スキームなど、手元に残る現金を最大化するための具体的な出口戦略を網羅しました。最後までお読みいただくことで、増税分を確実に帳消しにし、ノーリスクで安定収入を確保する実践的な防衛術がすべて身につきます。
家を壊して宅地を駐車場にすると固定資産税が激増する噂の真相
実家や空き家を解体してスッキリさせ、駐車場として再出発させようと考える方は非常に多いです。しかし、ネット上で囁かれる「家を壊すと税金が跳ね上がる」という噂に、夜も眠れないほどの不安を抱えていませんか。
この噂は紛れもない事実です。建物を取り壊して更地にし、そこを駐車場として活用する場合、土地にかかる税負担のルールが劇的に変化します。まずはその仕組みを正しく紐解いていきましょう。
住宅用地の特例が解除されることで税額が最大6倍になるメカニズム
税金が急増する元凶は、これまで当たり前のように受けていた住宅用地の特例という強力な減税措置が消滅することにあります。
日本の税制では、人が住むための家が建っている土地(住宅用地)に対して、生活を維持するための特別な配慮として固定資産税の大幅な軽減措置が設けられています。
具体的には、土地の面積に応じて課税標準額が以下のように引き下げられています。
- 小規模住宅用地(200平方メートル以下の部分) 評価額の6分の1に軽減
- 一般住宅用地(200平方メートルを超える部分) 評価額の3分の1に軽減
家を解体して更地や駐車場にしてしまうと、この土地は住宅用地ではなく非住宅用地(更地扱い)に分類されます。その瞬間から、今まで1分の6に抑えられていた評価額が本来の100%に近い水準へと一気に戻ってしまいます。
税率そのものは基本的に1.4%のまま変わりませんが、税金を計算する元となる評価額が6倍に膨らむため、最終的な税額が最大6倍へと跳ね上がる構造になっているのです。
土地の固定資産税とあわせて確認したい都市計画税の軽減解除
見落としがちなのが、市街化区域内に土地を所有している場合に課される都市計画税の存在です。
実は、都市計画税にも住宅用地の特例が適用されており、家が建っている間は以下のように税負担が大幅に抑えられています。
- 小規模住宅用地(200平方メートル以下の部分) 評価額の3分の1に軽減
- 一般住宅用地(200平方メートルを超える部分) 評価額の3分の2に軽減
建物を壊して駐車場にした場合、この都市計画税の特例も同時に失われます。都市計画税の基本税率は0.3%ですが、分母となる評価額が3倍になるため、都市計画税だけでも実質の負担額は3倍に増加します。
固定資産税の増税分と、この都市計画税の増税分がダブルで襲いかかってくるため、オーナー様の実際の財布から出ていくお金は想像以上に膨らみます。
以下に、建物がある状態と駐車場にした場合の税率と特例割合を整理しました。
| 税金の種類 | 住宅がある状態(200平米以下) | 駐車場にした状態(更地) | 税額の変化目安 |
|---|---|---|---|
| 固定資産税 | 評価額 × 1/6 × 1.4% | 評価額 × 1.4% | 最大6倍に増加 |
| 都市計画税 | 評価額 × 1/3 × 0.3% | 評価額 × 0.3% | 最大3倍に増加 |
1月1日の賦課期日を意識しないと陥る解体タイミングの致命的な罠
税金が上がる仕組み以上に恐ろしいのが、解体工事を行うタイミングの罠です。
固定資産税や都市計画税は、毎年1月1日の時点で土地や建物がどのような状態にあるかによって、その年1年間の税額が決定される仕組みになっています。この基準日を賦課期日と呼びます。
現場の実務でよく目にするのが、年内の12月に慌てて建物の解体を完了させてしまい、翌年1月1日の時点で完全な更地にしてしまう失敗例です。
1月1日に家が存在しないため、新しい年の税金は特例なしの激増した金額で課税されます。しかも、まだ駐車場としての整備が終わっておらず、1円の利用料収入も発生していない段階から、重い納税通知書が届くことになります。
賢く税負担をコントロールするためには、解体工事の完了をあえて1月2日以降にずらし、1月1日の時点では建物が残っている状態を作るなど、時間軸を意識した綿密なスケジューリングが欠かせません。このタイミングの選択こそが、防衛策の第一歩となります。
庭の一部や敷地の一部を駐車場に転用する場合の課税ルール
敷地の一部を切り取って駐車場として貸し出すアプローチは、遊休スペースをお金に変える賢い知恵に見えます。しかし、税金の仕組みを正しく理解しておかないと、知らず知らずのうちに減税の恩恵を自ら放棄してしまう事態に陥りかねません。実家の庭先や広すぎる敷地を有効活用する前に、税制上の境界線について学んでおきましょう。
自宅の庭をつぶして駐車場にするなら住宅用地の特例はキープできるか
敷地の一部を駐車場に変更しても、その土地が引き続き住宅の居住スペースと一体であると認められれば、住宅用地の特例をキープできるケースがあります。
鍵となるのは、その駐車場が誰のために、どのような目的で使われているかという実態です。
特例措置の適用可否を分ける境界線を以下に整理しました。
| 駐車場の利用目的と形態 | 住宅用地の特例(軽減措置)の判定 |
|---|---|
| 自家用車の駐車スペースとして家族が利用 | 特例はそのままキープ(宅地扱い) |
| 月極駐車場として第三者に賃貸(有償) | 特例が解除され税金が跳ね上がるリスクあり |
| 親族が無償で一時的な駐車に利用 | 居住用の庭としての利用とみなされキープ可能 |
第三者に貸し出して賃料(手残り)を得る構造にした瞬間、そのスペースは住宅の敷地ではなく「事業用の土地」として独立した扱いになり、最大6倍となる増税のトリガーを引いてしまうため、事前の綿密なプランニングが必要です。
敷地の一部をコンクリートやアスファルト舗装にして貸し出す際のグレーゾーン
土地を他人に貸し出して安定した収入を得るために、アスファルト舗装やコンクリート施工を検討する方は非常に多いです。砂利のまま貸し出すよりも利便性が高いため当然の選択と言えますが、ここに税制上の落とし穴が存在します。
砂利敷きのままであれば「未舗装の雑種地」として曖昧な状態に留まる余地があっても、アスファルトやコンクリートで恒久的に舗装を施した瞬間、そこは明確な「駐車場用地(非住宅用地)」として区別されます。
- 工事を行ったエリアの面積分だけ、敷地全体の按分計算から除外される
- 構造物が設置されたことで、住宅の一部としての主張が完全に通用しなくなる
舗装工事という確固たる事実によって税務上の言い逃れができなくなり、課税標準額が一気に引き上げられるという現実を覚悟しておかなければなりません。
自治体の税務担当者がチェックする住宅の敷地としての利用実態
多くの土地オーナー様が「申告しなければバレないのではないか」と考えがちですが、地方自治体の税務担当者を甘く見てはいけません。彼らは定期的な実地調査や、航空写真を用いた経年変化のチェックを驚くほど綿密に行っています。
現地調査で特に厳しく確認されるポイントは以下の通りです。
- フェンスや植栽などで住宅部分と駐車場部分が物理的に区切られているか
- 駐車スペースに「月極駐車場 契約者募集」などの看板や区画線、番号があるか
- 自宅の玄関から駐車スペースを通らずに公道に出られるような独立した動線があるか
もし利用実態が完全にビジネス目的であると判断されれば、過去に遡って差額の税金を請求される恐れもあります。土地の境界線や利用目的をどう設計するかによって手残りの金額が大きく変わるため、舗装や募集を始める前に、現地調査の特性を熟知した専門家へ相談することをおすすめします。
固定資産税評価額2,000万円の土地を更地にして駐車場にした場合のリアルな税金シミュレーション
実家などの建物を解体して更地に戻し、そのスペースを駐車場として有効活用する計画を進める際、もっとも気になるのが毎年の税金がどれだけ変化するかというお金の現実です。事前に対策を立てておかないと、思わぬ出費に頭を抱えることになります。ここでは、具体的な数字を用いて、その負担額の差をクリアにしていきます。
建物がある状態と更地にして駐車場にした場合の年間税額の徹底比較
住宅が建っている土地には税負担を軽くする特別な優遇措置が適用されていますが、建物を壊して駐車場に転用した瞬間にその優遇が失われます。固定資産税評価額が2,000万円の土地を基準にして、税額がどのように跳ね上がるのかを比較した一覧が以下の表です。
| 土地の課税状態 | 固定資産税(評価額ベース) | 都市計画税(評価額ベース) | 年間の税金合計額 |
|---|---|---|---|
| 住宅が建っている状態(特例適用) | 約4.6万円 | 約2.0万円 | 約6.6万円 |
| 更地・駐車場にした状態(非住宅地) | 約28.0万円 | 約6.0万円 | 約34.0万円 |
建物を解体して駐車場に変更すると、年間の税負担はこれまでの約5倍に膨れ上がります。この急激な増税に備えるためには、土地から生まれる毎月の実質的な手残りをあらかじめ正確に見極めておく必要があります。
駐車場経営で発生する年間の維持管理費用と税金コストの合算
土地の維持には、膨らんだ固定資産税や都市計画税だけでなく、日々の運営に伴う維持管理費や初期費用の減価償却費なども上乗せされます。例えば、砂利敷きや舗装、白線引き、照明の電気代、さらに毎月の管理委託手数料などがこれに該当します。
駐車場を自主管理、あるいは管理会社に委託して運営する場合に発生する年間の実質的なコストの内訳を整理しました。
- 固定資産税および都市計画税の合計額(非住宅地扱い)約34.0万円
- 砂利の補充や草刈り、清掃などの維持管理手間代約5.0万円
- 管理会社への運営委託手数料や集金手数料約8.0万円
- 年間の総合的なランニングコスト目安約47.0万円
年間の維持コストが50万円近くになることを考えると、それ以上の売上を確実に生み出す仕組みを作らなければ、土地を持っているだけで毎年赤字を垂れ流す事態になってしまいます。
更地のまま放置するよりも駐車場として稼働させた方が確実に有利な理由
税金が急に高くなるからといって、家を壊した後の土地を何もせずに更地のまま放置することはもっとも避けるべき選択肢です。なぜなら、何も生み出さない更地であっても、非住宅地としての高い税金は毎年100パーセント課税され続けるからです。
駐車場として稼働させた場合の収支をシミュレーションしてみましょう。
- 駐車場から得られる年間の賃料収入(例月12万円の場合)約144.0万円
- 年間の固定資産税および維持管理コストの合計約47.0万円
- 1年間で手元に残る実質的な現金(手残り)約97.0万円
更地のまま放置すれば毎年34万円の税金が丸々マイナスになりますが、駐車場としてしっかりと稼働させれば、高い税金を全額カバーした上で約97万円のプラスを財布に残すことができます。増税による痛手を防ぎ、資産を安全に守り抜くためにも、土地のポテンシャルを最大限に活かした運用へと素早くシフトすることが賢明な判断です。
ネットの常識を疑え!砂利敷きとアスファルト舗装による税金と管理の不都合な真実
舗装の有無で変わる土地の評価とアスファルトにかかる償却資産税の境界線
実家の建物を解体して更地にした後、地面をどのような仕様にするかで税金の仕組みは大きく変わります。インターネット上の情報では、砂利敷きにしておけば余計な税金がかからずに最もお得であるという極端な解説が目立ちます。しかし、土地活用の現場を知る立場からお伝えすると、この解釈はあまりに表面的で危険です。
土地の評価額は、舗装の有無だけで単純に決定されるわけではありません。アスファルトやコンクリートで舗装を施すと、その工事費用や設置した設備に対して償却資産税という別の地方税が発生する可能性があります。
この償却資産税がかかるかどうかの境界線は、舗装工事や設備の導入にかかった総額がひとつの基準となります。個人で所有している土地であっても、事業用として舗装や設備を導入した場合は、それらが課税対象の償却資産として扱われる仕組みです。
一方で、未舗装のまま砂利を敷いただけの土地は、設備としての評価が低いため償却資産税の対象外となるケースがほとんどです。これだけを聞くと砂利敷きの方が有利に思えますが、実はここに、実際の経営を破綻させかねない大きな落とし穴が隠されています。
砂利敷きの駐車場は税金が安くても近隣クレームやトラブルで結局大赤字になる現実
初期費用を抑え、償却資産税を回避するために砂利敷きを選択した地主様の多くが、運用の開始直後から過酷な現実に直面しています。一見すると手軽で安上がりな砂利敷きですが、実際に現場で発生するトラブルの多さはアスファルト舗装の比ではありません。
砂利敷きの運営で頻発する代表的なトラブルを以下にまとめました。
- 雨の日に水たまりや深い泥ハネが発生し、利用者の靴や大切な車が汚れて解約が相次ぐ
- 車のタイヤが砂利を跳ね飛ばし、近隣の住宅の窓ガラスや外壁、駐車中の他人の車を傷つけて損害賠償問題に発展する
- 境界線や駐車区画のラインが見えにくくなり、線の引き直し作業が毎年のように発生して維持費がかさむ
- 雑草が隙間から次々と生い茂り、草むしりや除草剤の散布といった管理負担が毎月のようにのしかかる
こうしたトラブルが重なると、せっかく節約したはずの税金をはるかに上回る修繕費や、空室リスクによる収入減少という形で大きな赤字を抱え込むことになります。目先のわずかな税負担を嫌って砂利敷きにこだわった結果、管理のストレスに耐えかねて土地を手放さざるを得なくなった地主様を、私たちは数多く見てきました。
コンクリート舗装やライン引きなどの設備総額が150万円を超えた場合の課税ルール
それでは、アスファルトやコンクリート舗装を施し、白線や車止めなどの設備をしっかりと整えた場合はどのような税金がかかるのでしょうか。ここで基準となるのが、同一の市区町村内で所有する償却資産の課税標準額の合計が150万円に達しているかどうかというルールです。
この免税点と呼ばれる基準値を超えた場合にのみ、以下の計算式に基づいて償却資産税が課税されます。
| 項目 | 概要と課税ルール |
|---|---|
| 免税点の境界線 | 同一市区町村内での償却資産の評価額合計が150万円未満なら課税されません |
| 課税対象となる資産 | アスファルト舗装、コンクリート舗装、フェンス、車止め、照明器具、精算機など |
| 税率 | 課税標準額に対して原則として1.4パーセントが課せられます |
| 経年減価 | 年数の経過とともに資産価値が減少していくため、毎年の税額は少しずつ下がります |
このように、工事や設備投資の総額が150万円を突破すると、土地に対する固定資産税とは別枠で税金の支払い義務が生じます。
しかし、この償却資産税の負担を完全に回避しながら、最も管理が楽できれいなアスファルト舗装の駐車場を所有する画期的な方法が存在します。それが、プロの運営会社による一括借上スキームを利用する選択肢です。
この仕組みでは、アスファルト舗装の工事費用や精算機の設置といった初期費用だけでなく、その設備に対して毎年発生する償却資産税の納税義務まで、すべて運営会社側が負担します。地主様は自分の財布から1円も出すことなく、トラブルの極めて少ない舗装された駐車場を手に入れ、毎月安定した手残りを確保できるようになります。
駐車場経営で固定資産税の増税分を完全に帳消しにする収益最大化アプローチ
実家を解体して更地にした途端、土地の固定資産税が跳ね上がる現実に直面し、慌てて対策を調べるオーナー様は少なくありません。しかし、ただ闇雲に土地を遊ばせておくのではなく、賢く駐車場として稼働させれば、増税分のコストを補って余りある手残り資金を毎月生み出すことが可能です。重要なのは、増税というマイナス要因を恐れることではなく、土地のポテンシャルを最大限に引き出す収益化の戦略を組み立てることです。
青空月極駐車場とコインパーキングでここまで変わる利回りと安定収入
駐車場運営には、大きく分けて「月極駐車場」と「コインパーキング(時間貸し)」の2つの選択肢があります。初期費用を抑えて手軽に始められる月極駐車場ですが、実は空室リスクや賃料未払いといった管理の手間がつきまといます。一方で、コインパーキングは周囲の商業施設や駅へのアクセス状況によって、月極を遥かに凌駕する爆発的な利回りを叩き出すポテンシャルを秘めています。
それぞれの運営方式の特徴を比較してみましょう。
| 比較項目 | 青空月極駐車場 | コインパーキング(一括借上) |
|---|---|---|
| 初期費用 | 非常に安い(砂利敷きなど) | 原則オーナー負担なし(運営会社負担) |
| 毎月の収入 | 契約台数に応じて変動(空室リスクあり) | 稼働状況に関わらず毎月定額保証 |
| トラブル対応 | オーナー自身や管理会社が対応 | 24時間365日コールセンターが対応 |
| 固定資産税のカバー力 | 空室が多いと赤字リスクあり | 定額賃料で増税分を確実に相殺しやすい |
| 契約解除の容易さ | 立ち退き交渉に数ヶ月を要する場合あり | 借地借家法の適用外で一時利用に最適 |
業界の裏事情をお話しすると、ネット上では「砂利敷きの月極なら初期投資が安くてお得」と書かれがちですが、実際には雨の日の泥はねや草むしり、白線が消えたことによる無断駐車のトラブル対応に追われ、精神的に疲弊して相談に来られる地主様が後を絶ちません。安定した手残りを確保し、増税分をスマートに帳消しにするなら、手間のかからない一括借上型のコインパーキングに軍配が上がります。
40坪から50坪の土地をフル活用して無駄なく区画を配置する設計の妙
一般的な実家の跡地に多い40坪から50坪という広さは、駐車場経営において極めて効率的な黄金サイズです。この規模の土地があれば、軽自動車専用区画や場内の切り返しスペースを緻密に計算することで、無駄なく4台から6台分の駐車スペースを確保できます。
プロの現場で行われる設計の工夫をいくつかご紹介します。
- 道路との接道状況を見極め、バックでの進入がスムーズに行える車路幅(一般的に5メートル前後)を確保する
- 敷地の隅にあるデッドスペースを、バイク置き場や自動販売機の設置スペースに転用して副収入を得る
- 前面道路の一方通行の向きを考慮し、ドライバーが視覚的に進入しやすい看板や照明の配置を徹底する
土地の形状が旗竿地であったり、多少の傾斜があったりしても、プロの目で見直せば効率的な区画配置が驚くほど見つかります。自己流で白線を引いてしまうと、事故や接触トラブルの原因になりかねないため、プロのノウハウを頼ることが最大の防衛策になります。
アパートやマンションを建てる予算がないオーナーに最適なローリスク運用法
土地の有効活用と聞くと、多くの不動産会社は「アパートやマンションの建築」を提案してきます。確かにアパートを建てれば住宅用地の特例を維持できるため、固定資産税の優遇措置は継続します。しかし、数千万円から数億円という莫大な建築費用を銀行融資で調達するリスクは、誰にでも取れるものではありません。特に地方や郊外で人口減少が進むエリアでは、将来の空室リスクや大規模修繕の費用に怯える日々を送ることになりかねません。
その点、駐車場を活用した土地運用は、アパート経営に比べて圧倒的に初期投資が少なく、撤去も容易という最大級のメリットがあります。将来的に土地を売却する、あるいは親族が家を建てることになった際にも、コインパーキングであれば数ヶ月で更地に戻して引き渡すことができます。相続した実家を将来どうするか迷っている間の暫定的な活用法として、これほど安全でローリスクな手段は他にありません。まずは手堅く固定資産税の増税分を稼ぎ出しながら、次のステップをじっくりと検討することをおすすめします。
面倒な設備投資や償却資産税をまるごとゼロにするコインパーキング一括借上という選択肢
宅地を解体して駐車場に切り替える際、多くのオーナー様が「税金の跳ね上がり」と「高額な初期費用」のダブルパンチに頭を抱えます。さらに、苦労してアスファルトを敷いて機器を導入した後に待っているのが、償却資産税という新たな税負担です。
こうしたお金にまつわる悩みを一挙に解決し、毎月安定した手残りを確保するための仕組みが、コインパーキングの一括借上(サブリース)です。自己資金を一切削ることなく、増税分のコストを涼しい顔で相殺できる合理的な選択肢の全貌を見ていきましょう。
アスファルト舗装費用も機器設置費用も運営会社が全額負担するスキーム
個人でコインパーキングを開設しようとすると、アスファルト舗装工事、精算機やロック板の設置、看板や外灯の配線工事など、数百万円規模の初期費用が重くのしかかります。しかも、これらの設備は償却資産とみなされ、設備総額が150万円を超えると毎年1.4パーセントの償却資産税が課せられるため、さらに手残りが減ってしまいます。
プロのコインパーキング会社が提供する一括借上スキームを利用した場合、これらの初期投資と税負担の構図は以下のように劇的に変化します。
| 費用・税目の項目 | 自己経営(オーナー負担) | 一括借上(運営会社負担) |
|---|---|---|
| アスファルト舗装費用 | 全額自己負担(数百万円) | 完全無料(0円) |
| 精算機・看板・フラップ板 | 全額自己負担 | 完全無料(0円) |
| 設備への償却資産税 | オーナーが毎年納税 | 運営会社が納税 |
| 日常の清掃・トラブル対応 | オーナーが対応・外注費発生 | 運営会社がすべて対応 |
土地オーナー様が用意するのは「まっさらな土地」だけで、アスファルトを敷く工事から最新設備の導入、そして設備にかかる償却資産税の納税義務まで、すべて運営会社が肩代わりします。オーナー様側の持ち出し資金は1円も発生しないため、リスクを極限まで抑えてスタートできます。
毎月定額の賃料保証で固定資産税の増税分を確実にカバーする防衛策
駐車場経営における最大の懸念は、苦労して開設しても「車が全く停まらなかったらどうしよう」という空車リスクです。空き地を放置している間も、特例が解除されて高くなった土地の固定資産税は毎年容赦なく請求されます。
一括借上では、駐車場の稼働率に関わらず、毎月決められた「定額の賃料」がオーナー様の口座へ振り込まれます。雨の日が続こうが、周辺のライバルパーキングが値下げをしようが、オーナー様が受け取る受取賃料は1円も変動しません。
この毎月の安定収入を、跳ね上がった納税資金の原資としてそのままあてることで、実質的な増税分を綺麗に相殺できます。自腹を切って納税通知書に怯える日々から解放され、計算の立つ確実な防衛策として機能します。
共同経営プレミアムプランと一括借上のどちらがあなたの土地に最適か
土地の立地条件やオーナー様自身のスタンスによって、最適な運用プランは異なります。安定度を最優先する「一括借上」と、より高い果実を狙う「共同経営プレミアムプラン」の2つのアプローチを比較してみましょう。
- 一括借上プラン(ローリスク・安定型)
土地をそのまま貸し出すため、売上の変動に左右されず毎月定額が入ります。初期費用も管理の手間も一切不要で、実家の跡地を遠方から管理したい方や、増税対策として手堅く納税資金を確保したい方に最適です。
- 共同経営プレミアムプラン(ミドルリスク・高収益型)
舗装工事などの一部初期費用をオーナー様が負担する代わりに、稼働実績に応じた売上シェアや、高水準の賃料設定を受け取るプランです。駅前や商業施設の近くなど、圧倒的な需要が見込める一等地をお持ちで、長期的に手残りを最大化させたい方に向いています。
プロの目から見て、需要が極めて不透明な地域で無理に自己投資を伴う経営を行うのはおすすめできません。まずは現地を徹底的に調査し、周辺の競合状況を調べた上で、最も手残りが多くなる安全なプランを選択することが失敗しないための絶対ルールです。
失敗事例から学ぶ!プロが明かす駐車場経営を成功へ導く現地調査の重要性
建物を取り壊して更地にし、駐車場を整備すれば、すぐに毎月安定した副収入が得られると考えてしまいがちです。しかし現実はそれほど甘くありません。
入念な現地調査を行わずに計画を進めてしまい、後から税金負担をカバーできずに赤字を抱え込むケースが後を絶ちません。
特に実家や空き家を解体して活用する場合、初期投資や増える税金の回収プランを事前に立てておくことが成功への絶対条件となります。
需要がない立地には無理に開設しないオーナー様第一主義のこだわり
土地活用における最大の失敗は、需要がない場所に多額の費用を投じて駐車場を作ってしまうことです。
例えば、駅から徒歩20分以上離れており、周辺の住宅にも十分な駐車スペースがあるエリアにコインパーキングを開設しても、利用者は現れません。
私たちは、事前のシミュレーションで十分な稼働が見込めないと判断した場合、オーナー様の利益を守るために「ここでの開設は見送り、別の土地活用を検討するか、売却したほうが賢明です」とはっきりお伝えする方針を貫いています。
利益が出ない仕組みを無理に構築しても、増額された税金や管理費がオーナー様の財布を圧迫し続けるだけだからです。
以下に、無理な開設で失敗するケースと、プロの調査によって軌道修正できた成功例の比較をまとめました。
| 項目 | 失敗するアプローチ(独断での開設) | 成功するアプローチ(現地調査に基づく開設) |
|---|---|---|
| 立地の判断 | 自宅の近くだから何となく需要があると過信 | 周辺の駐車スペース不足や一時利用の目的を分析 |
| 収支予測 | 満車時の最大売上だけで楽観的に計算 | 近隣競合の稼働率から現実的な手残りを算出 |
| 撤退リスク | 設備投資の回収ができず大きな赤字に | 需要が低いと判明した時点でリスクを回避 |
競合パーキングの稼働率や周辺道路の一方通行まで見抜く泥臭い市場調査
駐車場として収益を上げるためには、ネット上の地図やデータを見るだけでは決して分からない、泥臭い現地調査が欠かせません。
プロの調査員は、時間帯を変えて何度も現地に足を運び、競合となる周辺パーキングのリアルな稼働率を細かくチェックします。
さらに、周辺道路の法規制や利便性も徹底的に調べ上げます。
- 周辺道路が一方通行で、特定の方向からしか進入できない
- 右折進入が禁止されており、看板が見えづらく通り過ぎてしまう
- 近くに商業施設や病院があり、一時的な駐車ニーズが眠っている
- 時間帯によって周囲の歩行者が多く、出入りがしにくい
こうした現場ならではのリアルな情報を一つずつ拾い上げることで、初めて確実に収益を得られる駐車場のレイアウトや料金設定が見えてきます。
管理負担ゼロで初期費用0円からスタートできるプリーズパークの土地活用サービス
解体した後の土地を駐車場にする際、アスファルト舗装や精算機の設置、さらには各種機材にかかる償却資産税などのコストが大きな壁となります。
こうした金銭的な不安や毎日の清掃、トラブル対応の手間をすべて解消するのが、プリーズパークの一括借上サービスです。
オーナー様は初期費用0円で、駐車場の管理や運営のすべてを任せることができます。
毎月定額の賃料が確実に支払われるため、建物を取り壊したことで上がってしまった固定資産税の負担をきれいに相殺し、安定した手残りを確保することが可能になります。
空き家の管理や今後の税金対策に悩んだら、まずは現地調査からお気軽にご相談ください。
著者紹介
著者 - プリーズパーク
家を解体して駐車場を検討されるオーナー様の多くが、「住宅用地の特例」が外れて固定資産税が最大6倍になる仕組みや、1月1日の賦課期日を意識した解体タイミングの罠を知らずに計画を進めてしまっています。実際、私のもとにも「良かれと思って年末に更地にした結果、翌年の税金が跳ね上がって経営が苦しくなった」というご相談や、砂利敷きで安く抑えようとして近隣クレームや草刈りの維持手間に悩まされる現場を目の当たりにしてきました。
このような失敗起点によるオーナー様の損失を防ぐため、固定資産税評価額2,000万円のリアルなシミュレーションや、アスファルト舗装による償却資産税の境界線を明確にするために本記事をまとめました。初期費用0円で始められる「一括借上プラン」などで、増税分を確実にカバーしつつオーナー様の資産価値を最大化する正しいノウハウを、現場のリアルな実態とともにお届けします。